
ANALİZ- Günlük Piyasa Bülteni (İktisatbank)

Küresel piyasalarda nakde hücum: Ne var ne yok satılıyor!
- Küresel mali piyasalar, geçen haftadan miras kalan sorunların gölgesinde yeni haftaya da satış baskısıyla başladı. Bir süredir Fed'in yeniden faiz artırımlarına yöneleceği beklentisiyle huzuru kaçan piyasaların gündemine Nvidia'da yaşanan yönetim krizi ve yapay zekâ şirketlerine yönelik artan kaygılar da eklendi. Orta Doğu'da jeopolitik risklerin bir türlü hafiflememesi de yatırımcıların risk alma iştahını törpülüyor. Öte yandan Claude yapay zekâ modelinin geliştiricisi Anthropic'in halka arz yoluyla 65 milyar dolar kaynak toplamaya hazırlanması, mevcut teknoloji hisseleri üzerinde de satış baskısı yaratıyor. Küresel risk iştahı belirgin şekilde zayıflarken, ABD doları güç kazanmaya, kıymetli metaller ve kripto paralar ise kan kaybetmeye devam ediyor.
- Risk iştahının göstergesi konumunda ABD'nin teknoloji ağırlıklı endeksi Nasdaq dün geceyi %2,5 düşüşle tamamlayarak sadece beş hafta önce kaydettiği tarihî zirvesinden %12 geriledi. ABD'de yaşanan satış dalgası bu sabah Pasifik'in diğer ucuna da sirayet etti. Güney Kore borsası KOSPI ve Tayvan borsaları %2 düşerken, Japonya'da gösterge endeks Nikkei ise %1 geriledi. Washington'un Çinli şirketlerin Tayland ve Malezya gibi ülkelerdeki veri merkezleri üzerinden gelişmiş yapay zekâ çiplerinin işlem gücüne erişimini de kısıtlamaya hazırlanması, teknoloji hisseleri üzerindeki baskıyı artırıyor. Böylesine gergin bir ortamda gözler bu gece açıklanacak Nvidia bilançosuna ve perşembe günü Nasdaq'ta işlem görmeye başlayacak Anthropic hisselerine çevrilirken, özellikle kripto ve kıymetli metaller cephesinde ise likidasyon eğilimini andıran bir satış dalgasının hâkim olduğunu görüyoruz.
- Yatırımcılar likidite yaratmak adına ne var ne yok sat eğilimine geçerken, gümüş ve Bitcoin'in bu furyada en fazla değer kaybeden enstrümanların başında geldiğini görüyoruz. Bu arada 1,4 trilyon dolar değerleme ile halka açılmaya hazırlanan Anthropic'e, halka arz büyüklüğünün altı katı talep geldiğini de not edelim. Gümüşün ons fiyatı teknik mânâda önemle takip ettiğimiz 48 dolar seviyesinin altına sarkarak dün 46,50 dolar seviyelerini test etti. Bir süredir sinyallerin zayıf olduğunu iddia ettiğimiz Bitcoin yedi haftadır kesintisiz bir şekilde gerileyerek 62 bin dolar seviyesini test etmesinin ardından hafif de olsa toparlansa da, henüz düşüş isteğinin bittiğini iddia edecek noktada değiliz. Teknik olarak 15,500 dibi ile 126 bin dolar zirvesinin %61,8 düzeltme seviyesi olan 58 bin dolar seviyesini yakından takip edeceğiz (bakınız grafik).
- Öte yandan Fed'in faiz artırımlarına devam edeceği beklentisiyle doların güçlenme eğiliminin de devam ettiğini görüyoruz. Para birimleri liginde dolar endeksi (DXY) 103,50 seviyesine yükselerek son 19 ayın zirvesine yaklaşırken, ortak para birimi EUR ise peş peşe beş haftadır değer kaybederek 1,10 seviyesinin altına gevşedi ve Nisan 2025'ten bu yana en düşük seviyesini gördü. Japon yeninin ise dolar karşısında 160 seviyesine yaklaşması, Japon makamlarının piyasaya müdahale etme ihtimalini yeniden gündeme taşırken, petrol cephesinde ise Orta Doğu'da tankerlere yönelik saldırılar devam etse de bölgeden yapılan petrol ihracatının toparlanması ve arz fazlası beklentileri fiyatları aşağı çekiyor. Brent petrolün varil fiyatı bu sabah 91,60 dolar seviyesine geriledi.
- Nvidia'da Jensen Huang'ın görevine dönmesi için başlatılan imza kampanyasına destek verenlerin sayısı 180 bini aşarken, Elon Musk'ın ardından ABD Başkanı Trump da Huang'ın yeniden CEO olmasına karşı çıkmayacağını açıkladı. Hatta Huang'ın doğduğu Tayvan'da ülkenin en yüksek gökdeleni Taipei 101'e "Tayvan Jensen'i seviyor" yazısı yansıtıldı. Ancak haber akışında Nvidia Yönetim Kurulu'nun Huang'ın geri dönmesini değerlendirmediğini okuyoruz. Huang'ın Çin istihbaratıyla bağlantılı olduğu öne sürülen bir kadınla yaşadığı ilişki kapsamında soruşturma tamamlanmadan göreve dönmesinin, şirket açısından yeni hukukî riskler yaratabileceğini düşünüyoruz. Nvidia hisseleri dün geceyi de %4'ün üzerinde düşüşle tamamlarken, skandalın patlak vermesinden bu yana şirketin piyasa değeri yaklaşık 1 trilyon dolar azaldı. Sene başına göre %17 gerileyen şirketin hisse fiyatı son 41 günde %35 gerilerken, piyasa değeri ise 6 trilyon dolardan 3,7 trilyon dolar seviyesine geldi. Yukarıda da değindiğim üzere gözler ABD borsalarının bu akşamki kapanışının ardından açıklanacak kritik üçüncü çeyrek bilançosuna çevrildi. Karanlıkta yol göstermesi açısından Nisan 2025 dibi ile Ekim 2026 zirvesinin %61,8 düzeltme seviyesi 146 dolar seviyesine denk geliyor. Nvidia dün geceyi 156 dolar seviyesinden tamamladı (bakınız grafik).
- Dünkü bültenimizde, cuma günü Microsoft'un e-posta hizmetlerinde ve ABD'nin hava trafik kontrol sisteminde yaşanan aksaklıklardan yola çıkarak teknolojiye ne kadar bağımlı hâle geldiğimizi sorgulamıştık. İngiltere hükûmetinin vatandaşlarına evlerinde üç günlük gıda ve içme suyu stokunun yanı sıra pilli radyo ve bir miktar nakit para bulundurmaları yönündeki tavsiyesini de bu vesileyle hatırlatmıştık. Dün ise teknolojik aksaklıklar zincirine ABD bankacılık sistemi de eklendi. ABD'nin en büyük bankası JPMorgan, yazılımdan kaynaklanan teknik bir sorun nedeniyle işlemlerin gecikmeli olarak gerçekleştiğini ve bu durumun diğer bankaları da etkileyebileceğini açıkladı. Bank of America ve Wells Fargo müşterileri de çeşitli aksaklıklar yaşadıklarını bildirdi. JPMorgan, sorunun bir siber saldırıdan kaynaklandığına dair herhangi bir bulgu olmadığını açıkladı. Teknoloji hayatımızı kolaylaştırırken, ona bu denli bağımlı olmanın beraberinde getirdiği riskleri de her geçen gün daha iyi anlıyoruz.
- Güçlü dolar ve yükselen faizlerin gölgesinde dün son bir yılın en düşük seviyelerini test eden altın ve gümüşün bu sabah sırasıyla 3,875 ve 47,60 dolar seviyelerinde tutunmaya çalıştığını görüyoruz. Gümüşün kendi talep dinamiklerinin de zayıf olması nedeniyle kalıcı bir toparlanma kaydedebilmesi için altının yeniden yükselişe geçmesi gerektiğini düşünüyoruz. Fed'in faiz patikasına ilişkin ipuçları arayan piyasaların gündeminde bugün ABD perakende satış verilerinin yanı sıra yarın Fed'in son toplantısına ait tutanaklar takip edilecek.
- Mali piyasalar Nvidia bilançosuna kilitlenirken, siyasî cephede ise gözler Trump'ın Asya turuna çevrildi. Asya turuna bugün Filipinler'den başlayacak olan Trump, ABD, Japonya, Avustralya ve Hindistan'ın oluşturduğu QUAD grubunun iki yıl aradan sonra düzenlenecek ilk liderler zirvesine katılacak. Çin'in bölgedeki artan nüfuzunu dengelemeyi amaçlayan bu oluşumun, perşembe günü Çin'in Shenzhen kentinde Trump, Xi Jinping ve Putin arasında yapılması beklenen üçlü görüşmenin hemen öncesinde bir araya gelmesi oldukça anlamlı. Deniz güvenliği, kritik hammaddelerde Çin'e bağımlılığın azaltılması, ihracat kısıtlamaları ve yapay zekâ gibi konuların ele alınacağı zirve öncesinde gelen haberlerden, Washington'un Asya'daki müttefikleriyle birlik görüntüsü vererek Çin karşısında elini güçlendirmeyi amaçladığını anlıyoruz. Özellikle ABD'nin gelişmiş çip ihracatına yönelik kısıtlamaları daha da sıkılaştırdığı bir dönemde, dünyanın üç büyük siyasî ve askerî gücünün perşembe günü aynı masaya oturacak olmasına büyük önem atfediyoruz.
- Türkiye cephesinde ise son dönemde açıklanan makroekonomik verilerin işaret ettiği ivme kaybına dün Bloomberg HT'nin açıkladığı tüketici güveni verisi de eklendi. Tüketici Güven Ön Endeksi kasım ayının ilk yarısında %8 düşüşle 2024 yılından bu yana en düşük seviyesine geriledi. Verinin detaylarına baktığımızda ise konut, otomobil ve dayanıklı tüketim malları satın alma eğilimini ölçen endeksin %19 oranında sert bir düşüş kaydettiğini görüyoruz. Fon Krizi'nin yarattığı güven ve servet kaybının yanı sıra hisse senedi ve altın fiyatlarındaki gerilemeler de tüketicinin harcama iştahını olumsuz etkiliyor. Yıl sonu indirim ve kampanyalarına rağmen tüketim eğiliminde böylesine sert bir düşüş yaşanmasını, yılın son çeyreğinde iç talebin belirgin şekilde daralabileceğinin bir öncü sinyali olarak okuyoruz. Ekonomide yaşanan ivme kaybına paralel TCMB'nin bebek adımlarıyla da olsa faiz indirimlerine devam edeceğine neredeyse kesin gözüyle bakıyoruz.
- USDTRY kuru kendi dünyasında yarın valörlü işlemlerde 50,42 seviyesinden eşleşirken, CDS risk primi 237 baz puanla son haftalarda olduğu üzere görece düşük seyrini koruyor. Küresel hisse senetlerinde etkili olan satışlara paralel Borsa İstanbul dün günü önemli bir değişim kaydetmeden tamamlarken, bankacılık hisselerinde ise son beş gündür düşüş eğiliminin hâkim olduğunu görüyoruz. Parite etkisiyle EURTRY kuru 55,50 seviyelerine gerilerken (bir hafta önce 56,50) gözler bugün TÜİK tarafından açıklanacak Konut Satışları verisini takip edecektir.
*Nvidia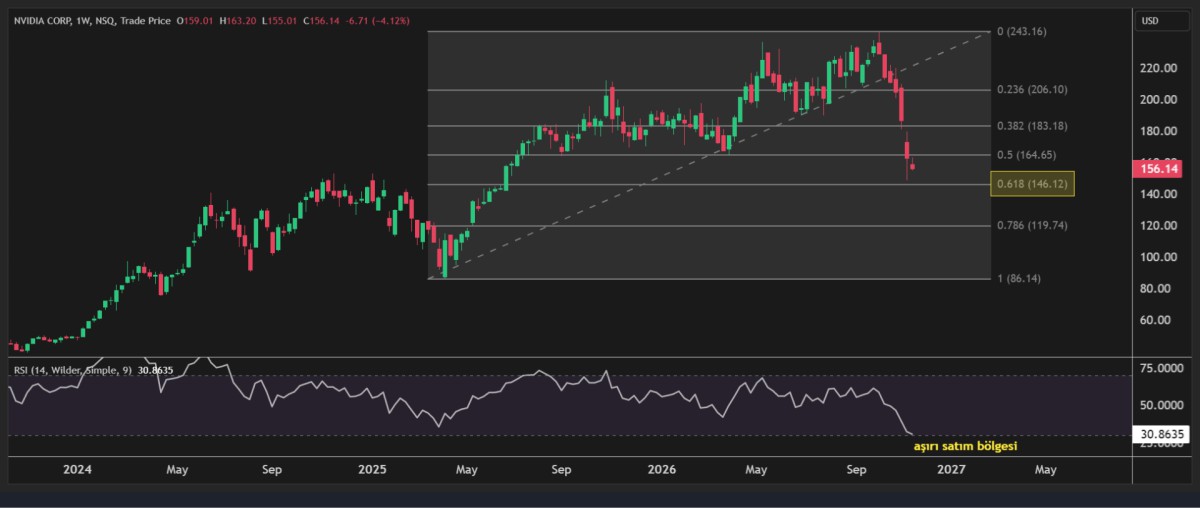
*Bitcoin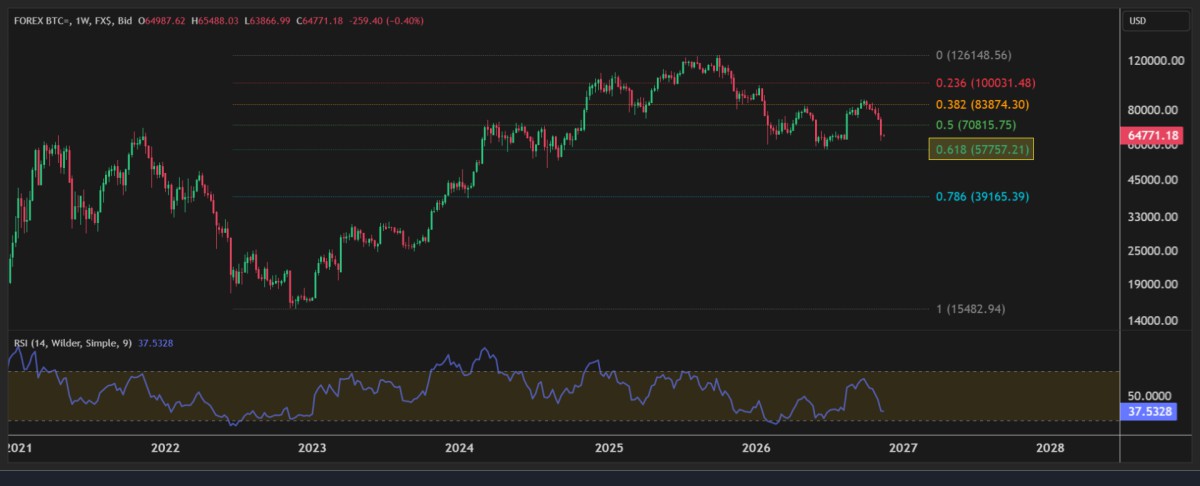
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.