
ANALİZ- Doğuş Otomotiv 3.Çeyrek Finansal Sonuçları Değerlendirmesi (Ata Yatırım)

Doğuş Otomotiv DOAS TI 3Ç26 Sonuçları
10.11.2026
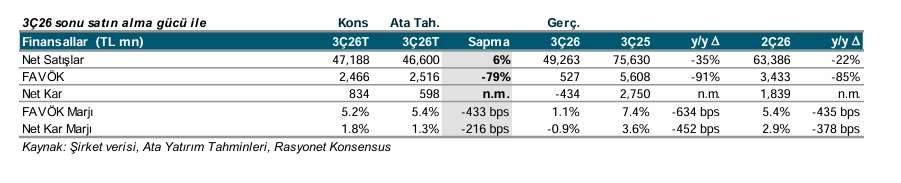
Doğuş Otomotiv, 3Ç26'da 434mn TL net zarar açıkladı. Bu sonuç, 598mn TL net kar olan tahminimizin ve 834mn TL net kar olan konsensüs beklentisinin altında kaldı. Beklenenden yüksek özkaynak yöntemiyle değerlenen yatırımlardan elde edilen kar ve parasal kazanca rağmen, beklenenden operasyonel performans 3Ç26'da net karın beklentilerin altında kalmasına yol açtı.
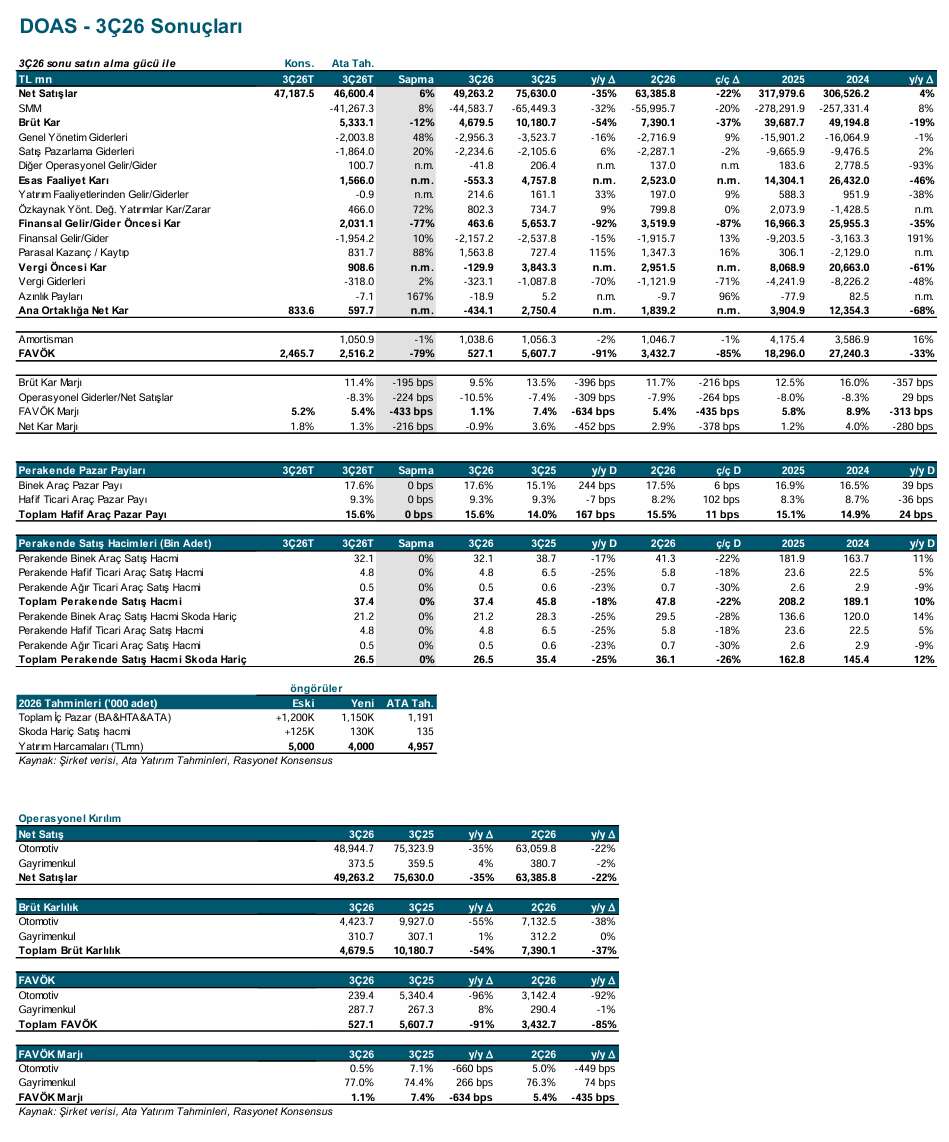
• Şirket 3Ç26'da 527mn TL FAVÖK kaydetti. Bu rakam, 2,516mn TL olan tahminimizin ve 2,466mn TL olan konsensüs beklentisinin oldukça altında gerçekleşti. FAVÖK marjı 3Ç26'da %1.1 ile %5.4 olan tahminimizin 433 baz puan altında kaldı (Konsensüs: %5.2). Beklentilerin altında gerçekleşen operasyonel performans nedeniyle piyasanın ilk tepkisinin olumsuz olacağını düşünüyoruz. Şirket, 11 Kasım 2026 tarihinde saat 13:30'da (İstanbul saati) bir telekonferans düzenleyecek. 3Ç26'da Skoda dahil toplam toptan satış hacmi yıllık bazda %18 azalarak 37.4 bin adet oldu.
Skoda hariç toptan satış hacmi ise yıllık bazda %25 azalarak 26.5 bin adede geriledi. Şirketin otomotiv segmenti net satışları 3Ç26'da yıllık bazda %35 azalarak 48.9mlyr TL'ye gerilerken, gayrimenkul segmenti net satışları yıllık bazda %4 artışla 372mn TL'ye ulaştı. FAVÖK yıllık bazda %91 azalarak 527mn TL'ye geriledi.
Brüt kar marjı 3Ç26'da yıllık bazda 396 baz puan azalarak %9.5 oldu ve %11.4 olan beklentimizin 195 baz puan altında kaldı. Op.Gider/net satışlar oranı %10.5 ile %8.3 olan beklentimizin 224 baz puan üzerinde gerçekleşti.
Bu nedenle FAVÖK marjı yıllık bazda 634 baz puan azalarak %1.1 oldu ve %5.4 olan beklentimizin 433 baz puan altında kaldı (Konsensüs: %5.2). DOAS yönetimi 2026T öngörülerini revize etti. Şirket, 2026T toplam motorlu araç (BA & HTA & ATA) pazarı öngörüsünü +1,200 bin adetten 1,150 bin adede düşürdü.
Bu da yıllık bazda %19'luk bir düşüşe işaret ediyor (ATA Tah.: 1,191 bin). DOAS, Skoda hariç satış hacmi öngörüsünü +125 bin adetten 130 bin adede yükseltti. Bu da 2026T için yıllık bazda %20'lik bir düşüşe işaret ediyor (ATA Tah.: 135 bin). Şirket, 2026T yatırım harcaması öngörüsünü 5.0mlyr TL'den 4.0mlyr TL'ye aşağı yönlü revize etti. Şirketin net borcu, net işletme sermayesindeki 6.7mlyr TL'lik iyileşme sayesinde 2Ç26'daki 34.0mlyr TL seviyesinden 3Ç26'da 30.9mlyr TL'ye geriledi.
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.