
ANALİZ- Günlük Piyasa Bülteni (İktisatbank)

Saatler 09.05'te durdu, açtığı yol hiç bitmedi...
- Ulu Önder Gazi Mustafa Kemal Atatürk'ü aramızdan ayrılışının 88'inci yılında saygı, özlem, minnet ve rahmetle anıyoruz.
- Küresel piyasalarda geçen hafta yaşanan sert satışların ardından başlayan toparlanma isteği hız kazandı. ABD borsaları dün geceyi güçlü yükselişlerle tamamlarken, sanayi hisselerinin ağırlıkta olduğu Dow Jones endeksi %2'den fazla yükseldi. ABD'nin en büyük 500 şirketini kapsayan S&P500 endeksi %2,35, teknoloji ağırlıklı Nasdaq ise %3'e yakın değer kazandı. S&P500 endeksinin 11 sektörünün tamamı yükselirken, geçen hafta %12'den fazla gerileyen yarı iletken endeksi SOX dün gece %7 sıçradı. Özellikle çip üreticilerinde güçlü alımlar dikkat çekerken, AMD %13, Broadcom ise %9 yükselişle olumlu mânâda ayrıştı. Buna karşılık Nvidia, CEO Jensen Huang hakkındaki casusluk soruşturmasının yarattığı belirsizlik nedeniyle %4'ten fazla gerileyerek SOX endeksinde düşen tek hisse oldu. Morgan Stanley ve UBS'nin geçen hafta yapay zekâ hisselerinde yaşanan satışları aşırı bulması da toparlanmayı desteklerken, piyasaların Nvidia hakkındaki gelişmeleri şimdilik sektörün geneline yayılan bir risk olarak görmediğini düşünüyoruz. Bu arada, Nvidia'nın yılbaşından bu yana elde ettiği tüm kazançları geri verdiğini de not edelim.
- ABD borsalarında dün gece kaydedilen olumlu havanın bu sabah Asya piyasalarına da taşındığını görüyoruz. Pasifik'in diğer ucunda Güney Kore borsası KOSPI %4'ün üzerinde yükselirken, Japonya'da gösterge endeks Nikkei %2,5'ten fazla değer kazandı. Piyasalardaki toparlanmayı destekleyen en önemli gelişmelerden biri de petrol fiyatlarında yaşanan sert düşüş oldu. Trump'ın İran'a yönelik yeni askerî saldırıları şimdilik gündemden çıkarması ve diplomatik çözüm umutlarının güçlenmesiyle Brent petrolün varil fiyatı 91 dolar seviyelerine gerileyerek son altı haftanın en düşük seviyesini test ederken, ekim sonunda gördüğü 118 dolarlık zirveden bu yana kayıp %22'ye ulaştı.
- Ancak Trump'ın Hürmüz Boğazı'ndaki deniz ablukasını sürdürmesi ve İran'ın bölgeden geçen gemilere yönelik saldırılarının devam etmesi, jeopolitik risklerin henüz ortadan kalkmadığını gösteriyor. Kalıcı bir ABD-İran anlaşması olmadan Brent petrolün daha da aşağılara sarkmasının zor olacağını düşünüyoruz. Seçimlerden yenilgiyle ayrılan Trump ve Netanyahu'nun ardından savaşın nasıl bir seyir izleyeceğini kestirmek de kolay değil. Hatırlanacağı üzere, 21 Ekim tarihli bültenimizde paylaştığımız teknik çizimle birlikte, petrolün 120 dolara yaklaşan yükselişinin sonuna geldiğini savunmuştuk. Nitekim o tarihten bu yana petrol fiyatlarında sert bir geri çekilme yaşandı. Ancak barış görüşmelerinin başarısızlıkla sonuçlanması ve yeni bir askerî harekâtın başlaması durumunda, petrolün yeniden yükselişe geçebileceğini, üstelik bu kez yukarı yönlü hareketin çok daha sert olabileceğini düşünüyoruz.
- Petrol fiyatlarındaki düşüş enflasyon endişelerini hafifletse de, bugün açıklanacak ABD ekim ayı tüketici enflasyonu verisi öncesinde piyasalarda temkinli iyimser bir havanın hâkim olduğunun altını çizmek isteriz. Geçen hafta açıklanan güçlü istihdam verilerinin ardından Fed'in aralık ayında faiz artırma ihtimali %84 seviyesine yükseldi. Bu minvalde, faiz beklentilerine daha duyarlı olan ABD iki yıllık tahvil faizi son üç günde 10 baz puan artarak %4,56 seviyesine çıkarken, petrol fiyatlarındaki düşüşün sağladığı rahatlamaya rağmen faiz cephesindeki baskının henüz ortadan kalkmadığını görüyoruz. Faiz getirisi olmayan kıymetli metaller dün gün içerisinde iyimser bir seyir izleseler de, bu sabah enflasyon verisi öncesinde bir nebze olsun defansa çekildiklerini söylememiz gerekiyor. Altının ons fiyatı dün 4,150 dolar seviyesini test ettikten sonra bu sabah 4,120 dolar seviyesine geri çekilirken, son günlerde teknik açıdan güçlü bir görünüm sergileyen göz bebeğimiz gümüş, dün %3 yükselişle 53,40 dolar seviyesine kadar ilerlemesinin ardından bu sabah 53 dolar civarında işlem görüyor.
- Büyük resimde, ABD'de ara seçimlerin ardından Demokratların Kongre'nin her iki kanadında da çoğunluğu ele geçirmesi, Trump yönetimini zorlu bir dönemin beklediğine işaret ediyor. Trump'ın Demokratların önüne getireceği yasalara karşı veto kartını kullanacağını açıklaması, Washington'da siyasî bir kilitlenme ihtimalini güçlendirirken, özellikle bütçe görüşmelerinde yaşanabilecek anlaşmazlıkların federal hükûmetin yeniden kapanmasına kadar uzanabileceğini düşünüyoruz. Böyle bir senaryonun yaratacağı belirsizliğin ilk etapta dolar üzerinde baskı kurabileceği görüşündeyiz. Bu minvalde, bugün açıklanacak ABD enflasyon verisinin beklentileri aşmaması durumunda, doların güç kaybetmesiyle birlikte başta kıymetli metaller olmak üzere piyasalardaki toparlanma çabalarının devam edebileceğini düşünüyoruz. Gelişmeler tahmin ettiğimiz düzlemde ilerlerse, gümüşte ilk etapta 60 dolar seviyesini hedefleyeceğiz. Kripto para cephesinde ise Demokratların seçim zaferinin ardından 81 bin dolar seviyelerinden yönünü aşağıya çeviren Bitcoin'in, 74 bin dolar civarında salınmaya devam ettiğini görüyoruz. Bu seviyelerde tutunamazsa aşağıda 67 bin dolar seviyesine kadar büyük bir boşluğun bulunduğunu peşinen not edelim.
- Her ne kadar tüm olasılıkları enine boyuna tartmaya çalışsak da, ya da Orta Doğu'daki gelişmeleri zaman zaman anlamakta zorlansak da, kasım ayının istatistiksel olarak iyimser bir ay olduğu gerçeğini göz ardı etmek istemiyoruz. Trump ve Netanyahu ikilisinin izlediği agresif politikaların seçmenden onay görmemesinin ardından, her iki liderin de yaşananlardan ders çıkaracağını düşünüyoruz. Bu minvalde, jeopolitik risklerin daha da tırmanmaması kaydıyla, küresel mali piyasaların yılı iyi bitirme isteğinin ağır basacağını ve önümüzdeki 5-6 haftalık sürecin Noel Baba rallisini andıran bir yükselişle geçebileceğini öngörüyoruz.
- Türkiye cephesinde ise Cumhurbaşkanı Erdoğan'ın Kabine toplantısı sonrasında Fon Krizi ile ilgili olarak en küçük bir taviz verilmeyeceği ve sürecin tavsamayacağı yönündeki açıklamaları ön plana çıktı. Tasfiye sürecinin yarattığı satış baskısının hafiflemesiyle birlikte, yedi hafta üst üste gerileyen BIST100 endeksi geçen haftayı %7'ye yakın yükselişle tamamlamasının ardından yeni haftaya da alımlarla başladı. BIST100 endeksi dün günü %2 yükselişle tamamlarken, özellikle güçlü şirketlerin hisselerinde alımların ön plana çıktığını gördük. Bankacılık endeksi ise %4'e yakın yükselişle olumlu mânâda ayrışarak krizden en hızlı toparlanan sektör oldu (bakınız grafik). Pek çok hissede değerlemelerin cazip seviyelere gerilemesi bizleri heyecanlandırsa da, Fon Krizi'nin yarattığı ters servet etkisinin ve likidite sıkışıklığının ekonomik aktiviteyi yavaşlatarak şirketler kesimini olumsuz etkilemesini bekliyoruz. Şirket bilançolarında yaşanabilecek bozulmanın, aynanın diğer yüzünde banka bilançolarına da yansıyabileceğini göz ardı etmemek gerekiyor. Bu nedenle bankaların yakın izlemedeki kredi oranlarını dikkatle takip etmekte fayda görüyoruz. Dün de kaleme aldığımız üzere, basiretli tüccar misali, aceleci davranmadan, değerlemeleri cazip seviyelere gerileyen şirketlerin hisselerinde kademeli bir şekilde birikim yapılabileceğini düşünüyoruz.
- Tahvil piyasasında ise iki yıl vadeli gösterge tahvilin bileşik faizi, yaklaşık bir aydır olduğu üzere %39,40 seviyelerinde yatay seyrini korurken, USDTRY kuru yarın valörlü işlemlerde 50,22 seviyesine yükseldi. Küresel piyasalarda doların bir miktar değer kaybetmesiyle (DXY 101,6 seviyesine geriledi) paritelerde yaşanan yukarı yönlü hareketin de etkisiyle EURTRY kuru 56,30 seviyelerine yükselirken, Türk insanının bir numaralı yatırım aracı olan gram altın ise 6,640 TL'ye ulaşarak son altı haftanın zirvesini gördü. Yabancı yatırımcıların Türkiye'ye yönelik risk algısını gösteren beş yıl vadeli CDS primi de 243 baz puana gerilerken, yurt dışı kaynaklı ılımlı havanın Türk mali piyasalarını desteklemeye devam etmesini bekliyoruz. Yeter ki yukarıda da değindiğimiz üzere, bugünün ana gündem maddesi olan ve KKTC saatiyle 15.30'da açıklanacak ABD ekim ayı enflasyonu beklentileri aşmasın. Anketlere göre yıllık manşet enflasyonun %3,9'a, çekirdek enflasyonun ise %2,8'e yükselmesi bekleniyor.
*Borsa İstanbul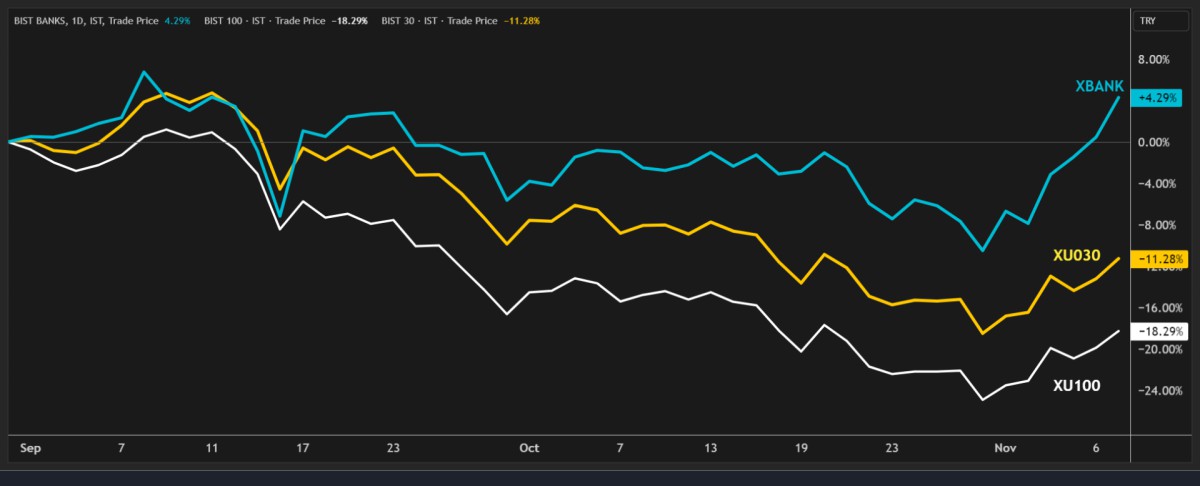
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.