
ANALİZ- Güncel Piyasa ve Döviz Haberleri (İktisatbank)

Yapay zekâ hisselerinde kara gün, küresel borsalarda satış dalgası
- ABD borsaları dün geceyi sert satışların gölgesinde tamamladı. Demokratların ara seçimlerde elde ettiği zaferin yapay zekâ yatırımlarına yönelik düzenlemeleri artırabileceği ve veri merkezi yatırımlarını yavaşlatabileceği endişesi, özellikle teknoloji hisselerini vurdu. Nasdaq endeksi %5,5 gerileyerek Nisan 2025'ten bu yana en sert günlük düşüşünü kaydederken, S&P500 %4, Dow Jones ise %3,1 değer kaybetti. Nasdaq'ın ekim ayındaki zirvesinden itibaren %12'den fazla gerilediğini ve son 7 ayın da en düşük seviyesine geldiğini de ayrıca not edelim.
- Satışların arkasında yalnızca siyasî gelişmeler değil, yapay zekâ yatırımlarının finansmanına yönelik artan endişeler de bulunuyor. Yeni veri merkezlerinin elektrik şebekeleri ve su kaynakları üzerinde yarattığı baskı nedeniyle yerel yönetimlerin izin süreçlerini zorlaştırabileceği endişesi öne çıkıyor. Bu olumsuz havada yapay zekânın ağır sıkleti Nvidia %9'dan fazla değer kaybederken, Dell %15, Micron Technology ise %17'nin üzerinde gerileyerek olumsuz mânâda ayrıştı. Cumhuriyetçilere açıkça destek veren ve seçim kampanyalarına yaklaşık 500 milyon dolar harcayan Elon Musk'ın şirketleri Tesla ve SpaceX de sırasıyla %11 ve %9 değer kaybetti. Yarı iletken hisselerinin işlem gördüğü Philadelphia SOX endeksi %12'den fazla gerilerken, Nasdaq Bileşik endeksindeki şirketlerin toplam piyasa değerinden tek bir günde yaklaşık 2,5 trilyon dolar silindi. Yapay zekâ yatırımlarının tamamen durması beklenmese de, büyüme hızının yavaşlama ihtimali bile bugüne kadar oldukça yüksek beklentilerle fiyatlanan hisselerde sert satışları beraberinde getirdi.
- Risk iştahındaki bozulmanın piyasaların geneline yayıldığını görüyoruz. Teknoloji hisseleriyle yakın hareket eden kripto para piyasasının amiral gemisi Bitcoin, dün %5,5 değer kaybederek 75 bin dolar seviyelerine gerilerken, kıymetli metaller de olumsuz havadan nasibini aldı. İran savaşında tansiyonun düşebileceği beklentisiyle hafta boyunca sert gerileyen petrol fiyatlarının bu sabah %1'in üzerinde toparlanması ve yeniden psikolojik 100 dolar seviyesinin üzerine yükselmesi, enflasyon ve faiz endişelerini yeniden gündeme taşıdı. Dün gün içerisinde 53,50 dolara kadar yükselen gümüşün ons fiyatı 51,50 dolar seviyesine gerilerken, altın da benzer bir seyir izleyerek dün gördüğü 4,150 dolar seviyesinden bu sabah 4,050 dolara kadar çekildi.
- İngiltere Merkez Bankası (BoE), İran savaşının tetiklediği enerji fiyatlarındaki yükselişin enflasyonu yeniden körüklemesi üzerine, Ağustos 2023'ten bu yana ilk kez faiz artırdı. Politika faizi 25 baz puan artışla %4 seviyesine yükseltilirken, dokuz üyeden sekizi bu kararı destekledi, bir üye ise 50 baz puanlık artış yönünde oy kullandı. BoE, eylül ayında %3,5 olan enflasyonun gelecek yılın ikinci çeyreğinde %4,8'e kadar yükseleceğini, %2 seviyesinde olan hedefe dönüşün ise 2028 yılının üçüncü çeyreğini bulacağını öngördü. Başkan Bailey, son günlerde petrol fiyatlarındaki sert düşüşü olumlu karşılasalar da en az bir faiz artışına daha ihtiyaç duyulabileceğinin sinyalini verdi. Şubat ayında yeni bir faiz artırımı ihtimaline piyasalar bu sabah %86 ihtimal tanıdığını not edelim.
- Hisse senetlerinden kaçan yatırımcıların güvenli liman olarak tahvillere, Japon Yenine ve İsviçre Frangına yöneldiğini görüyoruz. ABD on yıllık tahvil faizi yaklaşık iki ayın en düşük düzeyine yaklaşırken, Japonya'nın on yıllık tahvil faizi de %1,80'in altına indi. Brent cinsi ham petrolün varil fiyatı hafta ortası gerilediği 93 dolar seviyesinden yeniden psikolojik 100 dolar seviyesinin üzerine yükselirken, para birimleri cephesinde de doların değer kazandığını gördük. BoE kararı ardından ilk etapta değer kazanan ve 1,35 seviyesini test ederek son yedi haftanın zirvesine yükselen GBPUSD paritesi, bu sabah olumsuz havanın da yardımıyla 1,34 seviyesinin diplerine yöneldi. EURUSD paritesi de benzer bir şekilde 1,12 seviyesinin altına gerilerken, dolar endeksi (DXY) de hâliyle yükseldi.
- ABD'de Demokratların Kongre'nin her iki kanadında da çoğunluğu ele geçirmesi ardından piyasaların dikkati bu kez bütçe ve borç tavanı tartışmalarına çevrilecektir. İlk önemli sınavın da 11 Aralık verileceğini düşünüyoruz. Bu tarihe kadar federal hükûmetin finansmanı konusunda uzlaşma sağlanamazsa, hükûmetin yeniden kapanması gündeme gelebilir. Ancak daha büyük riskin 2027 yılında yaşanabileceğini düşünüyoruz. ABD'nin kamu borcu 40 trilyon doları aşarken, hükûmetin borçlanma limitinin artırılması için Cumhuriyetçiler ile Demokratların anlaşması gerekecek. Demokratların bu süreci kendi öncelikleri için pazarlık aracı olarak kullanması, müzakerelerin uzamasına ve piyasalarda yeni bir belirsizlik dalgasına neden olabileceği göz ardı edilmemelidir.
- ABD'nin borçlarını ödeyememesi düşük bir ihtimal olarak görülse de, geçmişte benzer siyasî çekişmelerin ülkenin kredi notuna ve tahvil piyasasına olumsuz yansıdığını hatırlatalım. Öte yandan, Kongre'deki yeni siyasî denge Trump'ın harcama ve vergi indirimi planlarını sınırlayarak bütçe açıklarının büyümesini frenleyebilir. Ancak ABD'nin giderek ağırlaşan borç yükü ve faiz giderleri düşünüldüğünde, siyasî dengelerin değişmesi tek başına mali sorunları çözmeye yetmeyecek gibi görünüyor. Bu durumda aklımıza yeniden kıymetli metallerin de geldiğini not edelim.
- Paraguay'da dijital bankacılık alanında hızla büyüyen ueno'nun batması, ülkeyi siyasi ve finansal krize sürükledi. Yaklaşık 6,5 milyon nüfuslu ülkede 3 milyon kişinin banka hesaplarına erişememesi üzerine başlayan tepkiler, Devlet Başkanı Santiago Peña'nın istifasına kadar uzandı. Daha önce söz konusu bankanın sahibi olan grupta hissedarlığı bulunan Peña, çıkar çatışması ve kamu kaynaklarının kötüye kullanılması suçlamalarını reddetse de kendi partisinin desteğini kaybetti. Kriz nedeniyle Merkez Bankası Başkanı da istifa ederken, bankanın sekiz yöneticisi hakkında yasal işlem başlatıldı. Devlet başkanlığı görevini Başkan Yardımcısı Pedro Alliana'nın devralması beklenirken, siyasi belirsizlik Paraguay'ın uluslararası tahvillerinde sert satışlara neden oldu. Uzun süredir yabancı yatırımcılar açısından istikrarlı bir ülke olarak görülen Paraguay'da yaşananlar, bankacılık sektöründeki bir krizin ne kadar hızlı siyasi krize dönüşebileceğini de gösteriyor.
- ABD borsalarında yaşanan sert satış dalgasının bu sabah Asya piyasalarına da sıçradığını görüyoruz. Japonya'da Nikkei endeksi açılışta %7'den fazla gerilerken, Güney Kore ve Tayvan borsalarında kayıplar %8'i aştı. Özellikle yapay zekâ ve yarı iletken hisselerinin ağır darbe aldığını görüyoruz. Güney Kore'de Samsung %10, SK Hynix %12 değer kaybederken, Tayvanlı çip devi TSMC'deki düşüş de %8'i aştı. Güney Kore'de KOSPI endeksinin son 9 ayın en düşük seviyesine gerilemesi ve açılışta yaşanan sert düşüş üzerine işlemlere 20 dakika ara verilirken, zorunlu satışların önüne geçmek amacıyla kredili işlemlere yönelik bazı kurallar geçici olarak gevşetildi. Öte yandan, ABD'de dün gece yaşanan çöküşün ardından Nasdaq vadeli işlemlerinin bu sabah %1'e yakın yükselmesi ve Asya borsalarında dipten alımların devreye girmesi, satış baskısının şimdilik bir miktar hafiflemesini sağladı. Piyasalardaki sert hareketlerin arkasında yalnızca Demokratların seçim zaferi değil, yüksek faiz ortamında borçlanarak büyüyen yapay zekâ şirketlerinin geleceğine yönelik endişeler ve kaldıraçlı pozisyonların hızla kapatılmasının da bulunduğunu söylememiz gerekiyor.
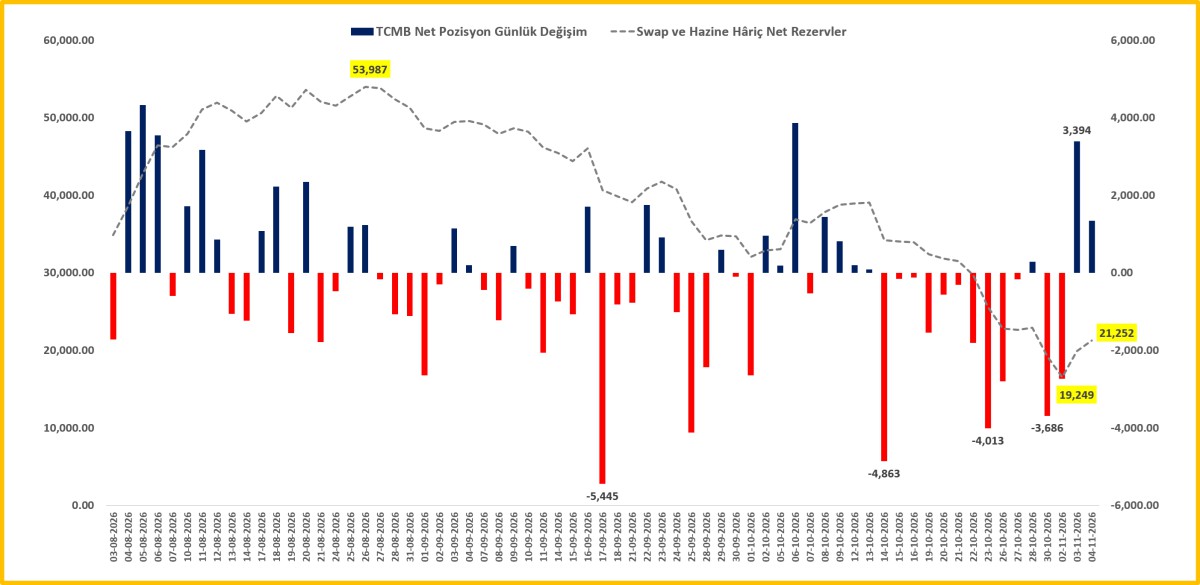
- Türkiye cephesinde ise her perşembe olduğu üzere dün de TCMB ve BDDK'nın haftalık verilerini yakından takip ettik. Altın fiyatlarının etkisinden arındırılmamış seriye göre TCMB'nin net yabancı para pozisyonu, ekim ayında 15,5 milyar dolar gerilemesinin ardından kasım ayının ilk üç iş gününde 2 milyar dolar artış kaydetti. Bu minvalde, manşet rakamın 4 Kasım valörlü işlemler itibarıyla 21,3 milyar dolar seviyesine yükseldiğinin altını çizelim. Yaşanan Fon Krizi'nin ardından yurt içi yerleşiklerin döviz tevdiat hesaplarında (DTH), parite etkisinden arındırılmış verilere göre anlamlı bir değişim yaşanmadığını da peşinen söyleyelim. TL'nin toplam mevduat havuzundaki payı %62 seviyesinde kalmaya devam ederken, bir diğer bakış açısıyla dolarizasyon oranı da %38 ile son dönemin en düşük seviyelerinde seyrediyor. Öte yandan, hisse senetlerinde son yedi haftadır yaşanan kesintisiz düşüşe paralel olarak yabancı yatırımcıların menkul kıymetlere ilgisinin de son dört haftadır azaldığını görüyoruz. Özellikle hisse senedi piyasasından son beş haftada toplam 700 milyon dolarlık yabancı çıkışı yaşandığını not edelim.
- USDTRY kuru pazartesi valörlü işlemlerde hafta sonu fonlama etkisinin de yardımıyla 50,15 seviyesine yükselirken, CDS risk primi 250 baz puan seviyesinde salınmaya devam ediyor. İki yıl vadeli gösterge tahvilin bileşik faizi %39,43 seviyesine hafif de olsa gerilerken, arz baskısının azalması ile bir önceki gün âdeta şaha kalkan Türk hisse senetleri dün günü daha sakin geçirdi. Ana endeks %1,3 gerilerken, faiz indirimi beklentisi ile bankacılık endeksi %1,75 yükseldi. Yurt dışı olumsuz havanın bugün Borsa İstanbul üzerinde de etkili olmasını bekliyoruz.
- Her ayın ilk cuması olduğu üzere ABD ekonomisinin sağlığı açısından önemle takip edilen tarım dışı istihdam verisi KKTC saati ile 15.30'da açıklanacak. Reuters anketine göre Ekim ayında tarım dışı istihdamın 65 bin kişi artması beklenirken, işsizlik oranının ise %4,2 seviyesinde sabit kalması bekleniyor. Son zamanlarda beklentiden büyük oranda yaşanan sapma ve geriye dönük aylara ilişkin revizyonlarla birlikte düşünüldüğünde, veriye gösterilen bu kadar büyük ilgiyi bazen anlamakta zorluk çekiyoruz. Vadeli işlemlerde Fed'in aralık ayında faiz artırma ihtimali %68 olarak fiyatlanıyor. Herkese güzel bir hafta sonu dileriz.
*TCMB Net Yabancı Para Pozisyonu
*Menkul Kıymet İstatistikleri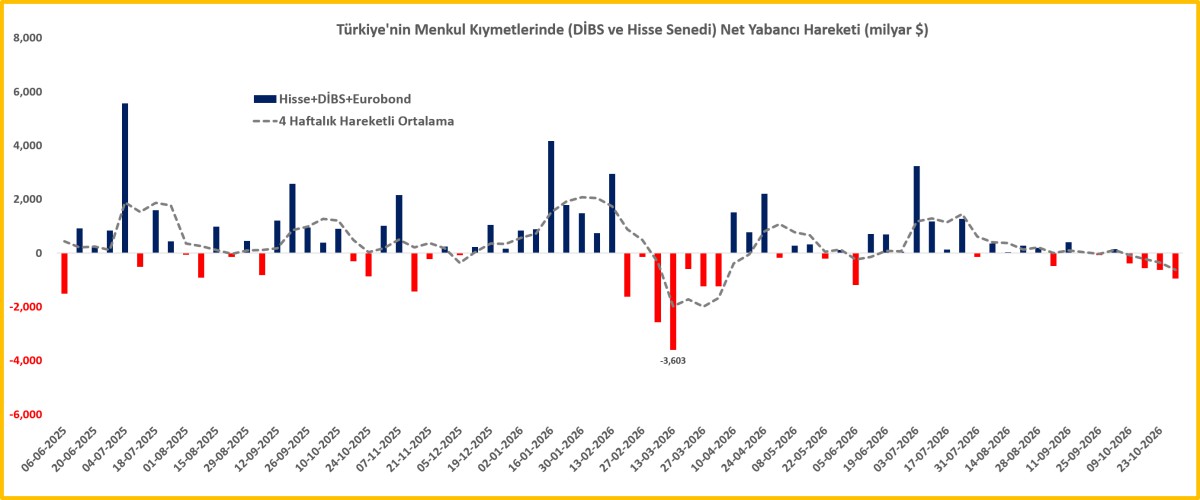
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.