
HİSSE DEĞERLENDİRMESİ- GCM Yatırım, Türk Telekom için 78,50 TL hedef fiyat belirledi

Gelirlerde İvme, Kârlılıkta Finansman Baskısı
Türk Telekom, 2026 yılının üçüncü çeyreğinde gelir büyümesini hızlandırırken, faaliyet giderlerindeki çeyreklik gerilemenin katkısıyla operasyonel kârlılığında toparlanma kaydetmiştir. Bununla birlikte, satış maliyetlerindeki artışın brüt kâr marjını daraltması ve yüksek finansman giderleri, faaliyetlerdeki iyileşmenin net kâra yansımasını sınırlamıştır. Güçlü gelir üretimi ve devam eden altyapı yatırımlarını destekleyici; finansman yükü ve artan nakit ihtiyacını ise yakından izlenmesi gereken unsurlar olarak değerlendiriyoruz.
TTKOM için yapmış olduğumuz İndirgenmiş Nakit Akımı (İNA) ve Göreceli Değerleme yöntemlerine göre hedef fiyatımız 78,5 TL'dir.
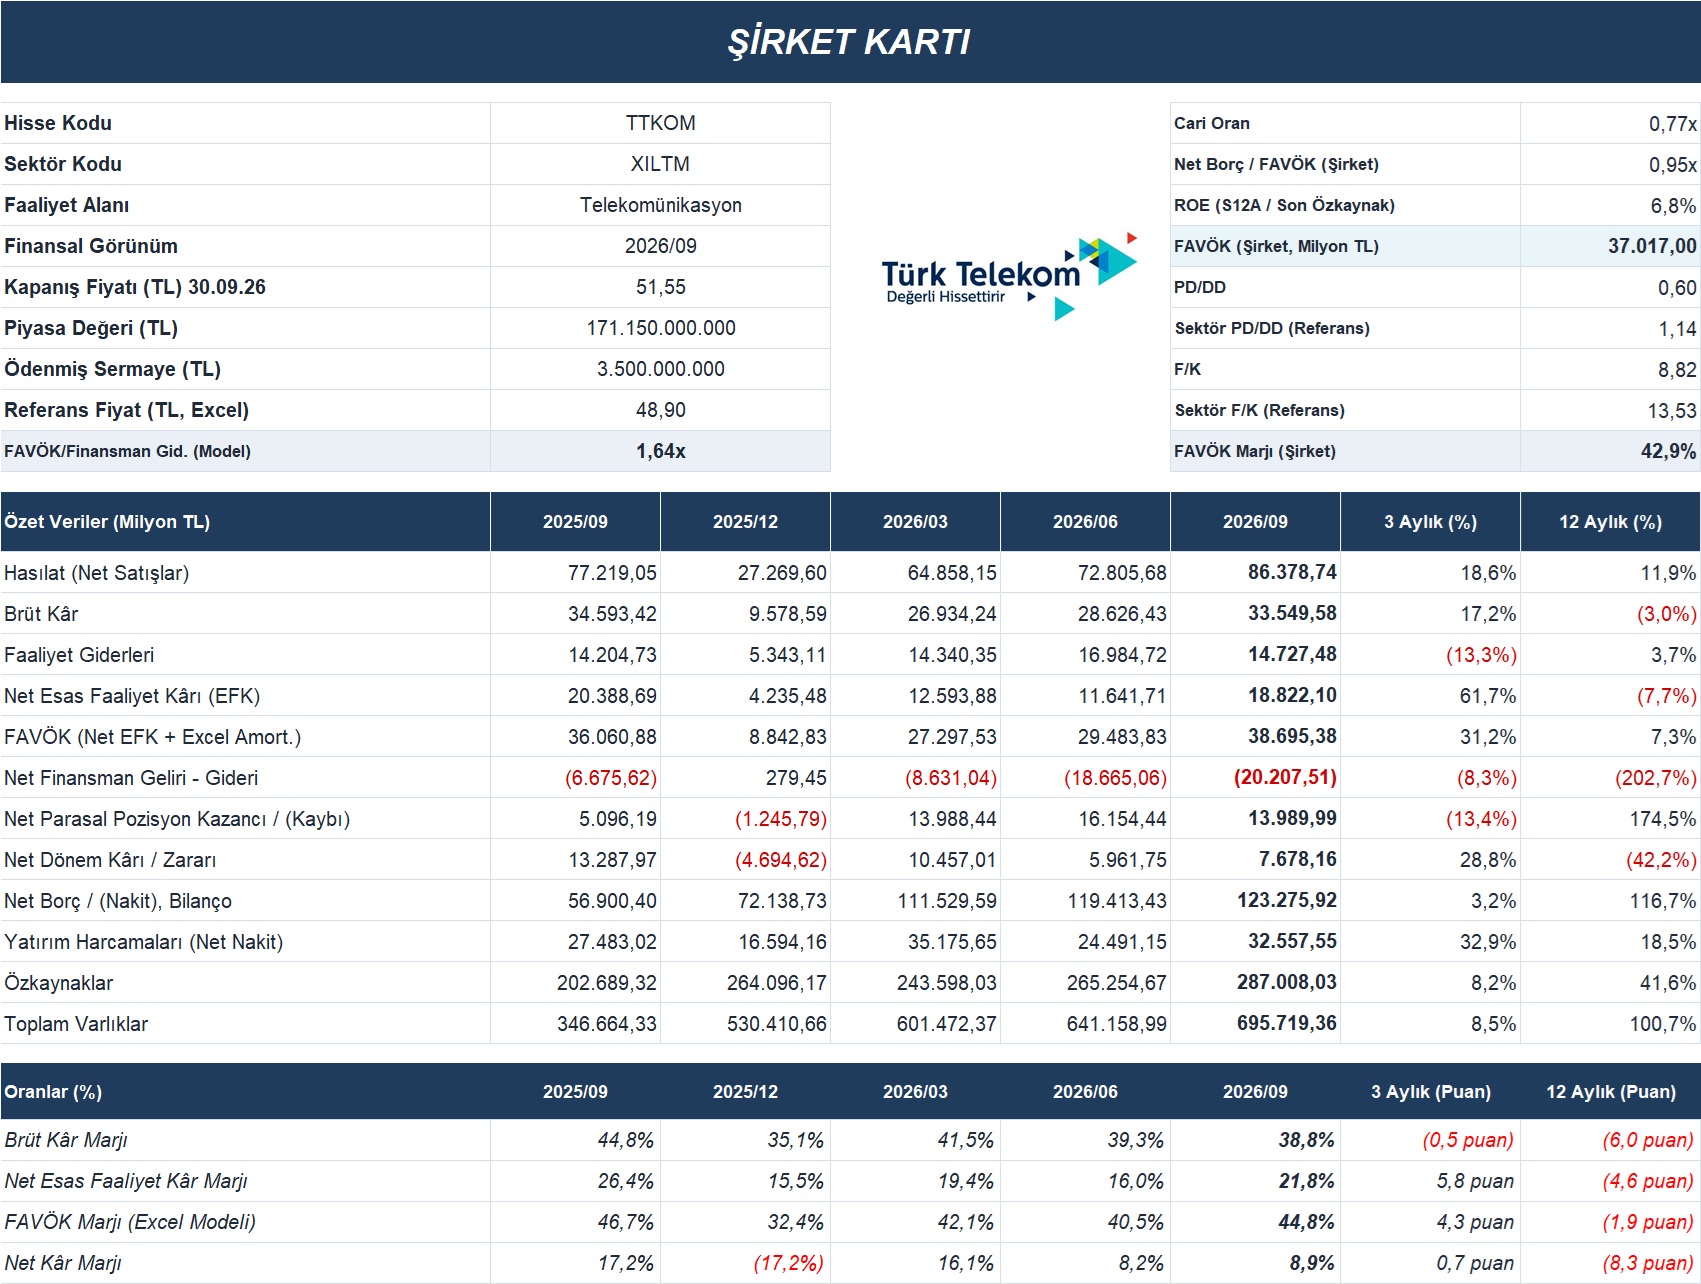
Türk Telekom'un üçüncü çeyrek hasılatı, önceki çeyreğe göre %18,6, geçen yılın aynı dönemine göre %11,9 artarak 86,38 milyar TL'ye ulaşmıştır. Şirket açıklamalarına göre büyümede bilgi ve iletişim teknolojileri projeleri öne çıkarken, sabit genişbant ve kurumsal data gelirleri de destek sağlamıştır. Buna karşılık satışların maliyetinin yıllık %23,9 artarak 52,83 milyar TL'ye yükselmesi, gelir büyümesinin brüt kâra aynı ölçüde yansımasını engellemiştir. Brüt kâr çeyreklik %17,2 artmasına rağmen yıllık %3 gerileyerek 33,55 milyar TL olmuştur. Böylece brüt kâr marjı, önceki çeyrekteki %39,3 ve geçen yılın aynı dönemindeki %44,8 seviyelerinden %38,8'e gerilemiştir. Görece düşük marjlı proje gelirlerinin satışlar içindeki artışı, bu görünümü açıklayan unsurlar arasındadır.
Faaliyet giderlerinin önceki çeyreğe göre %13,3 azalarak 14,73 milyar TL'ye gerilemesi, operasyonel toparlanmanın temel belirleyicilerinden biri olmuştur. Net esas faaliyet kârı çeyreklik %61,7 artışla 18,82 milyar TL'ye yükselirken, ilgili kâr marjı %16,0'dan %21,8'e çıkmıştır. Bununla birlikte net esas faaliyet kârının yıllık %7,7 azalması, geçen yılki kârlılık seviyelerine henüz ulaşılamadığını göstermektedir. Şirketin açıkladığı FAVÖK yıllık %6,9 artışla 37,02 milyar TL, FAVÖK marjı ise %42,9 olarak gerçekleşmiştir. Kartta net esas faaliyet kârına Excel'deki çeyreklik amortismanın eklenmesiyle hesaplanan 38,70 milyar TL tutarındaki model FAVÖK'ü ve %44,8 marjı, kapsam ve dönemsel amortisman ölçümü farklılıkları nedeniyle şirketin açıkladığı göstergelerden ayrı değerlendirilmelidir.
Finansman giderleri, üçüncü çeyrek sonuçlarında net kârlılığı sınırlayan başlıca unsur olmuştur. Karttaki net finansman gideri önceki çeyreğe göre %8,3 artarak 20,21 milyar TL'ye yükselmiş ve geçen yılın aynı dönemindeki tutarın yaklaşık üç katına ulaşmıştır. Net parasal pozisyon kazancının 13,99 milyar TL olması bu yükü kısmen dengelemiş; ancak parasal kazanç önceki çeyreğe göre %13,4 azalmıştır. Sonuç olarak net dönem kârı çeyreklik %28,8 artışla 7,68 milyar TL'ye yükselmesine rağmen yıllık bazda %42,2 gerilemiştir. Net kâr marjı da önceki çeyrekteki %8,2'den %8,9'a toparlanırken, geçen yılın aynı dönemindeki %17,2'nin belirgin altında kalmıştır. Bu görünüm, operasyonel iyileşmenin sürdürülebilir net kâr büyümesine dönüşmesinde finansman yükünün önemini ortaya koymaktadır.
Bilanço tarafında toplam varlıklar yıllık %100,7 artarak 695,72 milyar TL'ye, özkaynaklar ise %41,6 büyüyerek 287,01 milyar TL'ye ulaşmıştır. Varlık büyümesinin özkaynak artışını aşmasına eşlik eden borçlanma ihtiyacı, bilanço tanımıyla hesaplanan net borcun yıllık %116,7 artarak 123,28 milyar TL'ye yükselmesinde görülmektedir. Net borçtaki çeyreklik artış ise %3,2 ile daha sınırlı kalmıştır. Karttaki net yatırım nakit çıkışının çeyreklik %32,9 artarak 32,56 milyar TL'ye ulaşması, yatırımların finansman ihtiyacını koruduğunu göstermektedir. Şirket tanımıyla açıklanan 0,95 seviyesindeki net borç/FAVÖK oranı borçluluk değerlendirmesinde destekleyici olmakla birlikte, 0,77 seviyesindeki cari oran kısa vadeli yükümlülüklerin yönetimi ve nakit akışının önemini artırmaktadır.
Değerleme açısından TTKOM, karttaki referans fiyat üzerinden 8,82 F/K ve 0,60 PD/DD çarpanlarıyla fiyatlanmaktadır. Bununla birlikte %6,8 seviyesindeki özsermaye kârlılığı, düşük PD/DD çarpanının kârlılık kapasitesiyle birlikte ele alınmasını gerektirmektedir. Gelir büyümesinin korunması, yatırımların nakit üretimine katkısının güçlenmesi ve finansman yükünün hafiflemesi, söz konusu iskontonun azalmasını destekleyebilecek temel gelişmelerdir. Önümüzdeki dönemde özellikle büyümenin marjlara ve serbest nakit akışına dönüşümünü, hedef değerimize yönelik fiyatlamanın başlıca belirleyicileri olarak izliyoruz.
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.