
HİSSE DEĞERLENDİRMESİ- GCM Yatırım, Oyak Çimento İçin hedef fiyatını 22,08 TL olarak güncelledi

Çeyreklik Karlılıkta Toparlanma ve Güçlü Net Nakit Pozisyonu
OYAK Çimento, 2026 yılının üçüncü çeyreğinde bir önceki çeyreğe göre %13,9 artışla 17,76 milyar TL hasılat ve %43,4 artışla 2,99 milyar TL net kâr elde etmiştir. Brüt kâr marjının %28,1'e yükselmesi operasyonel toparlanmayı desteklerken, 13,63 milyar TL net nakit pozisyonu şirketin finansal yapısını güçlü tutmaktadır. Bununla birlikte, hasılatın yıllık bazda %11,1, net kârın ise %32,1 gerilemesi, çeyreklik toparlanmaya rağmen satış ve kârlılık performansının geçen yılın aynı döneminin altında kaldığını göstermektedir. Değerleme çalışmamızda hesapladığımız 22,08 TL hedef fiyatımızı güncelliyor ve OYAKC'yi model portföyümüzde tutmaya devam ediyoruz.…
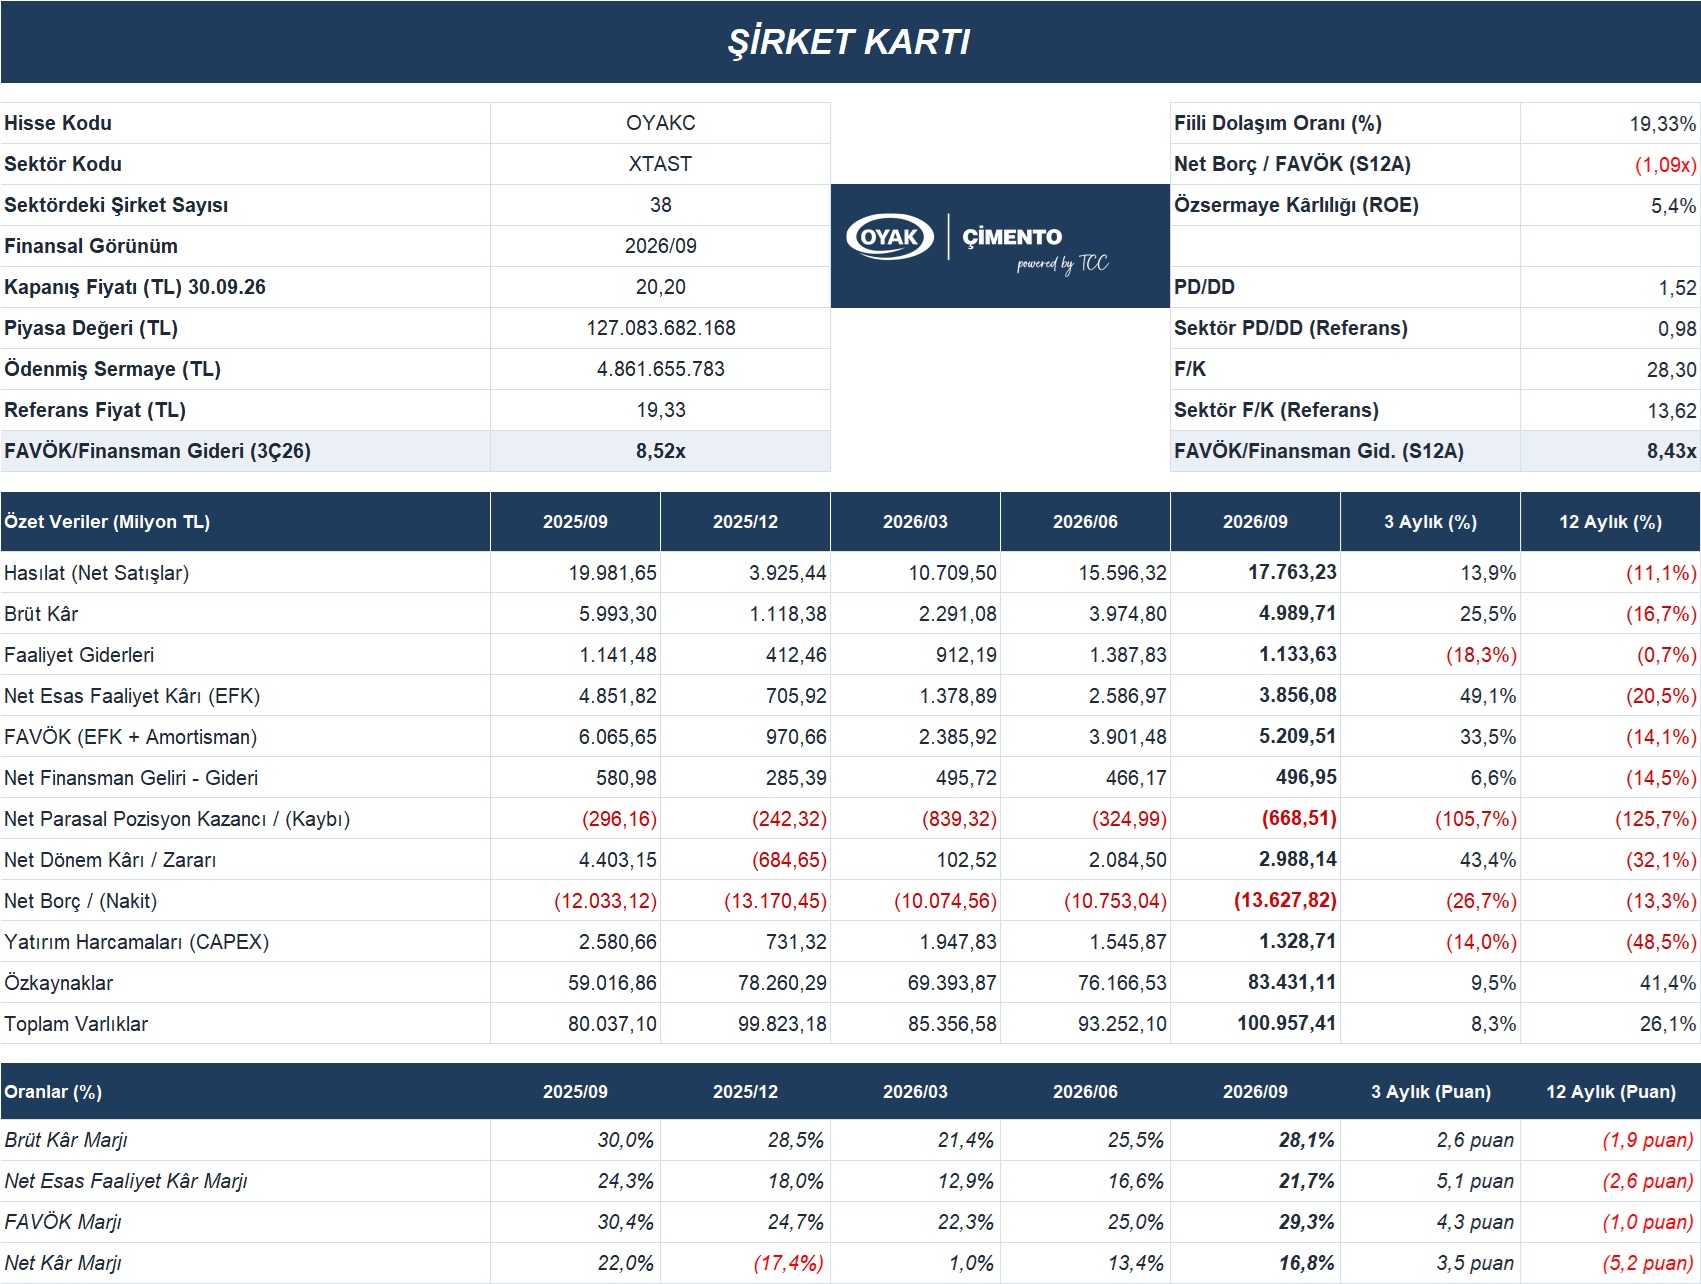
OYAK Çimento'nun 2026 yılı üçüncü çeyrek hasılatı, önceki çeyreğe göre %13,9 artarken geçen yılın aynı dönemine göre %11,1 azalarak 17,76 milyar TL olmuştur. Brüt kâr, çeyreklik %25,5 artışla 4,99 milyar TL'ye ulaşmış, yıllık bazda ise %16,7 gerilemiştir. Brüt kârın satışlardan daha hızlı artmasıyla brüt kâr marjı, ikinci çeyrekteki %25,5 seviyesinden %28,1'e yükselmiştir. Geçen yılın aynı dönemindeki %30,0 marjın altında kalınması, çeyreklik toparlanmaya rağmen yıllık bazdaki kârlılık kaybının henüz tamamen telafi edilemediğini göstermektedir.
Faaliyet giderlerinin önceki çeyreğe göre %18,3 azalarak 1,13 milyar TL'ye gerilemesi, operasyonel kârlılıktaki iyileşmeyi desteklemiştir. Net esas faaliyet kârı çeyreklik %49,1 artışla 3,86 milyar TL'ye yükselirken, net esas faaliyet kâr marjı %16,6'dan %21,7'ye çıkmıştır. Kartta net esas faaliyet kârına çeyreklik amortismanın eklenmesiyle hesaplanan FAVÖK ise önceki çeyreğe göre %33,5 artarak 5,21 milyar TL'ye ulaşmıştır. Böylece FAVÖK marjı %25,0'ten %29,3'e yükselmiştir. Bununla birlikte, FAVÖK'ün yıllık bazda %14,1 azalması ve marjın geçen yılki %30,4 seviyesinin altında kalması, operasyonel performansta yıllık karşılaştırmanın hâlen zayıf olduğuna işaret etmektedir.
Finansman tarafında şirket, üçüncü çeyrekte 496,95 milyon TL net finansman geliri elde etmiştir. Bu tutar önceki çeyreğe göre %6,6 artarken, geçen yılın aynı dönemine göre %14,5 gerilemiştir. Net parasal pozisyon kaybının ikinci çeyrekteki 324,99 milyon TL'den 668,51 milyon TL'ye yükselmesi ise operasyonel iyileşmenin net kâra yansımasını sınırlamıştır. Net dönem kârı, önceki çeyreğe göre %43,4 artışla 2,99 milyar TL'ye ulaşmasına rağmen yıllık bazda %32,1 azalmıştır. Net kâr marjı da çeyreklik bazda %13,4'ten %16,8'e yükselmiş, geçen yılın aynı dönemindeki %22,0 seviyesinin altında kalmıştır.
Bilanço tarafında toplam varlıklar, önceki çeyreğe göre %8,3 ve yıllık bazda %26,1 artarak 100,96 milyar TL'ye ulaşmıştır. Özkaynaklar ise çeyreklik %9,5 ve yıllık %41,4 büyümeyle 83,43 milyar TL'ye yükselmiştir. Özkaynakların toplam varlıkların yaklaşık %82,6'sını karşılaması, şirketin güçlü sermaye yapısını desteklemektedir. Kısa vadeli finansal yatırımların da dâhil edildiği net nakit pozisyonu, önceki çeyreğe göre %26,7 artarak 13,63 milyar TL olmuştur. Çeyreklik yatırım harcamalarının %14,0 azalışla 1,33 milyar TL'ye gerilemesi de dönem içindeki yatırım kaynaklı nakit çıkışının önceki çeyreğe göre azaldığını göstermektedir.
Değerleme açısından OYAKC, kartta kullanılan 26,14 TL referans fiyat üzerinden 28,30 F/K ve 1,52 PD/DD çarpanlarıyla işlem görmektedir. Bu seviyeler, karttaki 13,62 F/K ve 0,98 PD/DD sektör referanslarının üzerindedir. Güçlü net nakit pozisyonu ve çeyreklik marj iyileşmesi şirketin olumlu taraflarını oluştururken, satış ve net kârdaki yıllık gerileme değerleme açısından izlenmesi gereken unsurlardır. Güncel çalışmamızda hedef fiyatını İNA yöntemine göre 22,08 TL olarak buluyoruz ve OYAKC'yi model portföyümüzde tutmaya devam ediyoruz.
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.