
Arçelik'in zararı sonrası hedef fiyatlar düştü: Aracı kurumlardan olumsuz değerlendirme

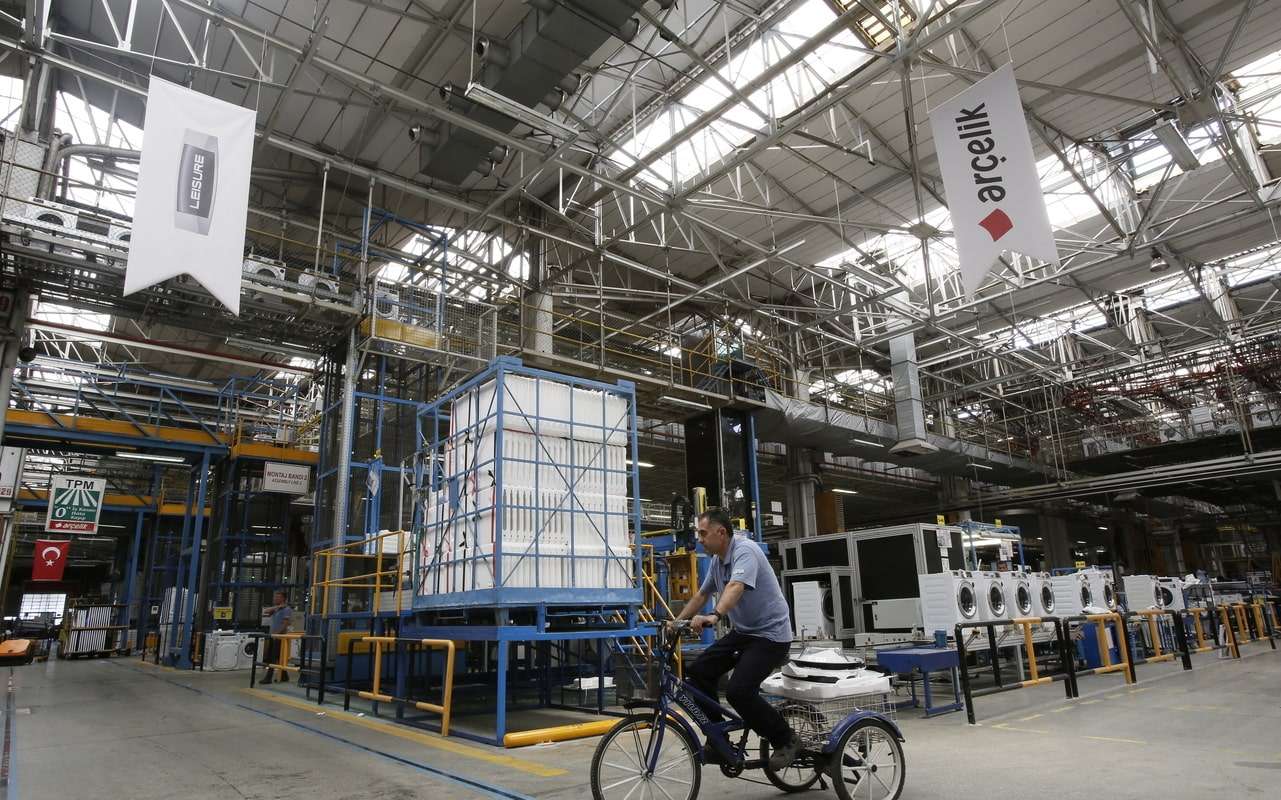
Arçelik'in (ARCLK) 2026 yılı üçüncü çeyreğinde beklentilerin üzerinde 6,2 milyar TL net zarar açıklaması ve yıl sonu beklentilerini aşağı yönlü revize etmesinin ardından aracı kurumlardan olumsuz değerlendirmeler geldi. İş Yatırım hedef fiyatını 108 TL'ye, Deniz Yatırım ise 122 TL'ye indirirken, Gedik Yatırım 135,90 TL, Vakıf Yatırım ise 160 TL hedef fiyat açıkladı.
Arçelik, üçüncü çeyrekte 138,97 milyar TL satış geliri, 5,87 milyar TL FAVÖK ve 6,21 milyar TL ana ortaklık net zararı kaydetti. Gedik Yatırım'ın hesaplamalarına göre net zarar, 5,70 milyar TL'lik piyasa beklentisinin yaklaşık yüzde 9 üzerinde gerçekleşti. Satış gelirleri yıllık reel bazda yüzde 13,9 gerilerken, uluslararası satışlar yüzde 18,2, Türkiye satışları yüzde 4,5 daraldı. Brüt kar marjı yüzde 29 seviyesinde korunmasına rağmen faaliyet giderleri ve finansman maliyetleri karlılığı baskıladı.
İş Yatırım hedef fiyatını 108 TL'ye düşürdü
İş Yatırım, beklentilerin üzerindeki net zarar ve kar marjı beklentisinin düşürülmesi nedeniyle hissede ilk piyasa tepkisinin olumsuz olmasını beklediğini belirtti. Kurum, hedef fiyatını 130 TL'den 108 TL'ye indirirken TUT tavsiyesini korudu. Dördüncü çeyrekte stokların azaltılması, alacak tahsilatı ve borçluluğun düşürülmesine yönelik adımları olumlu değerlendiren İş Yatırım, yüksek hammadde maliyetleri ve Avrupa'daki rekabete dikkat çekti.
Deniz Yatırım hedef fiyatını 152 TL'den 122 TL'ye indirdi
Deniz Yatırım, 2026 ve 2027 yılı FAVÖK tahminlerini ortalama yüzde 20 azaltarak 12 aylık hedef fiyatını 152 TL'den 122 TL'ye düşürdü. Kurum, zayıf karlılık ve artan borçluluğa rağmen AL tavsiyesini korudu. Şirket yönetiminin son çeyrekte karlılık ve nakit akışında iyileşme beklemesi ile hisse fiyatının 2008-2009 kriz dönemi seviyelerine gerilemesi bu kararın gerekçeleri arasında gösterildi.
Gedik Yatırım, 135,90 TL hedef fiyatla sonuçları negatif değerlendirdi. Kurum, düzeltilmiş net borcun 211,8 milyar TL'ye, net borç/FAVÖK oranının 6,32'ye yükseldiğini belirtti. Vakıf Yatırım ise 160 TL hedef fiyatını ve Endekse Paralel Getiri tavsiyesini korudu. Kurum, 218,1 milyar TL'ye ulaşan net borç ve zayıflayan nakit yaratma görünümüne dikkat çekti.
İntegral Yatırım, düzeltilmiş FAVÖK marjının yüzde 5,3'e gerilemesi ve düzeltilmiş net borcun yıl sonuna göre yüzde 23,4 artmasını gerekçe göstererek temkinli görüşünü sürdürdü. Kuzey Menkul de yurt dışı operasyonlardaki zayıflık, marj daralması ve yüksek borçluluk nedeniyle sonuçları negatif değerlendirdi.
Şirket 2026 beklentilerini yeniden düşürdü
PhillipCapital, Arçelik'in uluslararası pazarlarda döviz bazında tek haneli gelir düşüşü beklentisini düşük çift haneli daralmaya çevirdiğini belirtti. Düzeltilmiş FAVÖK marjı hedefi yüzde 6,25-6,50 aralığından yüzde 5,75-6,00'a, yatırım harcaması beklentisi ise yaklaşık 250 milyon eurodan 200-225 milyon euroya indirildi.
PhillipCapital, devam eden reel ciro daralması ve aşağı yönlü beklenti revizyonları nedeniyle sonuçları negatif değerlendirdi. İnfo Yatırım da satış hacmindeki zayıflık ve faaliyet giderlerinin marjlar üzerindeki baskısına dikkat çekerken, hammadde maliyet yönetimi ve satın alma tasarruflarının brüt kar marjını yüzde 29'da tuttuğunu belirtti.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.