

- TCMB, yıl sonuna kadar vadesi gelen özel sektör TL borçlanma araçlarının itfası için kullandırılacak TL kredileri kredi büyüme sınırından istisna etti. Banka dışı ihraççıları kapsayan düzenleme, söz konusu itfaların banka kredileriyle finansmanını kolaylaştırıyor.
- SPK, Fon Rehberi'ndeki portföy ve yatırım sınırlamalarına tam uyum tarihini 31 Aralık 2026'dan 31 Ocak 2027'ye uzattı. 31 Ekim ve 30 Kasım için öngörülen kademeli uyum hükümleri kaldırıldı. Ek süre, fonların uyum amacıyla yapması gereken portföy değişikliklerini zamana yaymasına olanak tanıyor.
- SPK, talebe dayalı profesyonel müşteri kabulünde finansal varlık eşiğini 10 milyon TL'den 50 milyon TL'ye, işlem hacmi şartını 5 milyon TL'den 25 milyon TL'ye yükseltti. Bu koşullara atıf yapan nitelikli yatırımcı şartları da güncellendi. Gayrimenkul ve girişim sermayesi yatırım fonlarının yatırımcılarına daha düşük finansal eşiklerle işlem yapma imkânı tanıyan istisna kaldırılarak bu yatırımcılar da genel koşullara tabi tutuldu.
- TÜİK'e göre ekimde hizmet güveni 2,7 puan düşerek 109,2'ye indi; perakende güveni 1,2 puan artarak 112,5'e, inşaat güveni 0,3 puan artarak 83,3'e çıktı. Perakendede son üç aylık satış değerlendirmesi güçlenirken gelecek üç aylık satış beklentisi 128,0'dan 123,6'ya geriledi.
- Akbank, ekimde vadesi gelen sendikasyon kredisini %107 yenileme oranıyla 542 milyon dolar karşılığı tutarda sağladı. 19 ülkeden 37 bankanın katıldığı işleme 891 milyon doların üzerinde talep gelirken kredinin %45'i iki ve üç yıl vadeli dilimlerden oluştu. Bir yıllık dilimlerin maliyeti SOFR +125 BP ve Euribor +100 BP olarak belirlendi.
- Türk Telekom, 14 uluslararası bankayla 1 milyar dolarlık kredi anlaşması imzaladı. Nihai vade Ekim 2031, ortalama vade 4,55 yıl; ücretler dahil toplam maliyet altı aylık SOFR +215 BP. Kaynak 5G, fiber ve genel finansman ihtiyaçlarında kullanılacak.
- Cumhurbaşkanı Erdoğan, 2026 için %3,3, 2027 için %4,2 büyüme öngördüklerini açıkladı. 2027 bütçe teklifinde giderler 27,276 trilyon TL, gelirler 23,408 trilyon TL olarak belirtildi.
- Arçelik üçüncü çeyrekte 6,2 milyar TL net zarar açıkladı; hasılat 139 milyar TL ile 139,6 milyar TL beklentisinin altında kaldı. Net borç 204,4 milyar TL'den 218,1 milyar TL'ye çıktı.
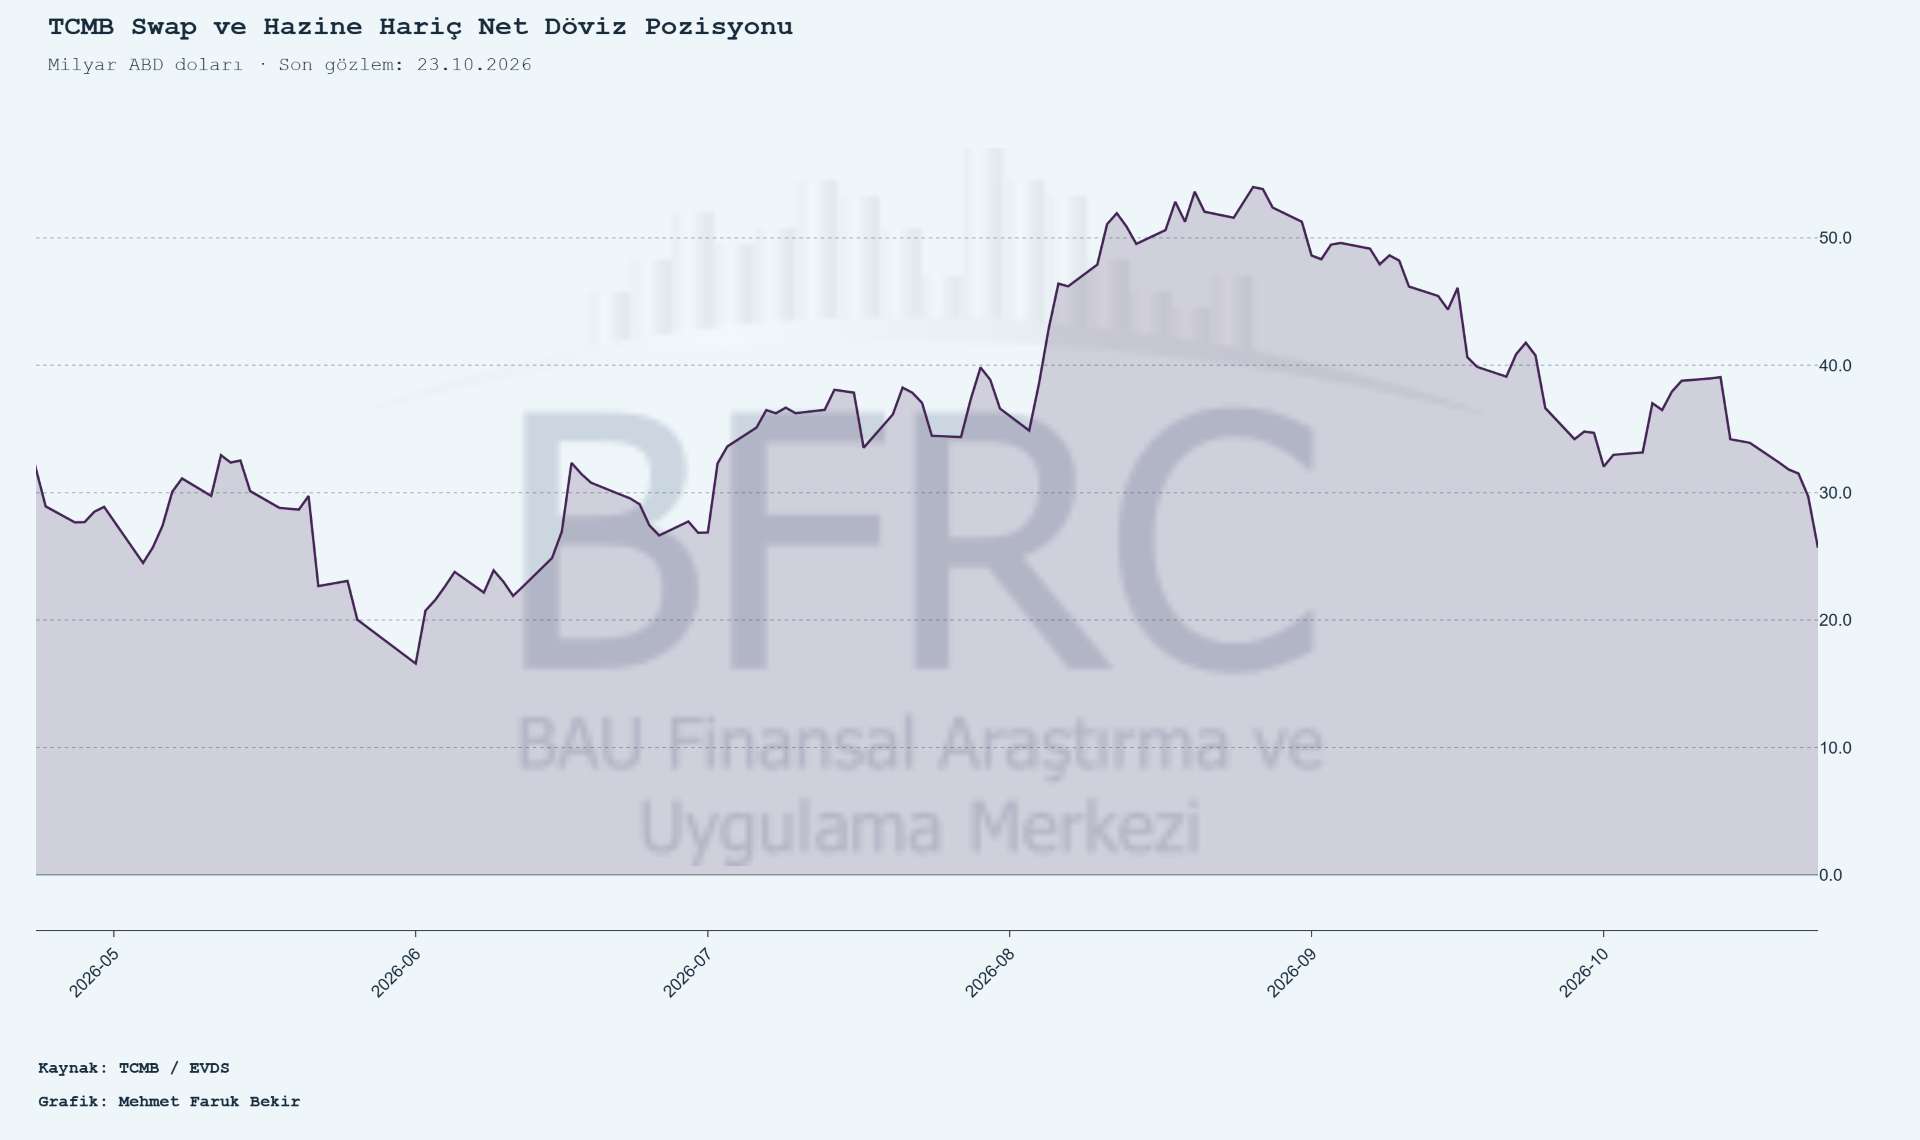
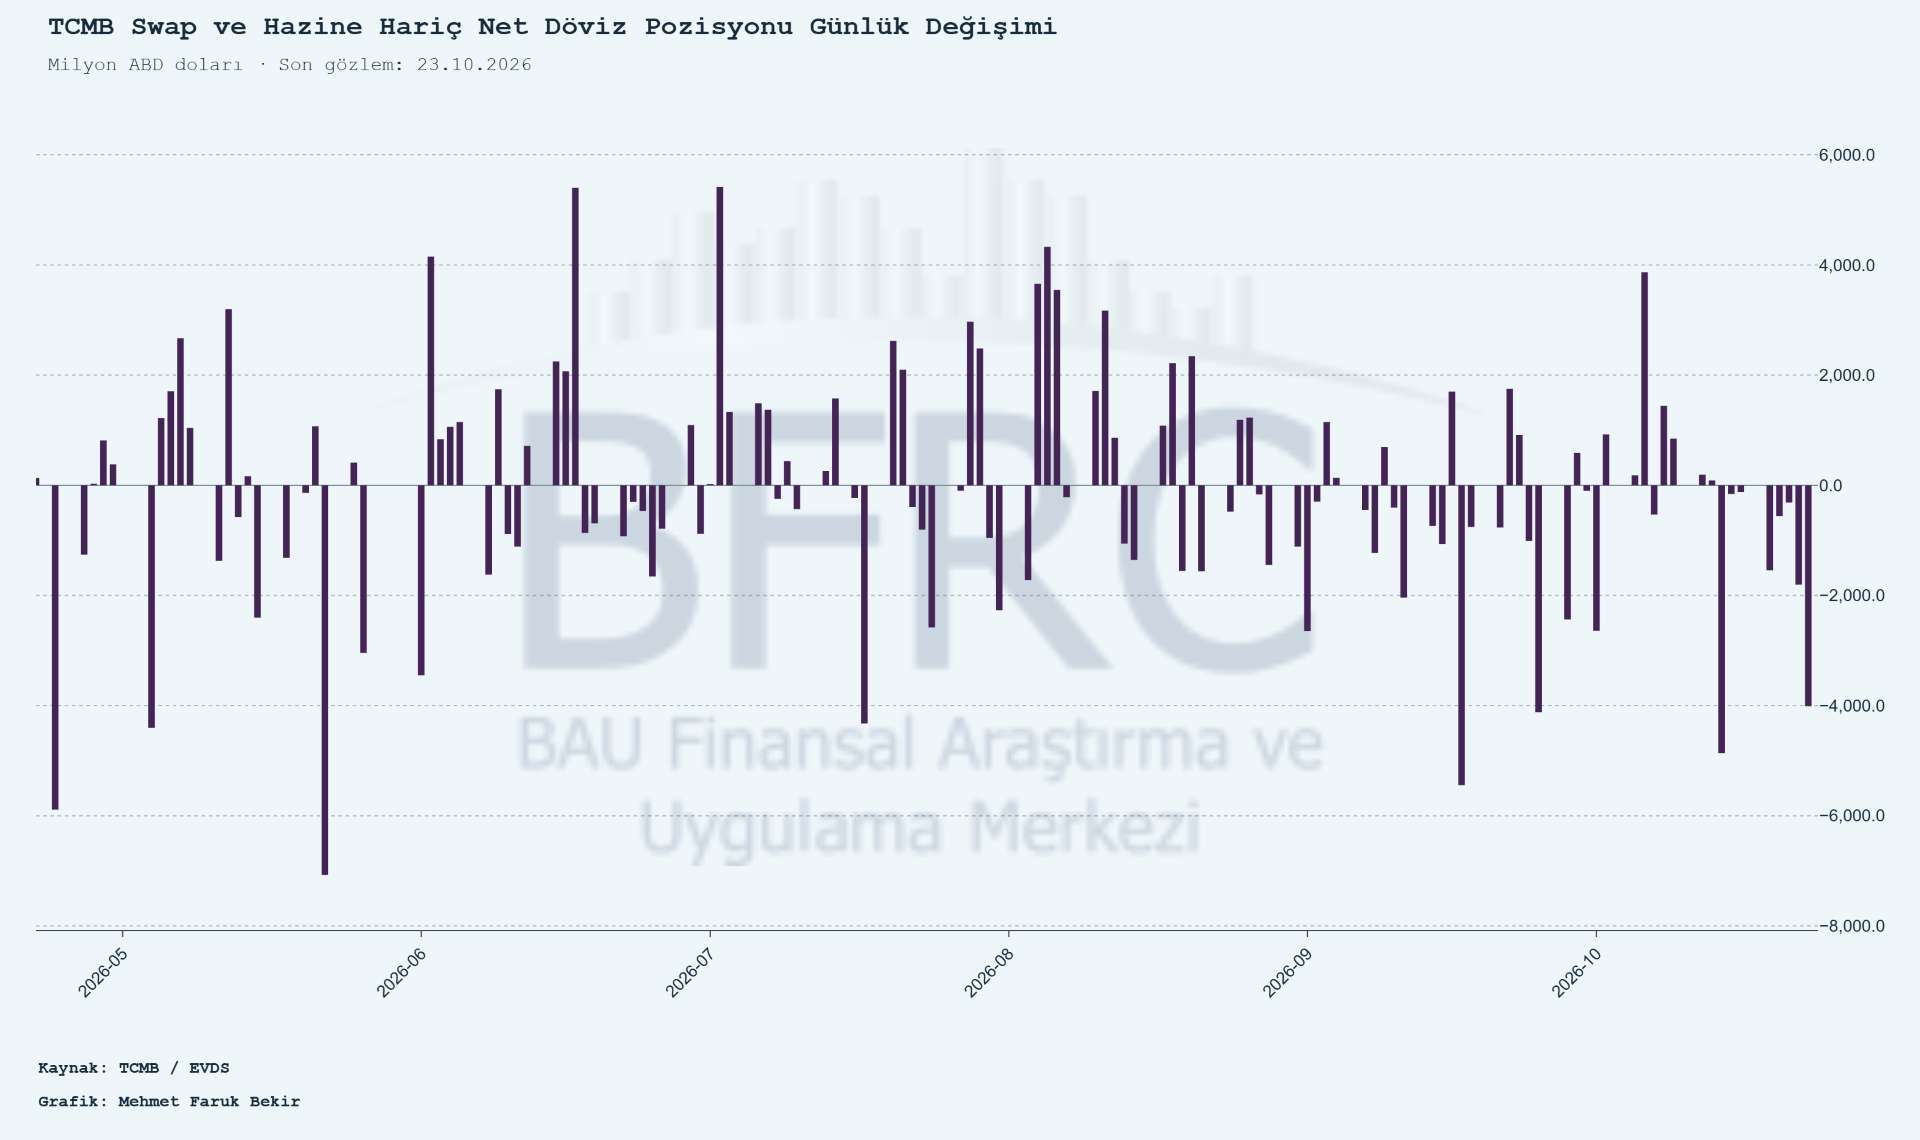
- Hesaplamalarımıza göre TCMB'nin swap ve Hazine hariç net döviz pozisyonu, 23 Ekim Cuma günü bir önceki güne göre 4 milyar dolar azalarak 25,68 milyar dolara geriledi.
- Almanya Ifo iş iklimi ekimde 0,3 puan artarak 90,2'ye çıktı; Reuters anketindeki 90,0 beklentisini aştı. Beklentiler 1,2 puan artışla 91,6'ya yükselirken mevcut durum 0,7 puan düşerek 88,8'e indi. Güvendeki iyileşme, mevcut faaliyetten çok gelecek beklentisinden kaynaklandı.
- İngiltere CBI perakende satış dengesi ekimde −55'ten −10'a yükselerek −47 beklentisinin üzerinde gerçekleşti. CBI'ye göre yıllık satış hacmindeki daralma Nisan 2025'ten bu yana en yavaş hızına indi. Dengenin negatif kalması, satışlarında yıllık düşüş bildiren işletmelerin artış bildirenlerden fazla olduğunu gösteriyor.
- Chicago Fed Ulusal Aktivite Endeksi eylülde 0,07'ye yükseldi; ağustos −0,04'ten −0,08'e revize edildi. Gösterge, ekonomik faaliyetin uzun dönem ortalamasına kıyasla hafif üzerinde seyrettiğine işaret ediyor.
- Dallas Fed genel iş faaliyeti endeksi ekimde 3,6 puan artarak 13,4'e çıktı. Buna karşılık üretim endeksi 29,5'ten 15,8'e, yeni siparişler 30,7'den 9,3'e indi; ödenen fiyatlar 52,2'den 55,3'e yükseldi. İş ortamı algısındaki iyileşmeye rağmen üretim ve sipariş ivmesi yavaşladı.
- Anthropic, halka arz başvurusunu kamuya açtı; Nasdaq'ta ANT koduyla işlem görmeyi planlıyor. Başvuruda ilk altı aylık gelir 16,3 milyar dolar, net zarar 80,7 milyar dolar olarak yer aldı.
- Brezilya'da Lula'nın yeniden seçilmesinin ardından ilk işlemlerde Brezilya'nın ana borsa endeksi Ibovespa'daki kayıp %10'u aşınca işlemler 30 dakika durduruldu, sonrasında kayıplar %21'e ulaştı. Real açılışta yaklaşık %11 değer kaybetti.
- Türkiye, Suudi Arabistan ve Pakistan'dan üst düzey yetkililer İran'da gerilimi azaltmaya yönelik temaslarda bulundu. ABD–İran çatışmalarının hafiflemesi beklentisi petrolün görece gerilemesine sebep oldu; Suudi enerji altyapısına yönelik Husi saldırıları ise arz riskini korudu.
- İşsizlik Oranı: %7,8 – — – 10.00
- ABD İnşaat İzinleri: 1,403 M – 1,4 M – 15.00
- ABD Dayanıklı Mal Siparişleri: %0,0 – %1,5 – 15.30
- ABD Ulaşım Hariç Siparişler: %0,3 – %0,6 – 15.30
- ABD Case-Shiller Konut Fiyatları: %2,5 – %2,5 – 16.00
- ABD FHFA Konut Fiyat Endeksi: %0,3 – %0,1 – 16.00
- ABD CB Tüketici Güveni: 81,9 – 81,0 – 17.00
- ABD Yeni Konut Satışı: 684 bin – 650 bin – 17.00
- ABD Richmond Fed İmalat Endeksi: −2 – 1 – 17.00
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.