
ANALİZ- Günlük Bülten (BFRC)

-
Yurt Dışı ÜFE eylülde aylık %2,82, yıllık %33,64 arttı. Enerji grubunda aylık artış %15,45, yıllık artış %130,31 oldu.
-
Türkiye'nin net uluslararası yatırım pozisyonu açığı ağustosta 398,7'den 364,5 milyar dolara geriledi. Yurt dışı varlıklar %6,1 artarak 445,2 milyar dolara, yükümlülükler %1,1 azalarak 809,7 milyar dolara geldi.
-
Merkezi yönetim brüt borç stoku eylül sonunda 16 trilyon 202,2 milyar TL oldu; ağustosta 15 trilyon 893,8 milyar TL idi. Döviz cinsi borçların TL karşılığı 8 trilyon 219,1 milyar TL'ye ulaştı. Borç stoku bir önceki aya göre 308,4 milyar TL arttı.
-
Hazine ve Maliye Bakanı Mehmet Şimşek, olağan tasfiyede 45.747 hesaba 40,8 milyar TL ödendiğini; diğer ara ödemeler için kanunun çıkmasının beklendiğini söyledi. Yeni kanun sonrasında fonların kaynaklarına göre 1 milyon TL'ye kadar ödeme öngörülüyor.
-
Mehmet Şimşek, Fon Rehberi'nin uygulanmasının ertelenmeyeceğini ve serbest fonların TEFAS'a açıklığının değerlendirildiğini belirtti. Yıl sonuna kadar vadesi gelecek ÖST tutarını 26,5 milyar TL olarak açıkladı. KGF özkaynaklarıyla oluşturulacak kredi çerçevesi ise çalışma aşamasında.
-
Vestel, 500 milyon dolarlık 2029 vadeli eurobondları için takas teklifi başlattı. Anapara korunarak 2035 vade/%4 kupon veya %45 anapara kesintisiyle 2032 vade/%6 kupon öneriliyor. İlk seçenekte de vade uzaması ve kupon düşüşü ekonomik kayıp yaratabilir; teklifin kabul ve onay koşulları bulunuyor.
-
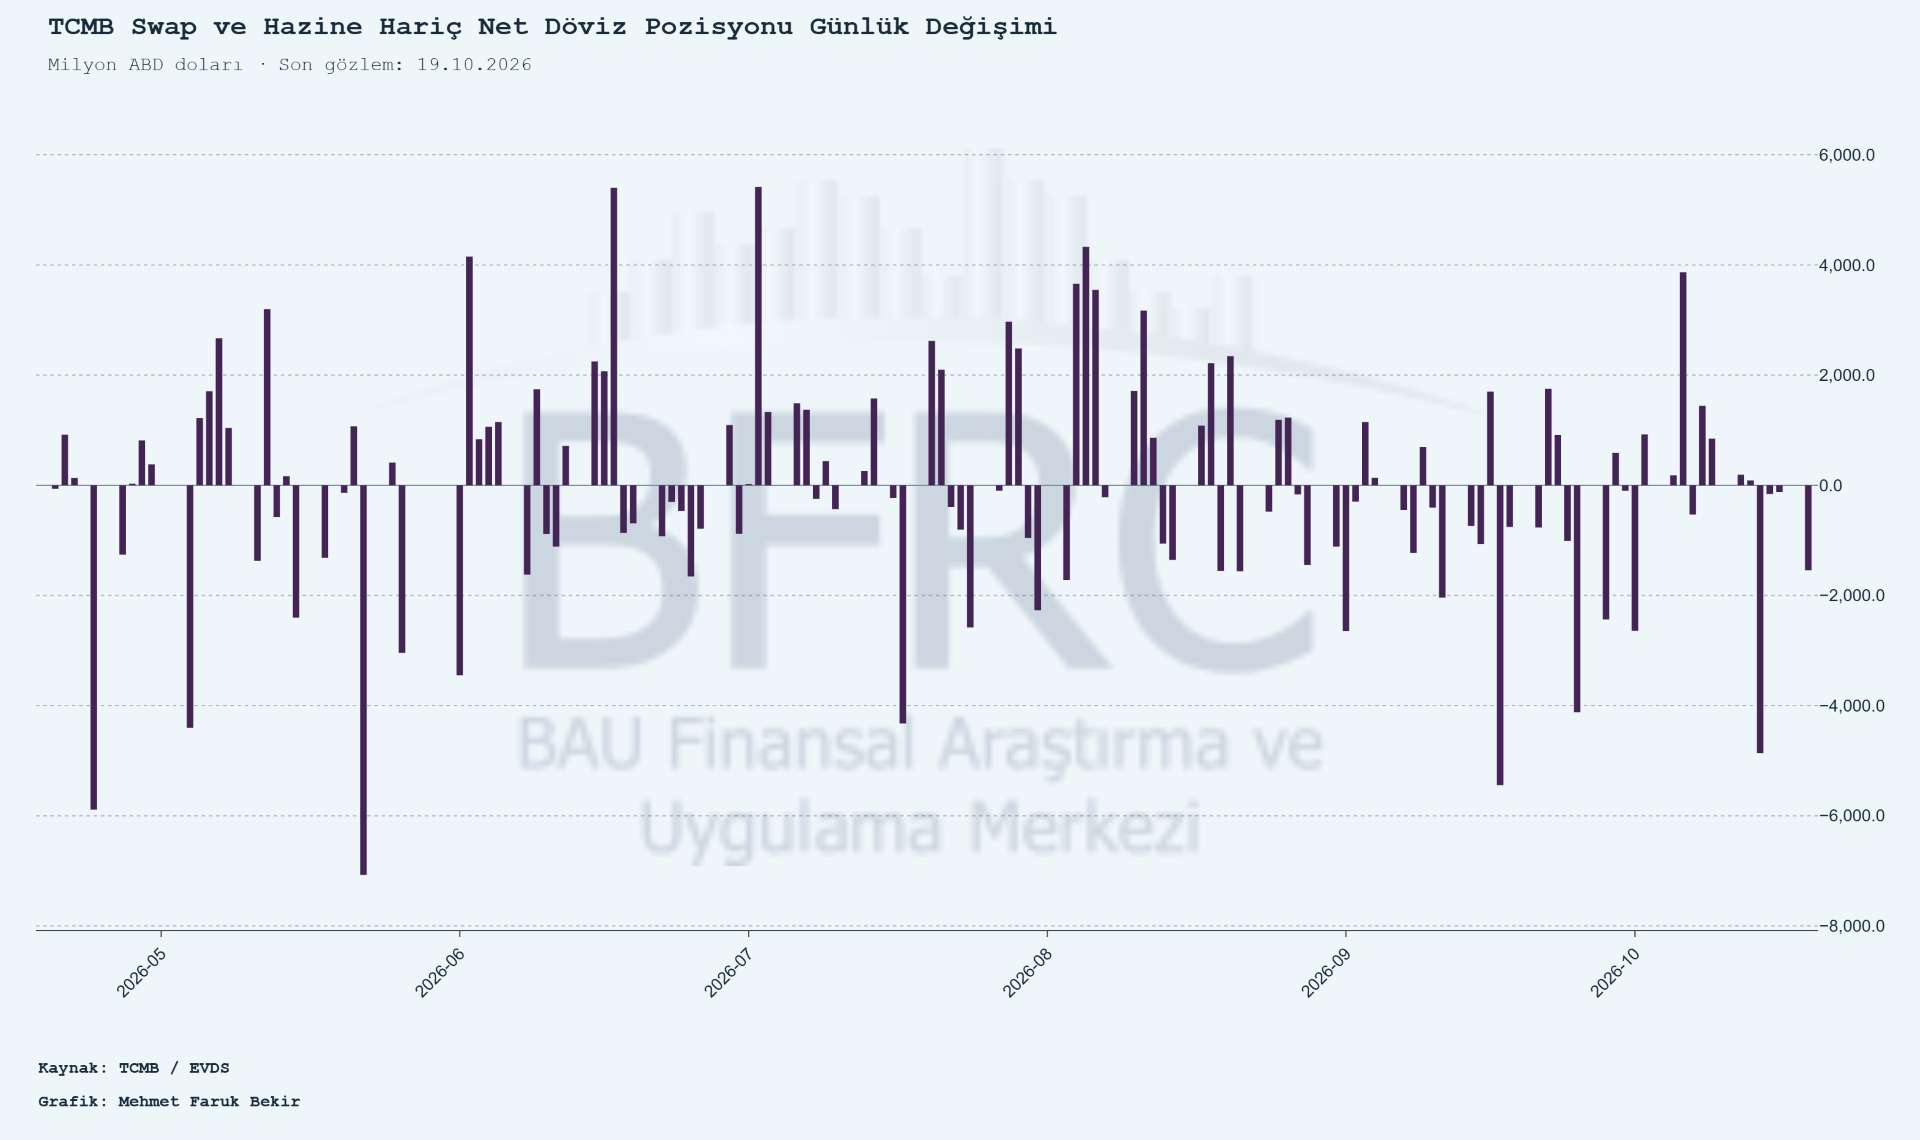
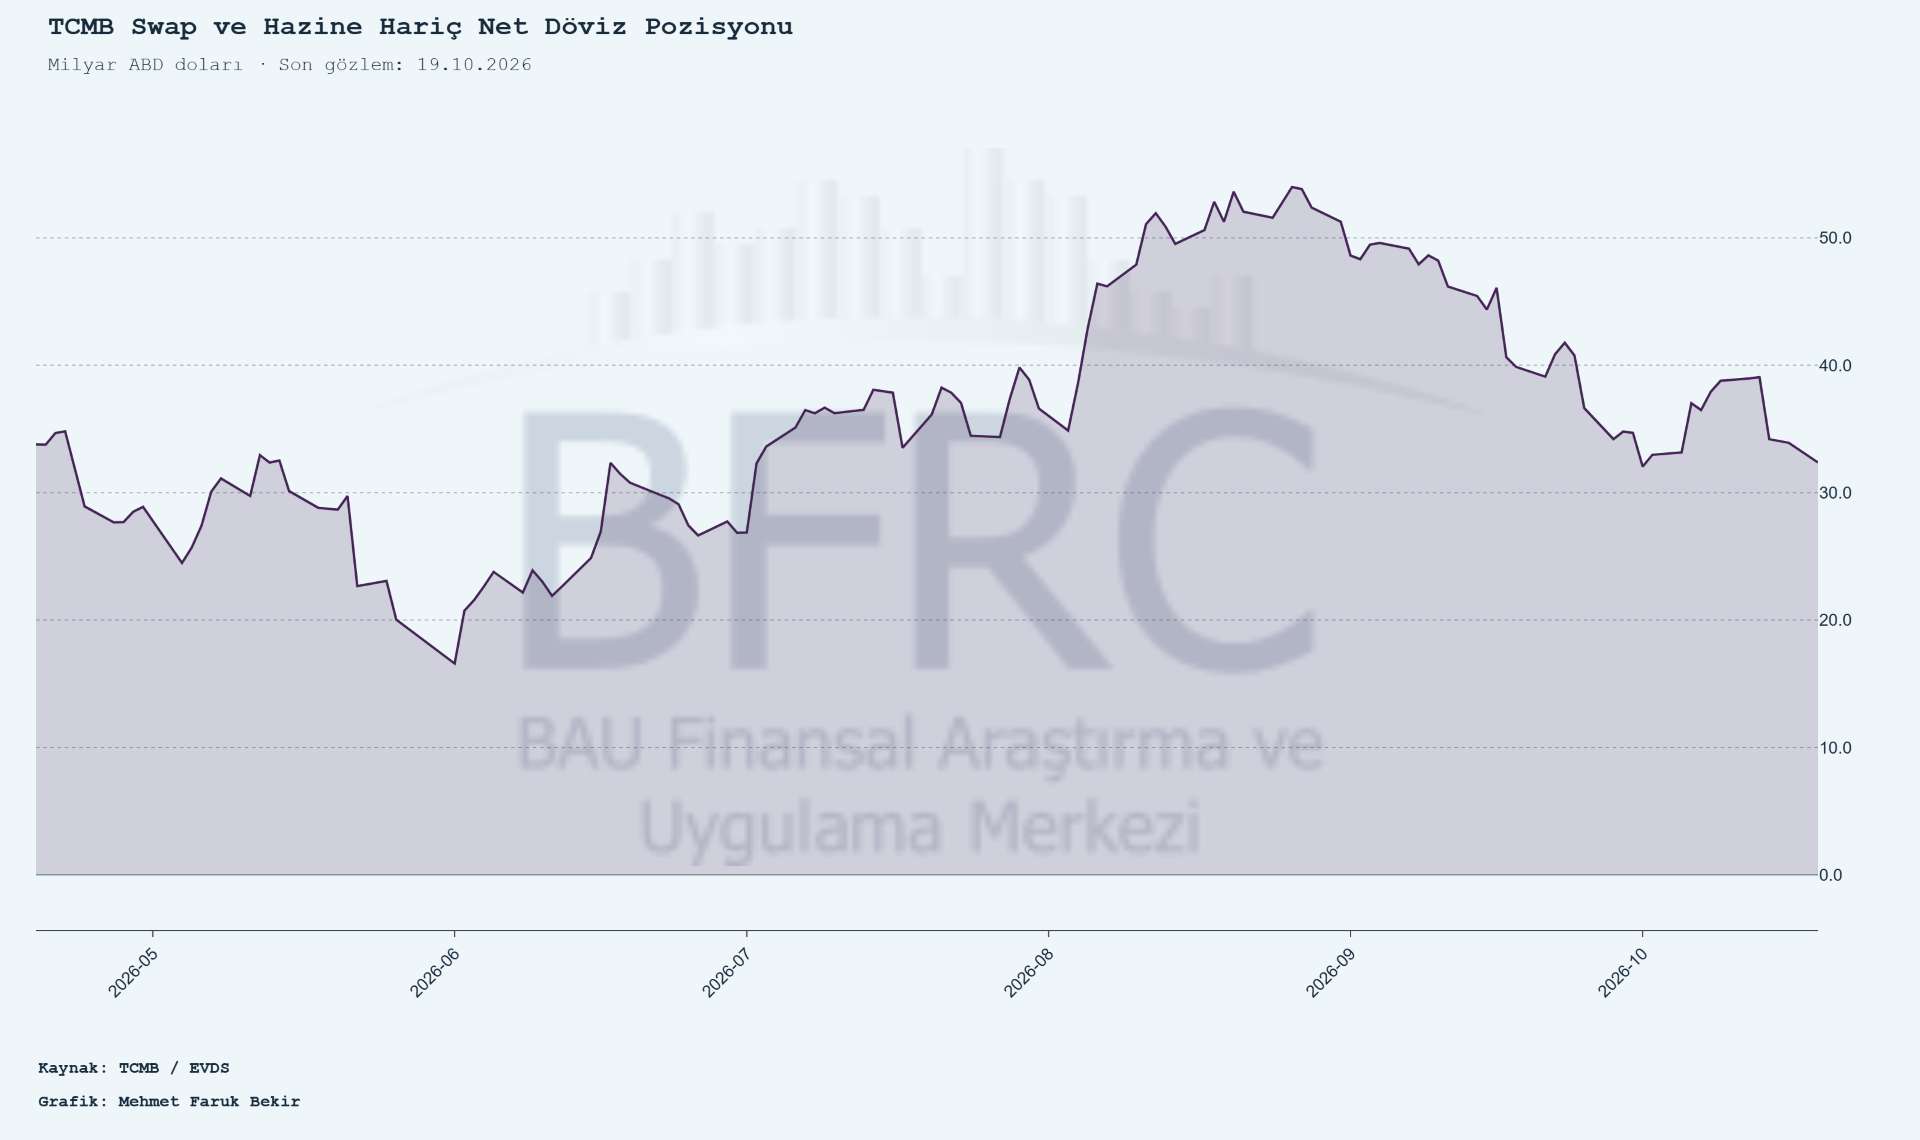
Hesaplamalarımıza göre TCMB'nin swap ve Hazine hariç net döviz pozisyonu, 19 Ekim'de bir önceki iş gününe göre 1,54 milyar dolar azalarak 32,37 milyar dolara geriledi.
-
ABD'de konut başlangıçları eylülde aylık %5,2 düşerek yıllıklandırılmış 1,221 milyona indi; Reuters beklentisi 1,305 milyondu. İnşaat izinleri %0,2 azalarak 1,400 milyon oldu. Tek ailelik başlangıçlar %4,6, izinler %4 geriledi.
-
NAR'a göre ABD bekleyen konut satışları eylülde aylık %7,3, yıllık %11,3 geriledi. Aylık düşüş dört bölgenin tamamına yayıldı. Gösterge, tamamlanmış satışları değil, sözleşmesi imzalanmış işlemleri kapsıyor.
-
Almanya'da ÜFE eylülde aylık %1,9, yıllık %6,7 arttı; yıllık %6,2 beklentisini aştı. Enerji hariç artış aylık %0,1, yıllık %3,2 oldu. Enerji hariç aylık artışın %0,1 ile sınırlı kalması, manşetteki yükselişin enerji ağırlıklı olduğuna işaret ediyor.
-
Almanya ZEW beklenti endeksi ekimde 6,6 puan düşerek 28,1'e indi; mevcut durum endeksi 11,2 puan artarak −35,9'a çıktı. Avro Bölgesi beklenti endeksi 7,3 puan gerileyerek 18,5 oldu.
-
Çin'de bir yıllık LPR %3,00, beş yıllık LPR %3,50'de sabit tutuldu.
-
GM hisseleri maliyet ve kamyon satışlarına ilişkin uyarılarla gün içinde %8'in üzerinde gerilerken, 3M Amazon'la veri merkezi iş birliği ve yükseltilen kâr öngörüsüyle yükseldi.
-
Reel Kesim Güven Endeksi (Ekim): 102,0 – — – 10.00
-
Kapasite Kullanım Oranı (Ekim): %74,2 – — – 10.00
-
İngiltere TÜFE (Eylül, aylık): %0,5 – %0,3 – 09.00
-
İngiltere Girdi ÜFE (Eylül, aylık): %0,3 – %1,6 – 09.00
-
İngiltere Çıktı ÜFE (Eylül, yıllık): %3,7 – %4,3 – 09.00
-
ABD MBA Mortgage Başvuruları (Haftalık): −%2,7 – — – 14.00
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.



Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.