
ANALİZ- Günlük Piyasa Bülteni (İktisatbank)

Trump'ın Rusya açılımı dengeleri değiştirdi, risk iştahı toparlanıyor
- Bir süredir mütemadiyen aynı konuların etrafında dolaştığımız ve kendi kendimizi tekrar ettiğimizin pekâlâ farkındayız. Jeopolitik riskler tüm ağırlığıyla masa üzerinde durmaya devam ederken, emtia fiyatlarının yüksek seyri enflasyonist baskıları artırmaya devam ediyor. Brent cinsi ham petrolün varil fiyatı haftanın son iş gününü 110 dolar seviyesini test ederek tamamladı. Bir başka bakış açısıyla, Brent petrol sene başına göre %81 yükselirken, gümüş ise getiri liginin dibinde yer alarak %20 düştü. Yapay zekâ ve çip sektöründe ise soru işaretleri zihinleri meşgul etmeye devam ediyor. Goldman Sachs'ın hesaplamalarına göre, beş büyük yapay zekâ şirketinin gelecek yıl toplam yatırım harcamalarının 1,2 trilyon dolara ulaşması bekleniyor. Rakamın büyüklüğü bir yana, bu yatırımların ne kadar sürede kendini amorti edeceği sorusu giderek daha fazla önem kazanıyor. Teknoloji hisseleri denince akla gelen Nasdaq endeksi haftanın son iş gününü %2'nin üzerinde düşüşle tamamlarken, son 10 günlük performansı da %6 düşüş yönünde oldu.
- Türkiye'de Fon Krizi'nin etkileri sürerken, cuma günü bültenimizde de dile getirdiğimiz MSCI uyarısı hisse senetleri üzerindeki baskıyı artırdı. MSCI, yaz başında yaptığı uyarının dozunu bir kademe daha yükselterek, piyasa şeffaflığı ve sağlıklı işleyiş konusunda atılan adımların yeterli olmadığını ortaya koydu. Türkiye'nin gelişmekte olan ülke statüsünü koruması açısından Haziran 2027 kritik bir tarih olarak karşımıza çıkıyor. Endonezya'da yaşananları da birlikte düşündüğümüzde, piyasaların bu uyarıyı pek hoş karşılamadığını görüyoruz. BIST100 ve BIST30 endeksleri cuma gününü %3 kayıpla tamamlarken, bankacılık endeksi %2 geriledi. CDS risk primi 250 baz puanda yatay seyrederken, iki yıllık gösterge tahvilin bileşik faizi, faiz indirimi beklentilerinin desteğiyle son iki haftada 100 baz puan düşerek %39,40 seviyesine indi. USDTRY kuru ise yeni haftaya 49,54 seviyesinden başlıyor.
- MSCI'nın Endonezya'yı gelişmekte olan ülkeler kategorisinden çıkararak doğrudan bağımsız piyasa statüsüne düşürebileceği uyarısının yankıları ise dinmiyor. Cuma günü %12'ye yakın gerileyen Jakarta borsası, bu sabah da %5'in üzerinde düşerek son altı yılın en düşük seviyesine indi. Yılbaşından bu yana kayıplar %43'ü aşarken, yabancı yatırımcıların net satışları 5 milyar dolara yaklaştı. Endonezya'nın MSCI endekslerinden tamamen çıkarılması hâlinde, yalnızca endeksleri takip eden fonlardan 5,6 milyar dolarlık zorunlu satış gelebileceği hesaplanıyor. Ülke para birimi rupiah da tarihî dip seviyelerine yaklaşırken, satış baskısının borsayla sınırlı kalmayıp döviz ve tahvil piyasalarına yayılmasından endişe ediliyor. Türkiye'nin de benzer gerekçelerle MSCI'nın radarında olması, Endonezya'daki gelişmeleri bizim açımızdan daha da önemli kılıyor.
- Türkiye cephesinde ise gözler perşembe günü sonuçlanacak TCMB'nin olağan Ekim ayı PPK toplantısına çevrildi. Bir süredir gündemden düşmeyen fon krizinin de etkisiyle ekonomik aktivitedeki yavaşlamanın giderek belirginleştiğini görüyoruz. Otomobil satışlarından kredi kartı harcamalarına kadar pek çok gösterge bu tabloyu desteklerken, hanehalkının borç ödeme kapasitesindeki bozulma da dikkat çekiyor. Aşağıdaki grafikten görüleceği üzere, ihtiyaç kredilerinde takibe dönüşüm oranı %7'ye yaklaşarak rekor kırarken, bireysel kredi kartlarında da bu oran %6 seviyesine yaklaşarak tarihî zirvesine yükseldi. Bir başka deyişle, ihtiyaç kredilerinde mevcut her 100 TL'lik bakiyenin yaklaşık 7 TL'si takipte bulunuyor. Ekonomik aktivitedeki sert yavaşlama ve hanehalkının artan ödeme güçlükleri karşısında TCMB'nin, enerji fiyatlarındaki keskin yükselişe rağmen, politika faizini en az 100 baz puan indirerek %37'den %36'ya çekmesine kesin gözüyle bakıyoruz. Böylece TCMB'nin Aralık 2025'ten bu yana ara verdiği faiz indirimlerine bebek adımlarıyla yeniden başlamasını bekliyoruz.
- Cuma günü TCMB'nin açıkladığı iki önemli veri de dikkatimizden kaçmadı. Eylül ayı konut fiyat endeksine göre, konut fiyatları yıllık bazda nominal olarak %22,3 artarken, enflasyondan arındırıldığında reel olarak %5,7 geriledi. Bir başka deyişle, konut fiyatlarındaki artış enflasyonun gerisinde kalmaya devam ederken, bu durum konutun değer artışı açısından yatırım cazibesini sınırlıyor. TCMB'nin yayımladığı Ekim ayı Piyasa Katılımcıları Anketi'nin sonuçlarını ise aşağıdaki grafikten takip edebilirsiniz. Biz özellikle enflasyon beklentilerine odaklandık. Yıl sonu TÜFE beklentisi hemen hemen değişmezken, 12 ay sonrasına ilişkin beklentinin 0,19 puan artışla %23,89'a yükselmesi, orta vadeli enflasyon görünümünde sınırlı da olsa bir bozulmaya işaret ediyor. Buna karşılık, 24 ay sonrasına ilişkin beklentinin 0,38 puan gerilemesini daha uzun vadeli görünüm açısından olumlu okuyoruz. TCMB'nin kurun artış hızında yaptığı ince ayara rağmen, yıl sonu USDTRY beklentisi hafif gerileyerek 51,55 seviyesine inerken, 12 ay sonrasına ilişkin beklenti ise 59,26 seviyesine yükseldi.
- Avrupa'da hayat pahalılığı, eğitim maliyetleri ve hükûmetlerin ekonomi politikalarına yönelik tepkiler giderek büyüyor. Fransa'da öğrencilerin başlattığı protestolar, sendikaların ve farklı toplumsal kesimlerin katılımıyla hafta sonu ülke çapında kitlesel gösterilere dönüşürken, Paris başta olmak üzere birçok kentte şiddet olayları yaşandı. Yüz binlerce kişinin sokaklara döküldüğü gösterilerde 1,200 kişi gözaltına alınırken, Cumhurbaşkanı Macron yaşanan şiddet olaylarını sert bir dille kınadı. Protestolar Fransa ile sınırlı kalmazken, Belçika ve İtalya'da eğitim ve yaşam maliyetleri, Portekiz'de ise düşük ücretler ve konut krizi nedeniyle halk sokaklara döküldü. Fransa'da zaten kırılgan olan siyasi ve mali dengelere toplumsal huzursuzluğun da eklenmesi, ortak para birimi üzerinde baskı kurarken, EURUSD paritesi 1,1230 seviyesinde işlem görüyor.
- Öte yandan, Orta Doğu'da artan gerilimle cuma günü 110 dolar seviyesini test eden Brent petrol, yeni haftaya düşüşle başladı. Trump'ın Rusya'ya yönelik bazı yaptırımları gevşetebileceği beklentisi, piyasaya daha fazla Rus petrol ürünü sunulabileceği düşüncesini güçlendirirken, Brent petrol %1,8 gerileyerek 108 dolar seviyesine indi. Ancak Orta Doğu'da arz güvenliğine ilişkin endişeler dinmiş değil. Ticari gemilere yönelik saldırılar nedeniyle Körfez'den günlük petrol sevkiyatı 20 milyon varilin üzerinden 8,5 milyon varile kadar gerilerken, Mısır'ın Husilere karşı Suudi Arabistan'a destek vermeye hazır olduğunu açıklaması gerilimin daha da yayılabileceğine işaret ediyor.
- Küresel piyasalarda yapay zekâ yatırımlarının finansmanına ilişkin endişeler gündemdeki yerini korurken, yeni gün ve hafta başlangıcında Asya borsalarında karmaşık bir seyrin hâkim olduğunu görüyoruz. Geçen haftayı %5,4 kayıpla tamamlayan Japonya'da Nikkei endeksi bu sabah %1 civarında gerilerken, geçen hafta %14'ten fazla düşen Güney Kore borsası KOSPI ise yaralarını sarmaya çalışarak %0,7 yükseliş kaydetti. Çin'de üçüncü çeyrek büyümesinin beklentileri hafif aşarak %4,5'e ulaşması ve perakende satışların tahminlerden iyi gelmesi satış baskısını sınırladı. ABD'de yarı iletken hisselerinin işlem gördüğü Philadelphia Semiconductor endeksinin son 10 günde %16'dan fazla gerilemesi, teknoloji sektöründeki satışların boyutunu gösteriyor. Yatırımcılar, yapay zekâya yapılan devasa yatırımların ne zaman kâra dönüşeceğini sorgularken, bu hafta açıklanacak Meta, Tesla ve önde gelen çip üreticilerinin bilançoları merakla takip edilecek. Elon Musk'ın uçan araba tanıtımıyla ilk etapta yükselişe geçen Tesla hisseleri, kazanımlarını koruyamayarak gün içi zirvesinden %6 geriledi.
- Trump'ın Rusya'ya yönelik bazı yaptırımları gevşetebileceği beklentisi petrol fiyatları üzerinde aşağı yönlü baskı yaratırken, ABD ile Ukrayna arasındaki ilişkiler de limonileştiğini görüyoruz. Cuma gecesini sert satışlarla tamamlayan Nasdaq endeksi, bu sabah vadeli işlemlerde %1,3 yükselirken, ABD'nin 10 yıllık gösterge tahvil faizi yeniden %5,05 seviyesine geriledi. Kıymetli metaller de yeni haftaya alıcılı başlarken, ons altın 4,180 dolar, gümüş ise 57,75 dolar seviyesinde işlem görüyor. Petrol fiyatlarındaki gerilemenin enflasyon endişelerini bir miktar hafifletmesi, faiz getirisi olmayan kıymetli metallere destek verdiğinin altını çizmek isteriz. Teknik bir bakış açısıyla önem arz eden 55 dolar seviyesinden uzaklaşan gümüşü biraz daha takip etmek istiyoruz. Yukarıda da değindiğimiz üzere, petrol fiyatlarında kalıcı bir geri çekilme olmadan kıymetli metallerin kalıcı bir yükselişe geçmesi zor görünüyor.
- Trump'ın Rusya'ya yönelik bazı yaptırımları gevşetebileceği beklentisi Fed'in faiz politikasına ilişkin beklentilerde de dikkat çekici bir değişime neden oldu. Geçen hafta %50'ye kadar yükselen ekim ayında faiz artırımı ihtimali %16'ya kadar gerilerken, aralık ayında faiz artırımı ihtimali ise hâlen %92 seviyesinde bulunuyor. Gözler 28 Ekim tarihinde sonuçlanacak Fed toplantısına ve ertesi gün açıklanacak Fed'in favori enflasyon göstergesi olarak yakından takip ettiği PCE verisine çevrilmiş durumda. Siyasi cephede ise Brezilya ve İsrail seçimlerine geri sayım devam ederken, ABD'de 3 Kasım'da düzenlenecek ara seçimlerde Cumhuriyetçilerin iki kanadı birden kaybetme riskinin oldukça arttığını söylememiz gerekiyor.
*TCMB Piyasa Katılımcıları Anketi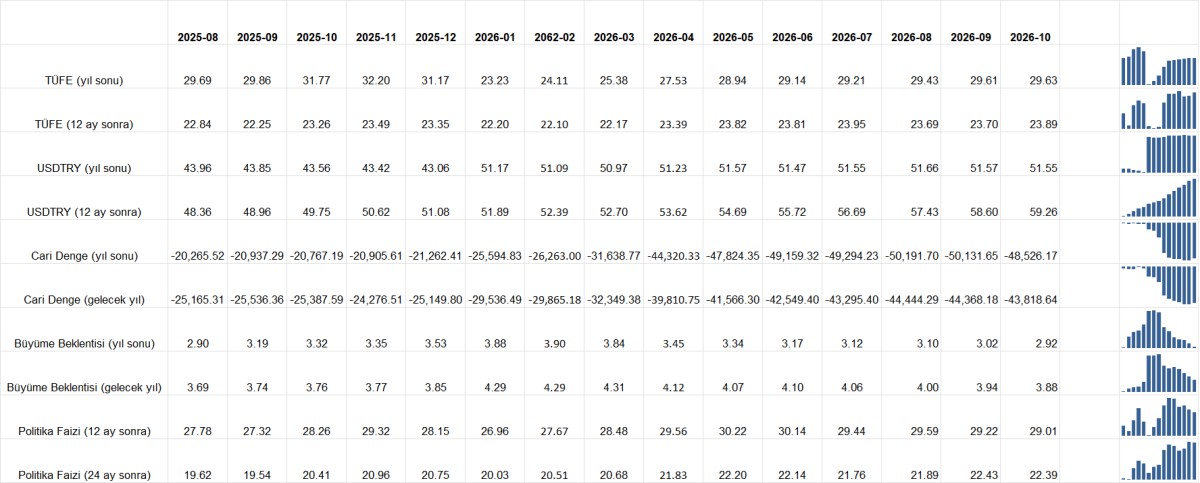
*İhtiyaç Kredilerinde ve Kredi Kartlarında Takibe Dönüşüm Oranı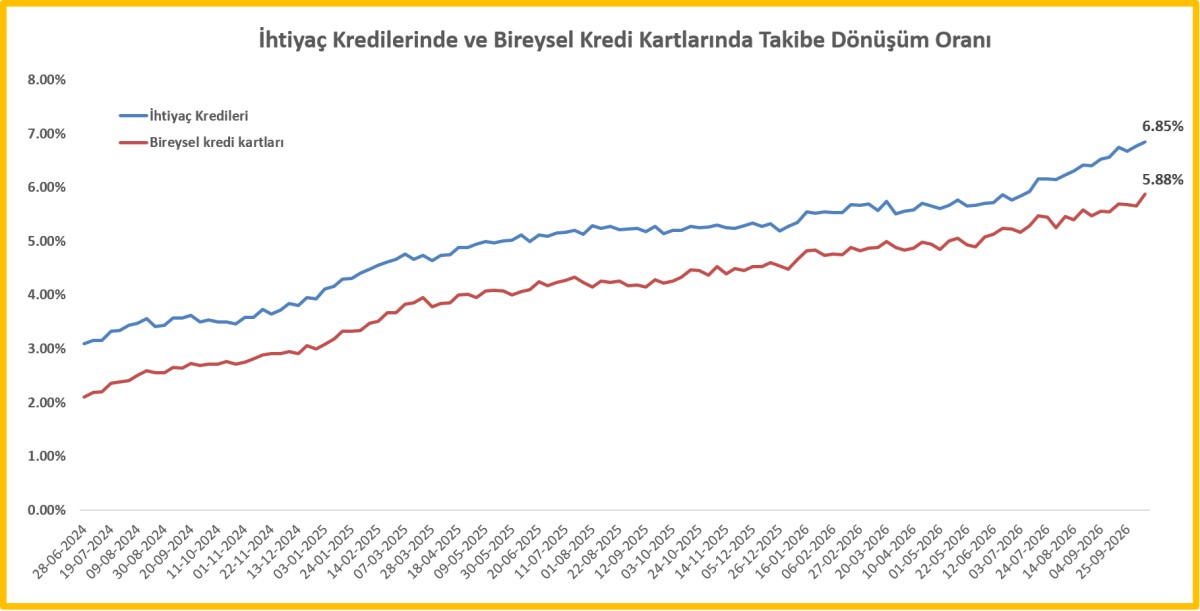
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.



Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.