
ANALİZ- Günlük Bülten (BFRC)

-
Bütçe eylülde 532,2 milyar TL, faiz dışı denge 269,2 milyar TL açık verdi. Harcamalar yıllık %34,1, gelirler %22,7 arttı; ocak–eylül açık 1,84 trilyon TL'ye ulaştı. Faiz dışı açığın da büyümesi nedeniyle bozulmayı yalnızca faiz giderlerine bağlamıyoruz.
-
Hizmet üretimi ağustosta aylık %0,2, yıllık %2,3 arttı. Bilgi ve iletişimde yıllık artış %9,9 iken gayrimenkulde üretim %7,5 geriledi. Sektörler arası ayrışma, sınırlı aylık toparlanmanın geniş tabanlı talep hızlanmasını henüz teyit etmediğini gösteriyor.
-
İnşaat üretimi ağustosta aylık %4, yıllık %2,3 yükseldi. Yıllık bazda bina inşaatı %0,9 azalırken bina dışı yapılar %21,8 büyüdü. Toparlanmanın altyapı ağırlıklı olmasını, konut faaliyetinde aynı ölçüde güçlenme olarak değerlendirmiyoruz.
-
Ücretli çalışan sayısı ağustosta yıllık %2 artarak 16,41 milyona ulaştı. Sanayide %1 gerilemeye karşılık inşaatta %3,4, ticaret ve hizmetlerde %3,3 artış kaydedildi. İstihdam desteğinin hizmetlerde yoğunlaşması, sanayi iş gücü talebinin daha zayıf kaldığına işaret ediyor.
-
Yabancılar 9 Ekim haftasında 248,2 milyon dolarlık hisse sattı, 446 milyon dolarlık tahvil aldı. Para piyasası fonları üç haftalık düşüşün ardından 30 milyar TL büyüdü.
-
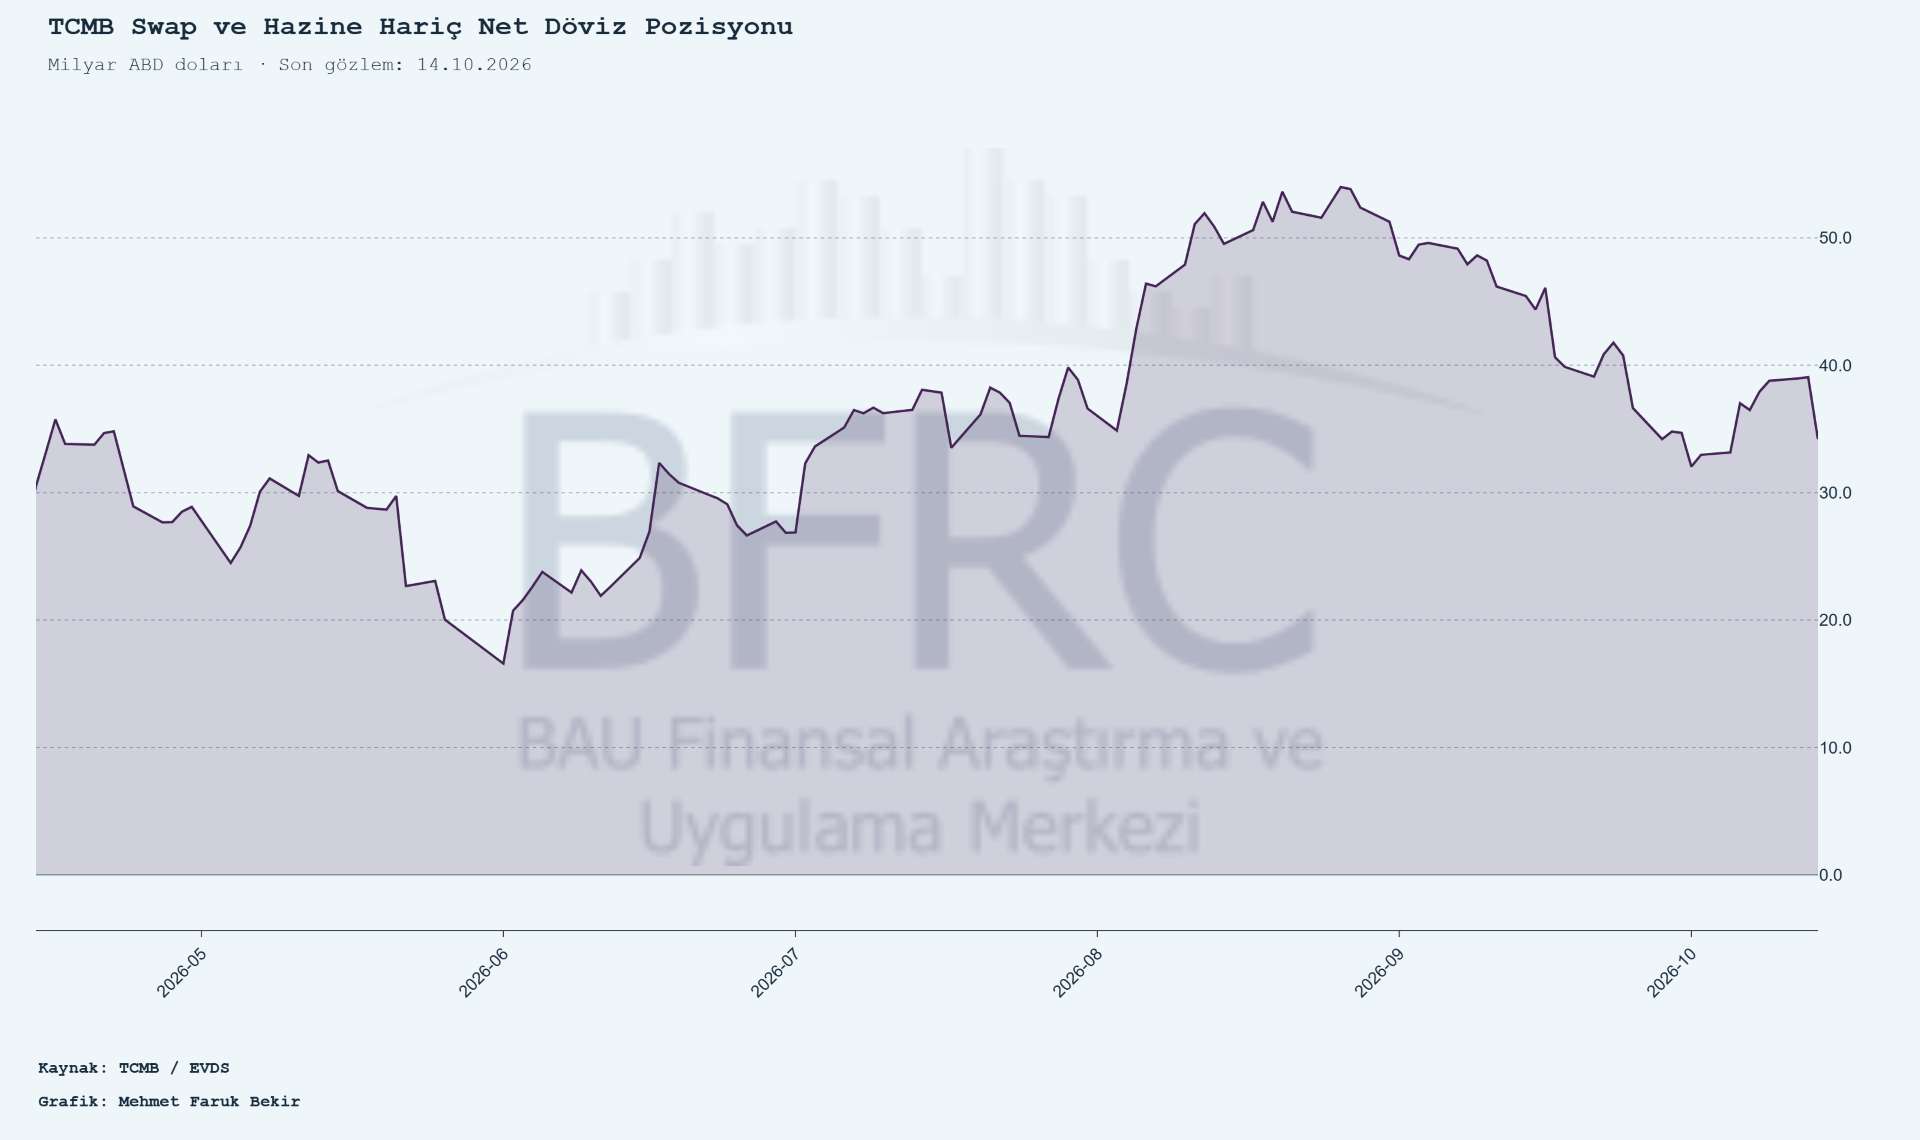
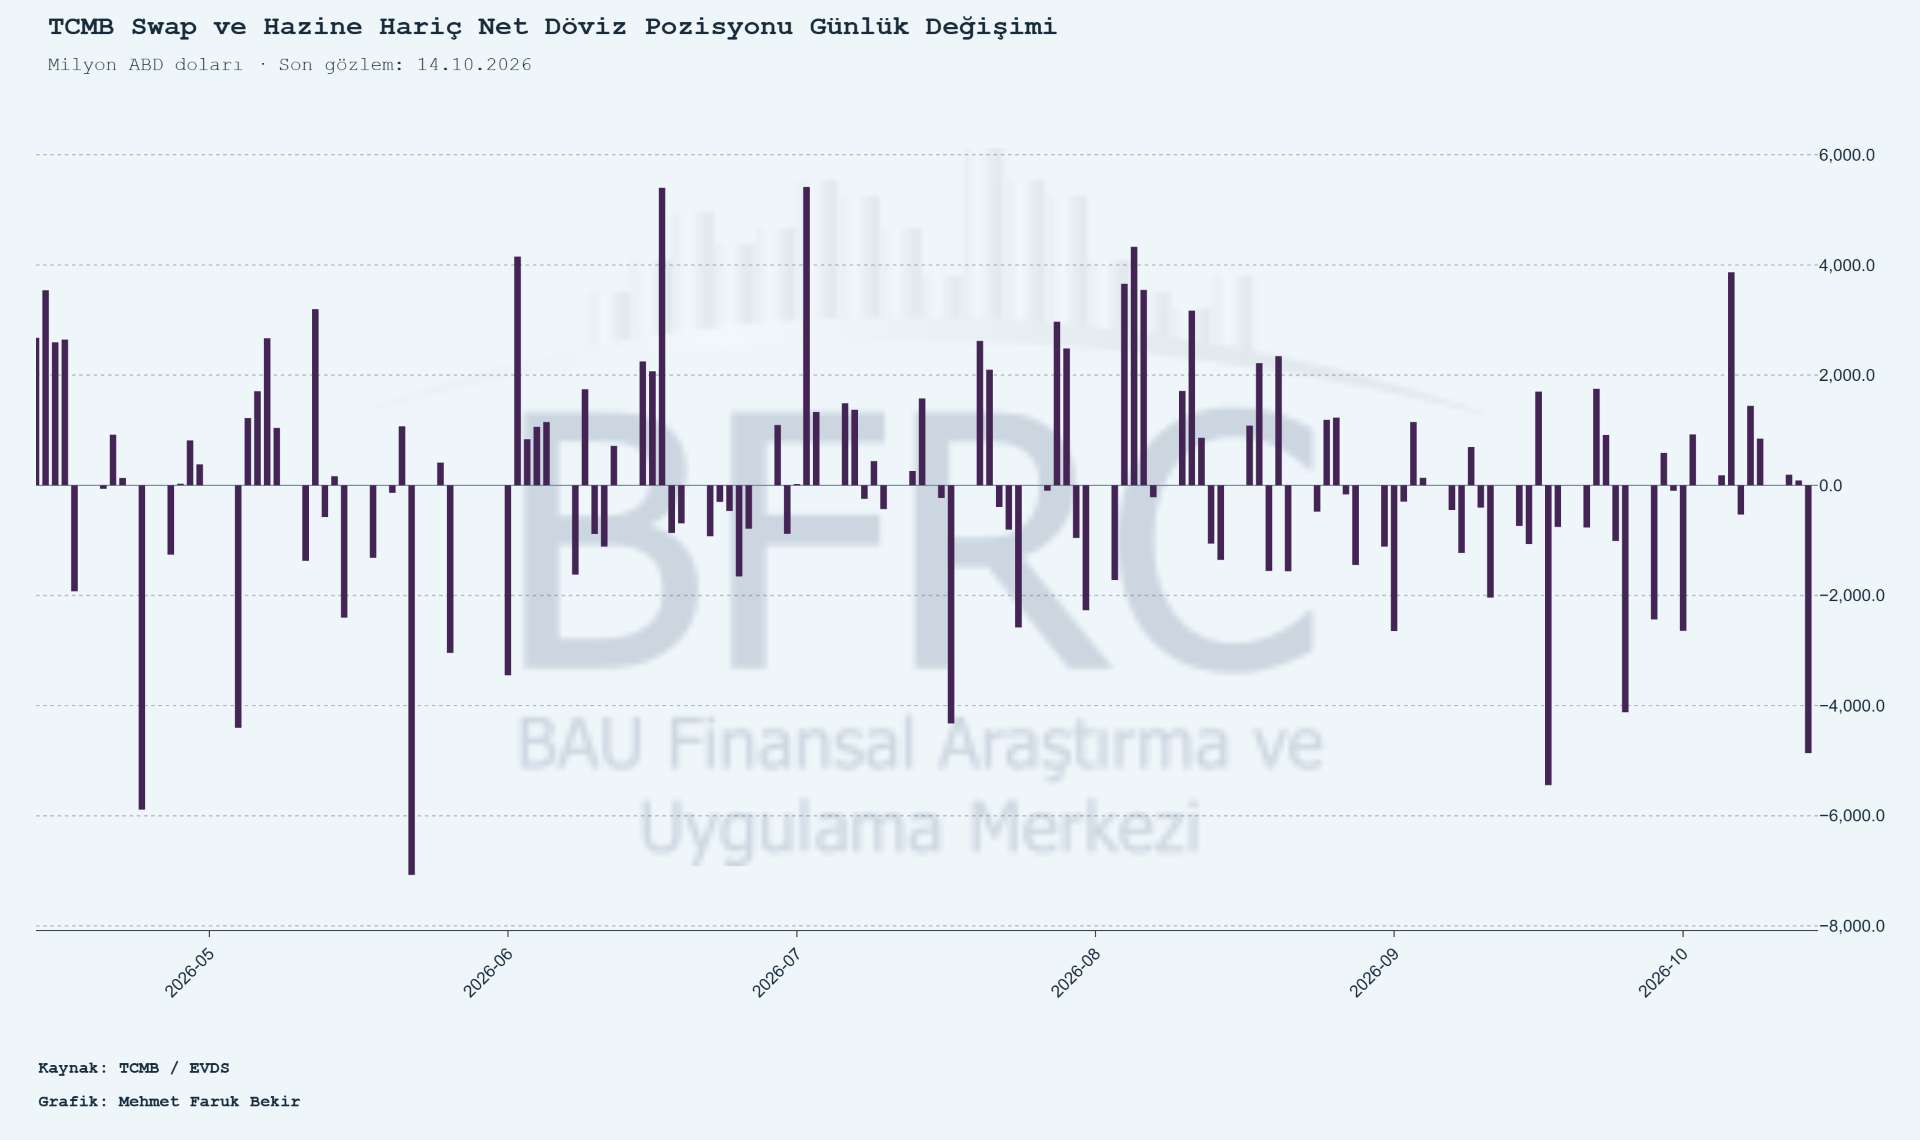
Hesaplamalarımıza göre 14 Ekim itibarıyla TCMB'nin swap ve Hazine hariç net döviz pozisyonu, bir önceki güne göre 4,87 milyar dolar azalarak 34,19 milyar dolara geriledi.
-
ABD ÜFE'si eylülde aylık %1,3, yıllık %6,3 arttı; piyasa beklentileri %0,5 ve %5,3 idi. Ağustos aylık artışı %0,4'ten %0,5'e revize edildi. Çekirdek ÜFE aylık %0,7, yıllık %5 yükseldi. Enerji şokunun yanında çekirdek baskının da sürmesi, maliyetlerin tüketici fiyatlarına geçiş riskini canlı tutuyor.
-
ABD perakende satışları eylülde aylık %0,8 artarak %0,3 beklentisini aştı; ağustos %1,3'e revize edildi, yıllık artış ise %6,3 olarak gerçekleşti. Akaryakıt istasyonu satışları %6,4 yükselirken kontrol grubu yalnızca %0,1 arttı. Nominal manşet artışı aynı güçte reel tüketim canlanması olarak okumuyoruz.
-
New York Fed imalat endeksi ekimde 17,9 puan artarak 25,5'e çıktı; Philadelphia endeksi 16,9 puan düşerek 20,9'a indi. İki endeks de genişlemeye işaret etse de bölgesel yön ayrışması, üretim ivmesinin ülke genelinde eşit dağılmadığını gösteriyor.
-
İngiltere GSYH'si ağustosta aylık %0,1 büyüdü; Reuters anketi %0,1 daralma öngörüyordu. Temmuzdaki %0,4 büyümeye göre ivme yavaşladı. Avro Bölgesi sanayi üretiminin ağustosta aylık %0,5 düşmesiyle birlikte, Avrupa'da toparlanmanın kırılgan kaldığını değerlendiriyoruz.
-
TSMC'nin üçüncü çeyrek kârı yıllık %69 arttı; dördüncü çeyrek gelir öngörüsü 54,3 milyar dolara kadar çıktı. Yapay zekâ talebine ilişkin güçlü şirket verilerinin, sektörün borçlanma ve yatırım geri dönüşüne yönelik kaygıları tek başına ortadan kaldırmadığını değerlendiriyoruz.
-
ABD ham petrol stokları 9 Ekim haftasında 8,6 milyon varil azaldı. UEA, 20 milyon varili aşan dizel salımını hızlandırmayı kararlaştırdı. Stok çekilişi ABD petrolünü desteklerken ilave arz adımları Brent'i sınırladı; Hürmüz'deki taşıma riskleri enerji maliyetlerini izlemeyi gerektiriyor.
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.