
ANALİZ- Eğrinin İleri Ucu: Yapay Zeka Destekli İlaç Keşfinde ABD ve Çin (İş Yatırım)

Biyoloji ve tıpta devrim yaratan pek çok keşif, bilim insanlarının doğada bulunan moleküler makinelerin şaşırtıcı çeşitliliği içinde sıra dışı bir durumu fark etmesiyle başlamıştır. DNA'yı belirli kısa dizilerde kesen proteinler olan restriksiyon enzimleri, istilacı virüslerin DNA'sını parçalayarak yok ettikleri bakteriyel bağışıklık sistemlerinde keşfedilmiştir. Araştırmacılar, bu enzimleri kullanarak DNA'yı istenen noktalardan kesebileceklerini ve bir organizmadan alınan genleri bir diğerine aktarabileceklerini fark etmiş; bu da biyoteknoloji endüstrisinin doğuşunu sağlamıştır. Yüksek sıcaklıklarda DNA kopyalayan bir enzim olan Taq polimeraz, Yellowstone'daki bir sıcak su kaynağında yaşayan bir bakteride tespit edilmiştir. Bu enzim, günümüzdeki tıbbi tanı yöntemlerinin çoğunda kullanılan DNA kopyalama tekniği PCR'ın(polymerase chain reaction ) temelini oluşturmuştur. CRISPR(Clustered Regularly Interspaced Short Palindromic Repeats) ise ilk olarak bazı bakterilerin DNA'sındaki sıra dışı bir tekrar dizisi olarak fark edilmiş ve günümüzde gen düzenleme temelli tedavilerin dayanağı haline gelmiştir.
Son yıllarda, protein tasarlayabilen ve hangilerinin bağlanma olasılığının en yüksek olduğunu sıralayabilen makine öğrenimi modelleri, protein tasarım sürecini büyük ölçüde hızlandırdı. Ancak bu modeller hala genellikle, hesaplamalı alan uzmanlarının günlerce ve haftalarca süren yoğun ve titiz bir çalışmasını gerektiriyor. Claude gibi modeller, proteinleri hesaplama yöntemleriyle daha verimli bir şekilde tasarlamasına yardımcı olabilse de elde edilen verilerin ıslak laboratuvarda (bilim insanlarının kimyasalları, ilaçları ve diğer biyolojik maddeleri fiziksel olarak test ettiği ortamda) doğrulanması hala haftalar sürüyor. Dolayısıyla darboğaz bu tarafa doğru kayıyor.
18 Ağustos 2026'da Anthropic, protein tasarımı ve analitik kimya üzerine bir araştırma yayımladı.[1] Bilimsel araştırmalarda kullanılmak üzere geliştirilen "Claude Science" platformu üzerinden yürütülen ve ilaç keşfinin en erken aşamasını oluşturan "sıfırdan protein bağlayıcı" (de novo binder) tasarımında, tasarım kararlarının hiçbirine insan müdahale etmedi. Claude, değerlendirilebilen 15 hedefin 14'ünde bağlayıcı üretti. Sektörde tipik başarı oranı %10-15 civarındayken Claude'un tasarımlarında bu oran kurguya göre %22-35 arasında gerçekleşti; 1.320 tasarımın 354'ü hedefine bağlandı. Dikkat çekici bir ayrıntı da şu: Claude bu işi yalnızca açık kaynak ve ücretsiz tasarım yazılımlarıyla yaptı. Tasarımların fiziksel doğrulaması ise iki dış laboratuvarda, Adaptyv Bio ve Twist Bioscience'ta yapıldı.
Bizim için asıl kırılma noktası 23 Eylül'de geldi.[2] Anthropic, temel biyoloji araştırmaları için yeni bir yaşam bilimleri araştırma grubu ve laboratuvarı kurduğunu duyurdu ve bu grubun ilk sonucunu paylaştı: yaklaşık 950 Claude ajanı 21 saat içinde, 210 milyon token kullanarak, bakteriyofaj DNA'larında daha önce tanımlanmamış ve CRISPR'ı andıran bir enzim sistemi buldu. Ajanlar 200 binin üzerinde ters transkriptaz (reverse transcriptase) enzimi topladı, bunlardan 3.500 yeni aday sistem seçti, en dikkat çekici 20 aday için insanların okuyabileceği raporlar yazdı. Sürecin sonunda laboratuvarda isim verilen tek bir sistem kaldı: "array-associated reverse transcriptases" (ART). Sistem üç parçadan oluşuyor: bir ters transkriptaz enzimi, ona eşlik eden bir gen ve düzenli aralıklarla tekrar eden DNA dizileri. Bu yapı, CRISPR-Cas sistemlerini programlanabilir kılan CRISPR dizilerine benziyor. CRISPR'ın öncülerinden Feng Zhang çalışmayı AI ajanlarının biyolojik keşfe katkısı için heyecan verici bir örnek olarak nitelendirdi.[3] Yine de altını çizmek gerekiyor: Anthropic, ART'ın ne işe yaradığını henüz bilmediğini açıkça söylüyor ve çalışma henüz hakem değerlendirmesinden geçmedi.
Yazının başında saydığımız restriksiyon enzimleri, Taq polimeraz ve CRISPR, birinin doğada tuhaf bir şey fark etmesiyle keşfedilmişti. ART'ı farklı kılan, bu fark etme işinin artık hiçbir insan ekibinin elle tarayamayacağı ölçekte ve bir gün içinde yapılabilmesi. Doğanın moleküler kataloğunu okumak ucuzladığında sentetik biyolojinin yapı taşlarını keşfetmek de ucuzlayacak.
Hipotez üretimi emtialaşırsa darboğaz laboratuvar ve klinik doğrulama kapasitesine geçer. En azından şimdilik. Aynı hafta yapay zeka ile ilaç keşfi yapan Iambic Therapeutics de Nasdaq'ta "IAM" koduyla işlem görmek üzere S-1 başvurusunu yaptı.[4]
Hayatın tüm alanlarına etki edecek olan yapay zekanın en büyük etkisinin ve hedeflenen pazar büyüklüğünün robotik ve biyoloji alanlarında olması bekleniyor. Biyoloji tarafı ise anlaması ve uygulaması hem en zor hem de en tehlikeli alan. Bu yazının amacı bugünden hisse önerisi vermek değil; hisse performanslarını ve temanın doğrudan yatırım yapılabilirliğini değerlendirmek için henüz erken olduğunu düşünüyoruz. Bunun yerine şu soruya cevap arıyoruz: Keşif ve tasarım süreçleri bugün beklenenden çok daha hızlı ilerlerse, değer zincirinin hangi halkaları ve hangi şirketler yapısal olarak kazanır? Bu potansiyele sahip şirketleri yazının sonunda kısa özetlerle sıralıyorum.
Sentetik Biyolojinin Döngüsü: Oku, Tasarla, Yaz, Test Et
Sentetik biyoloji, canlı sistemleri bir mühendislik disiplini gibi ele alır ve dört adımlı bir döngüyle çalışır. İlk adım okuma: DNA dizileme ve veritabanı taraması ile doğada var olan biyolojik parçaları (enzimler, proteinler, düzenleyici diziler) bulmak. İkinci adım tasarım: bu parçaları değiştirmek ya da sıfırdan yenilerini tasarlamak. Üçüncü adım yazma: dijital olarak tasarlanan diziyi fiziksel DNA'ya dönüştürmek, yani gen sentezi. Dördüncü adım test: DNA'dan proteini üretmek, işlevini ölçmek ve sonucu yeniden modele beslemek. İlaç keşfi bu döngünün yalnızca bir uygulama alanı; endüstriyel enzimler, biyo-bazlı kimyasallar, gıda ve tarım diğerleri.
Anthropic'in iki çalışması bu döngünün ilk iki adımını sıkıştırıyor: ART çalışması okumayı, binder çalışması ise tasarımı otomatikleştiriyor. Ancak son iki adım, yani yazma ve test etme, hala fiziksel dünyada gerçekleşiyor. DNA sentezlenmeli, protein ifade edilmeli, ölçüm yapılmalı. Binder çalışmasındaki 1.320 tasarımın tamamı Adaptyv'in laboratuvarında, 1.260'ı ayrıca Twist'in laboratuvarında test edildi. ART'ın işlevi de ancak ıslak laboratuvarda yapılacak deneylerle anlaşılabilecek. Dolayısıyla AI döngünün dijital yarısını ne kadar hızlandırırsa, fiziksel yarısına o kadar fazla iş yüklüyor.
Bu döngünün en değerli çıktısı ise veri. AI modelleri sürekli deneysel geri bildirime ihtiyaç duyuyor ve başarısız deneyler de değerli: bağlanmayan ya da ifade edilmeyen her tasarım, bir sonraki model için etiketli eğitim verisi demek. Bu nedenle Twist (TWST US) ve GenScript (1548 HK) kendilerini birer "biyolojik veri fabrikası" olarak konumlandırıyor. Twist, AI destekli ilaç keşfinden gelen siparişlerde hem 2026 hem 2027 mali yılı için üç haneli yüzdesel büyüme hedefliyor. 2025 mali yılında bu siparişler 25 milyon dolardı; şirketin finans direktörü, hedefin 2026'da en az 50 milyon dolar, 2027'de ise en az 100 milyon dolar anlamına geldiğini teyit etti.[5] GenScript'in AI destekli ilaç keşfi işi 2026'nın ilk yarısında yıllık bazda ikiye katlandı.[6] Yönetim ayrıca bu alandaki siparişlerin yılın ikinci yarısında ikiye katlanmasını ve yüksek büyüme temposunun önümüzdeki birkaç yıl sürmesini bekliyor.[7] Bu tutarlar henüz şirketlerin toplam gelirinin küçük bir bölümü. Ancak büyüme hızı, döngünün fiziksel yarısında talebin oluşmaya başladığını gösteriyor.
Hızlanma Senaryosu: Darboğaz Nereye Kayar?
Bu yazının temel varsayımı, AI'ın keşif ve tasarım hızını önümüzdeki yıllarda katlayarak artırması. Böyle bir senaryoda darboğaz tek bir noktada kalmaz, huninin aşağısına doğru kayar. Twist'in yatırımcı sunumunda yer alan program başı maliyet dağılımı bu kaymanın neden önemli olduğunu gösteriyor: bir ilaç programında keşif ve tarama yaklaşık 3,5 milyon dolar, klinik öncesi yaklaşık 15 milyon dolar, Faz I yaklaşık 15 milyon dolar, Faz II yaklaşık 40 milyon dolar, Faz III ve onay ise yaklaşık 190 milyon dolar tutuyor.[8] Yani keşif toplam maliyetin yalnızca %1 civarında. Keşifte atış sayısını on katına çıkarmak bütçe açısından kolay; ancak aşağı akıştaki her aşama hem çok daha pahalı hem de çok daha yavaş.
Tablonun en kritik satırı klinik öncesi aşama. Daha fazla aday deneysel doğrulamadan geçip insan çalışmasına hazırlanırsa, toksikoloji ve güvenlik testleri ikinci darboğaz haline gelir. Bu testlerin önemli bir kısmı primat (maymun) gerektiriyor ve arz biyolojik olarak katı: üretim döngüsü yıllar sürüyor. Çin'de laboratuvar maymunu fiyatı Temmuz 2026'da 200 bin yuanın üzerine çıktı ve üreticiler yılın arzının tamamen rezerve edildiğini söylüyor.[9] Burada önemli bir not düşmek gerekiyor: bugünkü fiyat artışının ana sürücüsü AI değil, Çin'deki lisanslama patlaması. Dolayısıyla hızlanma senaryosunda klinik öncesi darboğazın iki ülkede farklı yaşanması muhtemel; bu ayrıma aşağıda tekrar döneceğiz.
Kazananların Ortak Özellikleri
Yatırımların ve ölçeklenmenin hızlandığında senaryosunda kazanma potansiyeli olan şirketlerin ortak özellikleri şunlar olabilir;
- Birincisi, hacimle ölçeklenen tekrarlayan gelir: her tasarım döngüsünde yeniden tüketilen DNA, protein reaktifi ve dizileme kiti satan şirketler, döngü hızlandıkça daha fazla satar.
- İkincisi, veri üretimi ve sahipliği: deney sonucunu modele hazır veri olarak paketleyen şirketler, fiziksel ürün satıcısından veri sağlayıcısına dönüşür.
- Üçüncüsü, hız ve kapasite: Döngü haftalara indiğinde sonucu birkaç gün içinde geri döndürebilen laboratuvarlar ciddi rekabet avantajı kazanır.
- Dördüncüsü, primat kolonileri, onaylı üretim tesisleri veya düzenleyici erişim gibi kısa sürede çoğaltılamayan varlıklar. Maalesef…
Buna karşılık yalnızca tasarım katmanında konumlanan şirketlerin fiyatlama gücü, açık kaynak modeller ve frontier AI laboratuvarlarının bu alana girmesiyle baskı altında. Claude'un binder çalışmasını yalnızca açık kaynak yazılımlarla yapmış olması bu riskin somut bir göstergesi. Bu nedenle Schrödinger (SDGR US) ve Recursion (RXRX US) gibi platform şirketleri için hızlanma senaryosu negatif etkiliyor (fiyatlamadan anlaşılabilir). Bu şirketler için değer, ancak kendi ürettikleri veri ve klinik pipeline üzerinden yaratılabilir.
ABD ve Çin: Aynı Tema, İki Farklı Model
Bu temaya yatırım yapılabilir şirketlerin büyük kısmı ABD ve Çin'de işlem görüyor ve iki ülke aynı değer zincirinin farklı halkalarında güçlü. Kabaca söylemek gerekirse ABD zincirin beynine sahip: frontier AI modelleri, hesaplama gücü, araç ve platform şirketleri ve dünyanın en büyük ilaç pazarı. Çin ise zincirin eline ve hızına sahip: ıslak laboratuvar kapasitesi, deney hayvanları, hızlı ve ucuz klinik çalışma ve ölçekli biyoüretim.
Çin'in yapısal avantajları
En büyüğü esnek ve hızlı regülasyon. Çin İlaç Ajansı (NMPA), 2025'te yenilikçi ilaçların klinik çalışma başvurularını 30 iş günü içinde sonuçlandıran bir hızlı yol oluşturdu.[10] Bunun tek başına ABD'ye göre farkı açıklamasa da (FDA de bazı ilaç türlerinde 30 gün kuralını uygular) genel olarak sürecin çok daha esnek olduğunu biliyoruz. Asıl fark, hastanelerin kendi başlattığı "araştırmacı kaynaklı çalışmalar" (IIT) sistemi. Bu sistem, şirketlerin resmi yeni ilaç keşfi sürecine girmeden insandan ilk verileri çok hızlı toplamasına izin veriyor. Sektör analizlerine göre Çin'de insanda ilk çalışma için onay süresi 2015 öncesindeki 501 günden bugün 87 güne indi ve ABD'de iki yıl sürebilen Faz I çalışmaları Çin'de sıklıkla dokuz ayda tamamlanıyor.[11]
Hasta havuzu, maliyet ve deney yoğunluğu. Çin'de erken aşamadan ilaç keşfi çalışmalarına geçiş ve klinik çalışmaları dünyanın geri kalanına göre çok daha hızlı. Akciğer kanseri çalışmalarında hasta başı maliyet Çin'de yaklaşık 165 bin dolar iken ABD'de 296 bin dolar.[12] Hayvan deneyleri tarafında da Çin, yurt içinde primat üretimi ve büyük bir araştırma havuzuyla deney yoğunluğunu sürdürebiliyor. ABD'nin hayvan testlerini azaltma yönündeki politikası ile birlikte değerlendirildiğinde, insan ve hayvan deneylerinin hacmi açısından Çin'in göreli ağırlığının artması muhtemel.
Çin'in stratejik önceliği. Komünist parti ilaç ve biyoteknolojiyi açıkça liderlik hedefi olarak tanımlıyor. 2026-2030 dönemini kapsayan 15. Beş Yıllık Plan, biyoüretimi entegre devreler ve ileri malzemelerle birlikte olağanüstü hamleler yapılarak atılım yapılacak çekirdek teknolojiler arasında sayıyor.[13] Eylül 2026'da yayımlanan ilaç sektörü planında 2030 hedefleri somutlaştırıyor;
Dünyadaki sınıfının ilki (first-in-class) ilaçların en az %25'inin Çin'de geliştirilmesi, yenilikçi ilaç sektörünün yılda en az %20 büyümesi ve küresel yıllık satışı 1 milyar doları aşan en az beş Çin ilacı. Dahası Çin, 2025 sonu itibarıyla 4.751 yenilikçi ilaçla dünyadaki geliştirme aşamasındaki ilaçların üçte birine sahip.[14]
Piyasanın onayı ve biyoüretim ölçeği. 2026'nın ilk yarısında Çinli biyoteklerin erken aşama varlıkları için yapılan 81 lisans anlaşmasının toplam değeri 85-110 milyar dolar aralığında ve 2026'daki lisans anlaşmalarının üçte ikisinden fazlası Çin kökenli varlıkları içeriyor.[15] Dünyada üretilen herhangi bir şeyde olduğu gibi sentetik biyolojinin üretim tarafında da Çin önde. biyo-bazlı malzeme üretim pazarı 1 trilyon Yuanı geçmiş durumda.[16]
Çin'in yapısal dezavantajları
Esnekliğin bedeli. Hızı sağlayan esneklik aynı zamanda Çin'in en büyük kırılganlığı. Çin'de yürütülen gen düzenleme çalışmalarında üç hasta ölümünün ortaya çıkmasının ardından ABD Temsilciler Meclisi Çin Komitesi, Ağustos 2026'da FDA'dan son 12 ayda denetlenmemiş Çin merkezli sitelerden gelen klinik verileri kabul etmemesini istedi. FDA ise yasak yerine yabancı sitelerde denetimleri artıracağını açıkladı. Çin'de hızlı üretilen veri ABD'de kabul görmezse, Çin'in hız avantajının küresel değeri ciddi biçimde azalır. Ticaret savaşlarının seyri bu tarafta da önemli olacak.
ABD'nin yapısal avantajları ve dezavantajları
ABD'nin avantajları zincirin başında ve sonunda yoğunlaşıyor. Frontier AI laboratuvarları, hesaplama gücü ve derin sermaye piyasaları ABD'de. Okuma ve yazma araçlarının küresel liderleri (Illumina, Twist, Thermo Fisher) ABD'li ve FDA onayı hala küresel altın standart, ABD ise en yüksek ilaç fiyatlarına sahip pazar. ABD de otonom laboratuvarlara yatırım yapmaya devam ediyor. Dezavantajlar ise zincirin ortasında: klinik çalışmalar pahalı ve yavaş, laboratuvar işgücü maliyeti yüksek ve Batılı ilaç şirketleri erken aşama varlıklar için giderek artan ölçüde Çin'e bağımlı. ABD'nin bu açığa cevabı, işgücünü otomasyonla ikame etmek.
Sonuç olarak hızlanma senaryosunda iki ülkenin kazananları farklı katmanlarda yer alıyor.
Hızlanmanın Gerçekleşip Gerçekleşmediğini Nasıl Anlarız?
Bu senaryonun gerçekleşip gerçekleşmediğini birkaç somut göstergeyle izleyebiliriz. Kısa vadede Twist'in AI kaynaklı sipariş hedeflerine ulaşması ve laboratuvar çalışmalarının hızlanması, döngünün fiziksel yarısındaki talebin sürdüğünü gösterir. Antrophic'in çalışması ART'ın işlevinin laboratuvarda ortaya konması ve bağımsız ekiplerce tekrarlanması, AI ajanlarının yalnızca aday değil kullanılabilir biyolojik araç keşfedebildiğini kanıtlayabilir. Iambic halka arzının fiyatlanması ve Isomorphic Labs'ın 2026 sonu hedeflediği ilk klinik çalışma piyasalar açısından da önemli olur. Çin tarafında ise FDA'nın Çin verisine yaklaşımı ve BIOSECURE kapsamındaki listenin içeriği, Çin'in hız avantajının küresel değerini belirleyecek. Uzun vadede ise asıl sınav 2028-2030 döneminde gelecek Faz II sonuçları olacak: AI ile tasarlanan ilaçların klinik başarı oranının geleneksel ilaçlardan yüksek olup olmadığı.
Potansiyel Taşıyan Şirketler: Kısa Özetler
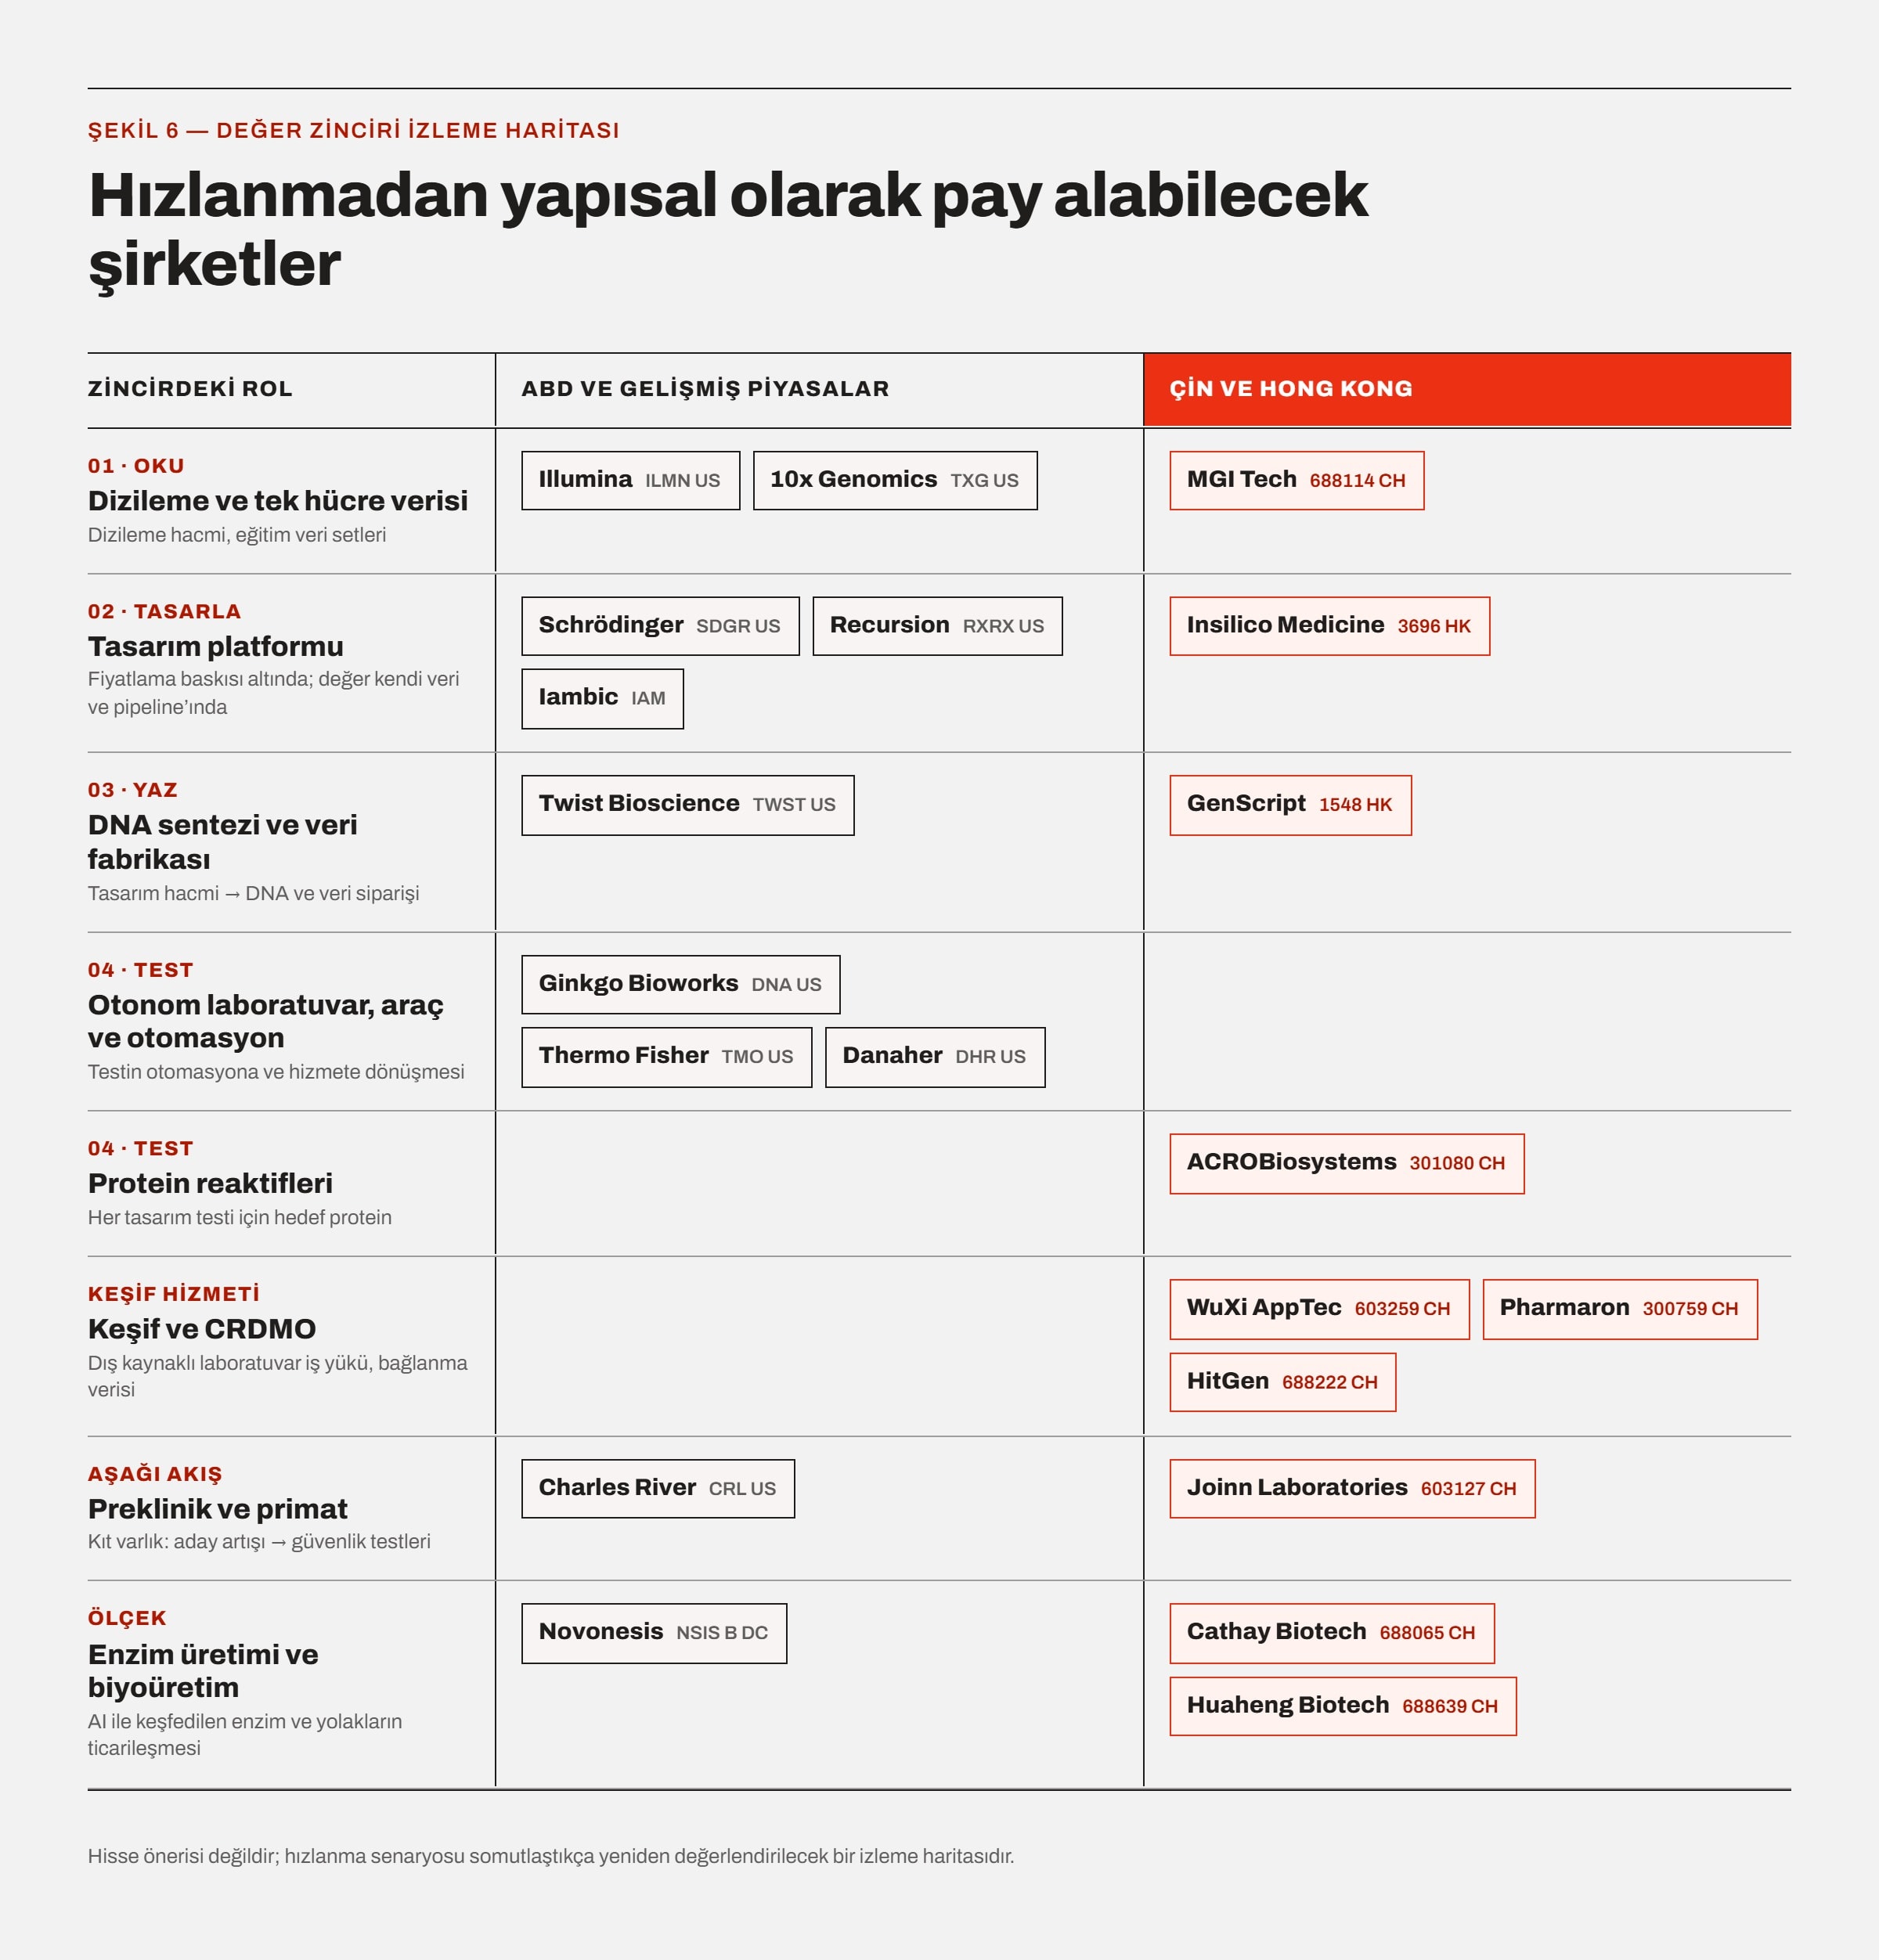
Aşağıdaki şirketler bir hisse önerisi değil; keşif ve tasarım süreçleri belirgin biçimde hızlanırsa yapısal olarak fayda sağlama potansiyeli taşıyan değer zincirinin farklı halkalarında yer alan hisseler. Her şirket için zincirdeki rolünü, hızlanmanın şirkete hangi kanaldan yansıyacağını ve temel riskini kısaca özetlemeye çalıştım. Birkaçının hisse grafiklerine bakınca zaten anlaşılabilir 
| Şirket | Kod | Zincirdeki rol | Hızlanmadan etkilenme kanalı |
| Twist Bioscience | TWST US | Yazma + test | Tasarım hacmi → DNA ve veri siparişi |
| Ginkgo Bioworks | DNA US | Otonom laboratuvar | Testin otomasyona ve hizmete dönüşmesi |
| Illumina | ILMN US | Okuma | Dizileme hacmi, eğitim veri setleri |
| 10x Genomics | TXG US | Okuma (tek hücre) | Sanal hücre modelleri için veri |
| Thermo Fisher / Danaher | TMO US / DHR US | Araç ve otomasyon | Otonom laboratuvar altyapısı, DNA sentezi (IDT) |
| Charles River | CRL US | Klinik öncesi | Aday sayısı artışı → güvenlik testleri |
| Schrödinger / Recursion / Iambic | SDGR / RXRX / IAM | Tasarım platformu | Kendi veri ve pipeline değeri |
| Novonesis | NSIS B DC | Enzim üretimi | AI ile keşfedilen enzimlerin ticarileşmesi |
| GenScript | 1548 HK | Yazma + test + CDMO | Entegre gen→protein→veri platformu |
| WuXi AppTec / Pharmaron | 603259 / 300759 CH | Keşif ve CRDMO | Dış kaynaklı laboratuvar iş yükü |
| ACROBiosystems | 301080 CH | Protein reaktifleri | Her tasarım testi için hedef protein |
| Joinn Laboratories | 603127 CH | Klinik öncesi + primat | Kıt varlık: primat kolonisi |
| MGI Tech | 688114 CH | Okuma + otomasyon | Yerli dizileme ve laboratuvar otomasyonu |
| HitGen | 688222 CH | Keşif (DEL + AI) | Büyük ölçekli bağlanma verisi |
| Cathay Biotech / Huaheng | 688065 / 688639 CH | Biyoüretim | Yeni enzim ve yolakların ölçeklenmesi |
| Insilico Medicine | 3696 HK | AI-yerli ilaç geliştirme | Lisans ve kilometre taşı gelirleri |
ABD ve diğer gelişmiş piyasalar
Twist Bioscience (TWST US). Silikon tabanlı DNA sentez platformuyla döngünün yazma adımının temsilcisi. Anthropic'in binder çalışmasında bağımsız test laboratuvarı olarak da yer aldı. Mali 3Ç26'da gelir %23 artışla 118,4 milyon dolar oldu ve DNA sentezi gelirleri AI kaynaklı taleple %39 büyüdü.[17] Hızlanma senaryosunda her yeni tasarım önce DNA olarak yazılmak zorunda olduğu için hacim doğrudan şirkete yansır. Temel risk, sentez kapasitesinin görece kolay artırılabilmesi nedeniyle fiyat rekabeti ve şirketin henüz kara geçmemiş olması.
Illumina (ILMN US) ve 10x Genomics (TXG US). Döngünün okuma adımının liderleri. Illumina, ilaç şirketleri için AI'a hazır büyük hücre atlası veri setleri üretmeye başladı. 10x Genomics ise sanal hücre modellerinin ihtiyaç duyduğu tek hücre ve uzamsal biyoloji verisinin ana enstrüman sağlayıcısı. Her iki şirkette de AI kaynaklı gelir henüz ayrıştırılamayacak kadar küçük; Illumina için Çin, 10x için ürün geçişi temel riskler.
Thermo Fisher (TMO US) ve Danaher (DHR US). Laboratuvar araçları ve otomasyonun büyük ölçekli tedarikçileri. Thermo Fisher NVIDIA ile otonom laboratuvar altyapısı üzerinde çalışıyor; Danaher bünyesindeki IDT ise DNA sentezinde Twist'in başlıca rakiplerinden. Tematik saflıkları düşük, ancak hızlanma senaryosundan geniş tabanlı ve görece düşük riskle pay alırlar.
Charles River (CRL US). Küresel klinik öncesi güvenlik testlerinin lideri. Mauritius ve Kamboçya'daki kendi primat çiftlikleri, arzın en katı olduğu halkada rekabet avantajı sağlıyor. Hızlanma senaryosunda ikinci darboğazın doğrudan yararlanıcısı olabilir; ancak FDA'nın hayvan testlerini azaltma politikası orta vadede yapısal bir risk.
Schrödinger (SDGR US), Recursion (RXRX US) ve Iambic (IAM, halka arz sürecinde). Tasarım katmanındaki platform şirketleri. Yukarıda belirttiğimiz gibi bu katmanda fiyatlama gücü baskı altında ve bu şirketlerin değeri yazılım satışından çok kendi veri setlerine ve klinik pipeline'larına bağlı. Recursion'ın Kasım 2026'da sunacağı Faz II verileri ve Iambic'in halka arz fiyatlaması, katmanın nasıl değerleneceğine dair ilk sinyalleri verecek.
Novonesis (NSIS B DC). İlaç keşfinin değil, sentetik biyolojinin endüstriyel ucunun temsilcisi. Dünyanın en büyük endüstriyel enzim üreticisi. ART gibi AI ile keşfedilen yeni enzim sistemleri ticari ürünlere dönüştükçe, bunları ölçekte üretebilecek sınırlı sayıda şirketten biri. 2026 ilk yarısında %8 organik büyüme açıkladı. AI ilaç keşfi temasına doğrudan bağlantısı zayıf.
Çin ve Hong Kong
GenScript (1548 HK). Gen sentezinden protein oluşturma aşamasına uzanan entegre platformuyla veri fabrikası modelinin en ölçekli örneği. AI destekli ilaç keşfi işi 2026 ilk yarısında ikiye katlandı.[18] Enzim mühendisliği iştiraki Bestzyme ise sentetik biyolojinin endüstriyel ayağına da maruziyet sağlıyor. Temel risk, ABD'deki BIOSECURE uygulaması.
WuXi AppTec (603259 CH) ve Pharmaron (300759 CH). Yukarıda bahsettiğim Çin'in avantajlarının en büyük temsilcilerinden. Hızlanma senaryosunda küresel ilaç şirketlerinin dışarıya verdiği kimyasal ve biyolojik ürünler artar. WuXi için 1260H listelemesi ve BIOSECURE, Pharmaron için ise kar marjlarının gelir büyümesinin gerisinde kalması izlenmesi gereken riskler.
Joinn Laboratories (603127 CH). Çin'in en büyük laboratuvar maymunu stokuna sahip klinik öncesi araştırma organizasyonu. Klinik öncesi darboğaz senaryosunda kıt varlığın sahibi(maymunlar) ancak bugünkü karının büyük kısmı primat değerleme kazançlarından geliyor ve çekirdek işi ile başa baş civarında.[19] Maymun fiyatlarına yüksek duyarlılık hissenin hem fırsatı hem riski.
MGI Tech (688114 CH) ve HitGen (688222 CH). MGI, Çin'in yerli dizileme cihazı üreticisi ve laboratuvar otomasyonu iş koluna sahip. HitGen, trilyonlarca bileşik içeren DNA kodlu kütüphane teknolojisini AI ve otomasyonla birleştiren HAILO platformuyla küçük moleküller için büyük ölçekli bağlanma verisi üretiyor.
Cathay Biotech (688065 CH) ve Huaheng Biotech (688639 CH). Sentetik biyolojinin üretim ayağı: mühendislik ürünü mikroorganizmalarla biyo-bazlı malzeme ve amino asit üretiyorlar. AI ile keşfedilen yeni enzim ve metabolik patikalar ticarileştiğinde darboğaz bu taraftaki kapasiteye kayabilir. Bu iki şirket ve Çin devletinin biyoüretime verdiği öncelik bu senaryonun doğrudan muhatabı. AI ile bağlantıları bugün dolaylı ve ürün fiyatları emtia döngülerine duyarlı.
Son olarak bir not: bu yazıda sözü edilen gelişmelerin önemli kısmı henüz erken aşamada. ART'ın işlevi bilinmiyor, AI ile tasarlanmış ilaçların klinik başarısı henüz kanıtlanmadı ve şirketlerin bu temadan elde ettiği gelir toplam gelirlerinin küçük bir bölümü. Bu nedenle listeyi, hızlanma senaryosu somutlaştıkça yeniden değerlendirilecek bir izleme haritası olarak görüyoruz.
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.