
HSBC Türk bankaları için hedef fiyatlarını aşağı yönlü revize etti, "al" tavsiyelerini korudu


HSBC Global Investment Research, Türk özel bankalarına ilişkin 5 Ekim tarihli raporunda Akbank, Garanti BBVA, İş Bankası ve Yapı Kredi için hedef fiyatlarını güncellerken dört banka için de "al" tavsiyesini korudu.
Akbank için hedef fiyat 87 TL
HSBC, Akbank için hedef fiyatını 100 TL'den 87 TL'ye düşürdü. Raporda 67,55 TL'lik referans fiyat üzerinden hissede yüzde 28,8 yükseliş potansiyeli hesaplandı. Akbank, HSBC'nin sektörde tercih ettiği banka olmaya devam etti.
Garanti BBVA için 160 TL'lik hedef fiyat değişmezken, 126,20 TL'lik fiyat üzerinden yüzde 26,8 yükseliş potansiyeli öngörüldü.
İş Bankası ve Yapı Kredi hedefleri de düşürüldü
İş Bankası C için hedef fiyat 18,50 TL'den 15 TL'ye indirildi. 12,51 TL'lik referans fiyata göre yükseliş potansiyeli yüzde 20 olarak hesaplandı.
Yapı Kredi için hedef fiyat ise 47 TL'den 41 TL'ye çekildi. Bankanın 34,82 TL'lik referans fiyatına göre potansiyel getirisi yüzde 17,7 olarak belirtildi.
Dört bankada da "al" tavsiyesi
HSBC, hedef fiyatlarda yapılan değişikliklere rağmen dört banka için de "al" tavsiyesini yineledi. Kurum, Türk bankacılık hisselerinin Mart 2026 zirvesinden yaklaşık yüzde 25 gerilediğini ve 2027 tahmini fiyat/defter değeri çarpanının 0,85 seviyesine indiğini belirtti.
Raporda, TCMB'nin 300 baz puanlık efektif faiz indiriminin ardından yükümlülüklerin yeniden fiyatlanmasıyla dördüncü çeyrekte net faiz marjlarında toparlanma bekleniyor.
HSBC, 2026-2028 döneminde bankaların kârlarında yaklaşık yüzde 70 bileşik yıllık büyüme öngörürken, daha düşük faizlerin ve iyileşen ekonomik görünümün risk maliyetlerini desteklemesini bekliyor.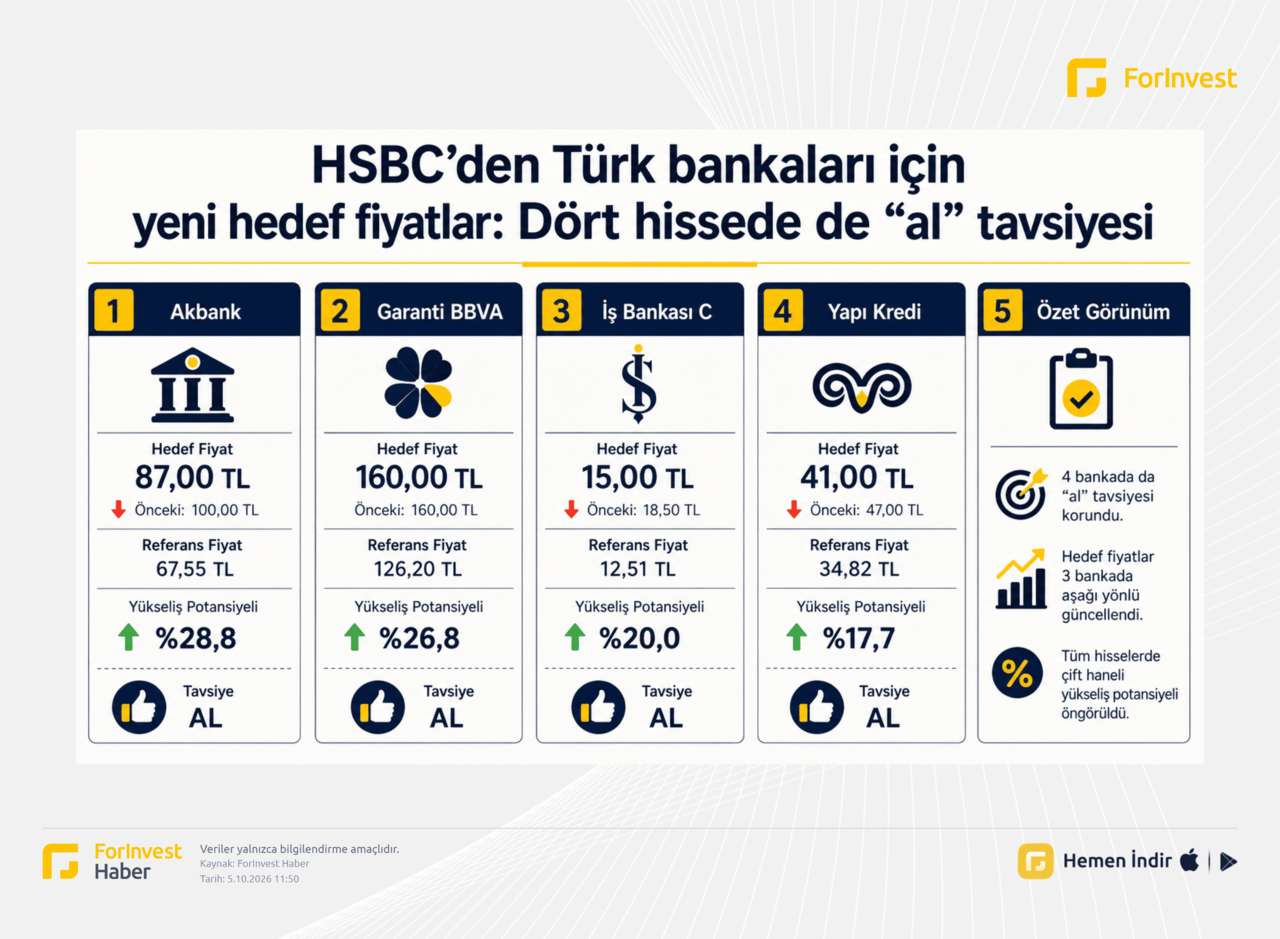


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.