
ANALİZ- Günlük Piyasa Bülteni (İktisatbank)

Dışarıda rekor kıran tahvil faizleri, içeride fon krizi; gözler TÜFE'de...
- Her haftanın ilk cuması açıklanan ve ABD ekonomisinin sağlığı hakkında en güncel bilgileri verdiğine inanılan tarım dışı istihdam verisi beklentilere oranla oldukça zayıf sonuçlandı. Son dönemlerde veriye yönelik güven açığı oluştuğunu ve durmadan beklentilerin uzağında kalarak mali piyasalarda büyük volatilite yarattığını bir kez daha hatırlatayım. Eylül ayında tarım dışı sektörde 90 bin artması beklenen istihdam 29 bin kişi artış kaydetti. Ağustos ayına yönelik veri aşağı yönde güncellenirken, işsizlik oranı %4,1 olan beklentiye karşı %4,2 olarak gerçekleşti. Veri setinin alt kalemlerinde ise maaş artışı (enflasyon göstergesi) yıllık %3,0 artışla pandemi döneminden bu yana en düşük düzeye geriledi.
- İstihdam verisi genel hatlarıyla zayıf olarak sonuçlanırken, piyasa yansıması ise sanılanın aksine olumlu olmadı. Normal şartlarda hafta içi açıklanan PCE enflasyon verisi de beklentiyi karşılayamamış lâkin piyasa yansıması yine olumlu olmamıştı. Mesela piyasanın son haftalarda barometresi konumunda Amerikan 30 yıllık tahvil getirisi %5,60 seviyesinde ve hâlen daha son 24 yılın zirvesinde duruyor. Normal şartlarda zayıf verinin tahvil faizleri üzerinde aşağı yönlü baskı kurması gerekiyordu lâkin tahvil piyasasında devamlı şekilde satıcıların ağır bastığını görüyoruz. Jeopolitik risklerin daha da tırmanacağı hatta bir dediği bir dediğini tutmayan Trump nedeniyle piyasaların da önünü görmekte zorlandığını not etmemiz gerekiyor.
- Mesela dün akşam Reuters haberlerinde Orta Doğu'da jeopolitik risklerin daha da genişlediğini okudum. Yemen hükûmeti, geçen ay Bab el-Mandeb Boğazı'nı ele geçiren İran destekli Husilere karşı geniş çaplı bir operasyon başlatmış. Husiler ise buna karşılık Suudi Arabistan'daki Aramco tesislerini füze ve İHA'larla vurduklarını açıkladı. Gelişmeler küresel ekonomi açısından da önemli. İran savaşı nedeniyle Hürmüz Boğazı'nda petrol taşımacılığı zaten aksarken, şimdi Asya ile Avrupa arasındaki ticaretin önemli geçiş noktalarından Bab el-Mandeb'de de çatışmaların artması yeni bir risk yaratıyor. Bölgede tansiyonun daha da yükselmesi, petrol fiyatları ve taşımacılık maliyetleri üzerinden küresel enflasyonu olumsuz etkileyebilir.
- Piyasa fiyatlamasına da bakmak gerekirse, Brent cinsi ham petrolün varil fiyatı haftayı 102 dolar seviyesinde tamamlamasının ardından yeni haftanın ilk işlem gününde yatay bir seyir izliyor. ABD tahvil faizlerinin seyrine paralel dolar endeksi (DXY) 102,50 seviyesinin kıyısında seyrederek son 6 ayın zirvesinde işlem görüyor. Tahvil faizleri dünyanın büyük bir kısmında yükselirken, cuma günü bültenimizde de belirttiğimiz üzere, Fransa'da Macron hükûmetine yönelik sürenin dolduğu yönünde inanışlar ve aşırı sağcı Le Pen'in 2027 başkanlık seçimlerinde ilk sırada çıkmasına kesin gözüyle bakılması Fransa riskinin de fiyatlamaya dâhil olmasına neden oluyor.
- Fransız 5 yıllık CDS risk primi geçen ay 30 seviyesinde işlem görmesinin ardından bu sabah 86 seviyesine yükseldi! Fransa ile Almanya arasında CDS risk primi 70 baz puan seviyesine çıkarken, bu kadar geniş bir makası en son 2012 Euro Bölgesi krizinde görmüştük (bakınız grafik). Hatta bir adım daha ileriye gidersek Fransız şirketlerinin Fransa devletinden daha ucuza borçlandığını da söylememiz gerekiyor. Fransa'daki sorunlar hâliyle ortak para birimi Euro üzerinde de aşağı yönlü baskı doğuruyor: EURUSD paritesi bu sabah 1,1170 seviyelerinin diplerine kadar gerileyerek son 5 ayın dibini test etti.
- Yüksek faiz hadleri kıymetli metaller üzerinde de baskı kurmaya devam ediyor. Altının ons fiyatı haftayı 4,142 dolar, gümüş ise 61 seviyelerinde tamamladı. Her ne kadar kıymetli metallerle ilgili iyimser görüşümüzden geri adım atmasak da belirsizliğin oldukça yüksek olduğu bugünlerde ya da kısa vadede mehter takımı misali çok da büyük bir beklenti içinde değiliz. Kripto cenahında ise Bitcoin 86 bin dolar seviyelerine yükselirken, BTCXAU paritesi Bitcoin lehine ilerlemeye devam ediyor.
- Türkiye cephesinde ise bütün konsantrasyon hâliyle fon krizi üzerinde olmaya devam ediyor. Nasıl ki, söz konusu fonların amansız yükselişi beraberinde servet etkisi yaratıp tüketimi de canlı tutuyorsa, şu anda ise fonlarda kilitli kalan yüzbinlerce yatırımcının ters servet etkisinin yaratacağı ekonomik soğumayı da göz ardı etmemek gerekiyor. Ekonomide paranın dolaşım hızını (velocity) dikkate aldığımızda, kısa vadede çözüm üretilmezse, sorunun sanılanın çok daha ötesinde sonuçlar doğuracağını düşünüyoruz. Her ne kadar yatırım fonu cenahında sektörün %90'ı sağlıklı olsa da, çürük elmaların ayıklanmasından sonra, sektörün yoluna daha sağlıklı bir şekilde devam edeceğini düşünüyoruz. Her şerde bir hayır vardır. Lâkin tedavi sürecinin uzaması, bünyede sağlıklı olan diğer organlara da sirayet edebilir. Aşağıda, TEFAS verilerinde derlediğimiz Menkul Kıymet Yatırım Fonların arasında yer alan Para Piyasası Fonlarında (PPF) yaşanan değişimi görebilirsiniz. Ağustos sonunda 2,1 trilyon TL olan PPF'lerin büyüklüğü en son verilere göre 1,44 trilyon TL seviyesine geriledi. Fonlardan çıkan paranın bir kısmının banka mevduatına, diğer bir kısmının ise dövize yöneldiğini, TCMB net döviz pozisyonunun azaldığını cuma günü kaleme aldığımız bültenimizde haftalık verilere bakarak detaylandırmıştık.
- Takdir edeceğiniz üzere riskin arttığı dönemlerde güvenli liman olarak dövize sığınma eğilimini benimseyen yurdum insanının ilk tepkisinin ardından döviz talebinin bir noktada kesileceğini düşünüyoruz. Keza, fon krizi nedeniyle büyümenin yavaşlayacağı bir ekonomide cari işlemler dengesi de daralırsa, dövize olan talep de hâliyle azalacaktır. İnsanların fon krizi nedeniyle ev kirasını, kredi kartını ödeyemediği bir ekosistemde hâliyle iç talebin yavaşlaması dezenflasyonist sürece destek verecektir. Likidite krizi yaşanmaması adına geçen hafta adım atan TCMB makroihtiyati tedbirler açıklamışken, bir sonraki adımda ise daha da yavaşlayacak iç talebe istinaden faiz indirimine de gideceğini düşünüyoruz.
- Bugün TÜİK tarafından açıklanacak resmî enflasyon verisinin %2 seviyesinde geleceğini düşünüyoruz. Okulların açıldığı ve ekonomik aktivitenin hızlandığı eylül ayı özelinde %2 seviyesini (son dört senenin ortalaması %3,5) iyi bir gerçekleşme olarak okuyacağız. Bu arada sene sonu için 52,00 seviyesinde olan USDTRY kur beklentimizi korumaya devam ediyoruz. USDTRY kurunun işlem gördüğü seviye ile olması gerektiği seviye arasında makas açılmaya devam etse de, otoritenin kurun kontrollü bir şekilde yükselmesine izin vermeye devam edeceğini düşünüyoruz. USDTRY kuru yeni güne 49,15 seviyelerinden başlarken, CDS risk priminin 260 seviyesine gelmesiyle Türkiye'nin dolar bazında eurobond verimi de 10 yıl ve üzeri vadelerde %8 seviyesine yükseldi!
- ABD borsalarının haftanın son işlem gününü yükselişle tamamlamasının ardından yeni gün ve hafta başlangıcında Pasifik'in diğer ucunda da iyimser bir havanın etkili olduğunu görüyoruz. Yapay zekâ ve çip hisselerine gelen güçlü alımlar etkisiyle Japonya'nın Nikkei endeksi haftaya %2,5 yükselişle başlayarak son üç ayın en yüksek seviyesine çıktı. Tayvan borsası %2,6 yükselişle yükselişte başı çekerken, ABD borsalarının vadeli işlemlerinde de hafif de olsa yükseliş isteğinin hâkim olduğunu görüyoruz. Cuma günü ABD'de açıklanan zayıf istihdam verilerinin Fed'in bu ay faiz artıracağı beklentisinin azalmasının da teknoloji hisselerine destek verdiğini söyleyebiliriz. Vadeli kontratlar, 28 Ekim'de sonuçlanacak Fed FOMC toplantısında faizlerin sabit tutulmasına %82 ihtimal verirken, Aralık toplantısında ise %84 ihtimalle faiz artırımı fiyatlıyor.
- İngiltere cephesinde ise Brexit'in ekonomik bilançosu yeniden tartışılıyor. Başbakan Andy Burnham, Brexit'in ülkeye faydadan çok zarar verdiğini söylerken, yakın tarihli bir araştırma İngiliz ekonomisinin AB'de kalınması durumuna kıyasla bugün %6-8 daha küçük olduğunu hesaplıyor. Hazır İngiltere'den söz etmişken, geçen hafta İngiltere'ye üniversite okumaya giden kızımıza, daha gitmeden Revolut üzerinden banka hesap açmıştık. Bir bankacı olarak Londra'ya gittiğimizde ise geleneksel bankacılık tarafında yaşadığımız deneyim oldukça ilginç bir deneyim yaşadığımızı itiraf etmem gerekiyor. Üç farklı bankada hesap açmayı başaramadıktan sonra dördüncü bankada nihayet cari bir hesap açmayı başardık. Şube sayısının giderek azalması, şubelerde bir muhataba ulaşmanın zorlaşması ve işlemlerin büyük ölçüde dijital kanallara yönlendirilmesi dikkatimi çekti. Bunun yanında nakit kullanımının neredeyse günlük hayattan çıktığı, küçük tutarlı günlük harcamalarda dahi kart veya Apple Pay'in öne çıktığı bir ödeme düzenini de yakından görmüş olduk.
- Tam da böyle bir ortamda Revolut'un da geldiği noktanın oldukça çarpıcı olduğunu paylaşmak isterim. Yaklaşık 10 yıl önce daha ucuz döviz işlemleri sunan bir fintech olarak yola çıkan şirket, bugün 80 milyon müşteriye ve 115 milyar dolarlık değerlemeye ulaşarak Barclays ve Société Générale gibi köklü bankaları değerleme açısından geride bırakmış durumda. İrlanda'da yetişkin nüfusun %80'inin Revolut hesabı bulunurken, şirket Meksika'dan Avustralya'ya yeni pazarlara girerek küresel bir banka olmayı hedefliyor. Ancak hızlı büyümeye rağmen geleneksel bankalarla arasındaki önemli farklar devam ediyor. Revolut'un müşteri başına geliri ve ortalama mevduatı daha düşük seviyede bulunurken kredi/mevduat oranı ise yalnızca %6 seviyesinde. Daha da önemlisi müşterilerinin önemli bir bölümü hesabını hâlâ ana banka hesabı olarak kullanmıyor. Bu nedenle Revolut'un önündeki asıl sınavın artık yeni müşteri kazanmaktan ziyade, 80 milyon müşterinin günlük finansal hayatında ikinci hesap olmaktan çıkıp asıl banka hâline gelebilmek olduğunu düşünüyorum.
- Bültenimizi tamamlarken, Brezilya'da devlet başkanlığı seçiminin ilk turunda sağcı Bolsonaro, anketlerin aksine mevcut Devlet Başkanı Lula'yı geride bıraktı. Bolsonaro oyların %47'sini alırken Lula %45'te kaldı ve seçim 25 Ekim'de yapılacak ikinci tura taşındı. Bolsonaro'nun beklentilerin üzerindeki performansının, piyasa dostu politikalar beklentisiyle Brezilya borsası ve para birimini destekleyebileceği belirtiliyor. Yeni yönetimi ise GSYH'nin %82'sini aşan kamu borcu ve zayıflayan büyüme görünümü gibi önemli ekonomik sorunlar bekliyor.
*Para Piyasası Fonlarında Değişim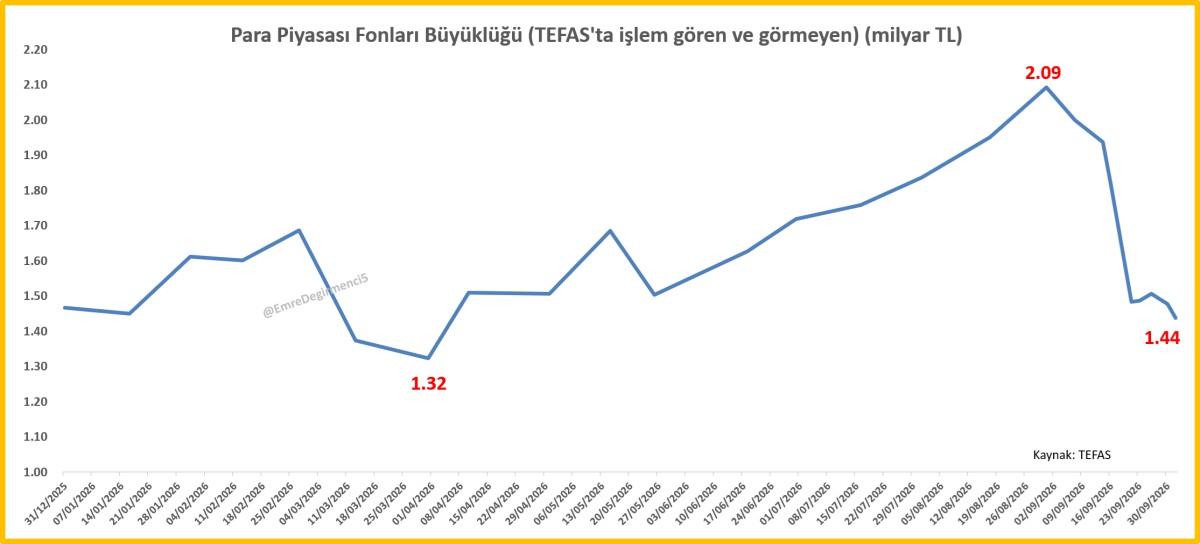
*Almanya - Fransa 5Y CDS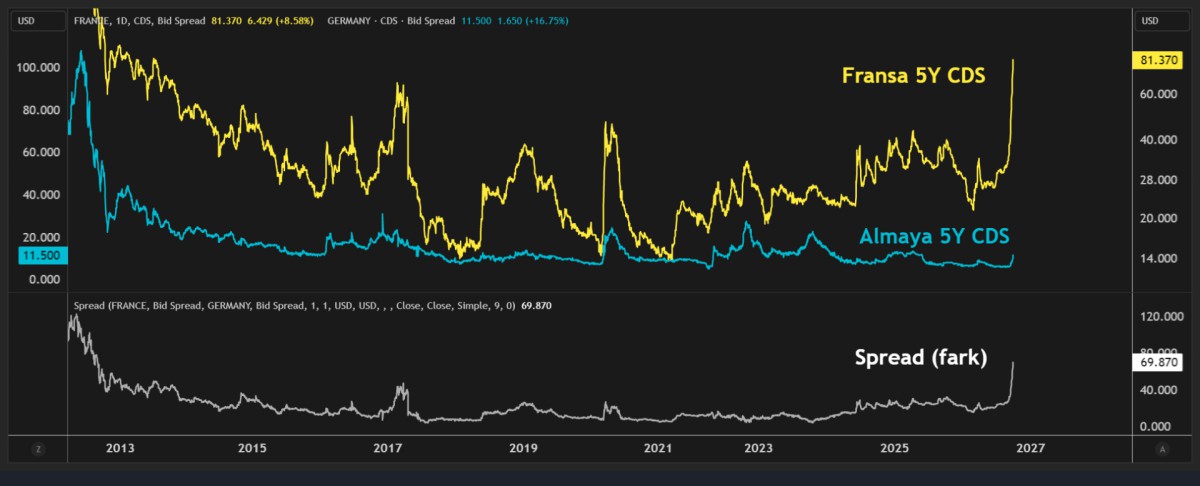
ForInvest Haber
Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.