| YORUM:
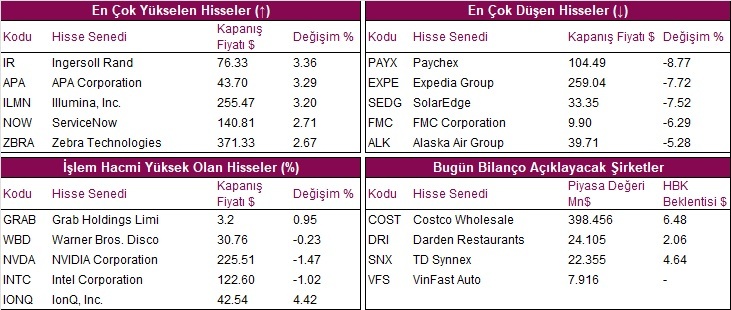
ABD hisse senedi endeksleri tahvil piyasasında verim eğrisi boyunca güçlenen satış baskısının etkisiyle günü değer kayıplarıyla tamamladı. ABD Hazine'sinin 5 yıllık tahvil ihalesinde bid to cover oranı 2.21 ile 2018'den bu yana en düşük seviyeye geri çekildi, tail ise 3 baz puan seviyesinde gerçekleşmesiyle verim eğrisi boyunca 12 ile 15 baz puanlık genişleme takip edildi. 2 yıllıklarda getiri %4,89 seviyesine yükselirken, 10 yıllıklar %5,10, 30 yıllıklar %5,40 getiri ile son 20 yılın en yüksek seviyelerine ulaştılar. Getirilerdeki yükseliş hisse senedi endekslerini baskılarken, S&P 500 %0,75, Dow Jones %0,68, Nasdaq %1,13 değer kaybıyla işlem gördü. Faiz hassasiyetinin görece yüksek hissedildiği Russell 2000 Endeksi'nde %1,77 değer kaybı takip edildi. S&P 500 Endeks'inde enerji sektörü haricindeki tüm sektörler günü değer kayıplarıyla tamamladı. Telekomünikasyon %1,89, altyapı %1,88, isteğe bağlı tüketim %1,63, gayrimenkuller %1,50 değer kayıplarıyla en zayıf performansları gösterdiler. Petrol fiyatları yaklaşık %2 yükseliş kaydetti. ABD haftalık stok verileri, ham petrol stoklarının 3 milyon varil artarak beş yıllık ortalamanın %2 üzerine çıktı. Benzin stokları yılın bu dönemi için ortalamanın %6 altında, distile ürün stokları ise ortalamanın %12 altında kaldı. Öte yandan S&P Global Eylül ayı PMI verileri beklentilerin üzerinde gerçekleşti. Hizmet PMI verisi 58,7 ile 55,8 olan beklentinin üzerinde kalırken, imalat PMI 53,6 ile 57,0 seviyeinde açıklandı. Veriler son yılların en güçlü rakamları olarak okunurken, veri kompozisyonları da güçlü seyretti. Küresel piyasalar Donald Trump ile Xi Xinping'in görüşmesine odaklanmış durumda, hisse senedi endekslerinde ise satış baskısı takip ediliyor. Asya endeksleri satıcılı işlem görürken, ABD ve Avrupa vadelilerinde değer kayıpları mevcut.
|




 %-0,75

 %-0,68

 %-1,13

 %-0,38


 %-0,06

 %-0,66

 %-0,13

 %0,20