
Foreks Haber finans ve finans dışı bilanço anketi sonuçlandı


Foreks Haber finans ve finans dışı bilanço anketi sonuçlandı.
Foreks Haber’in banka ve sigortacılık şirketleri anketinin ardından finans dışı şirketler için düzenlediği 2024 yılı 4.çeyrek bilanço anketi sonuçları da belli oldu.
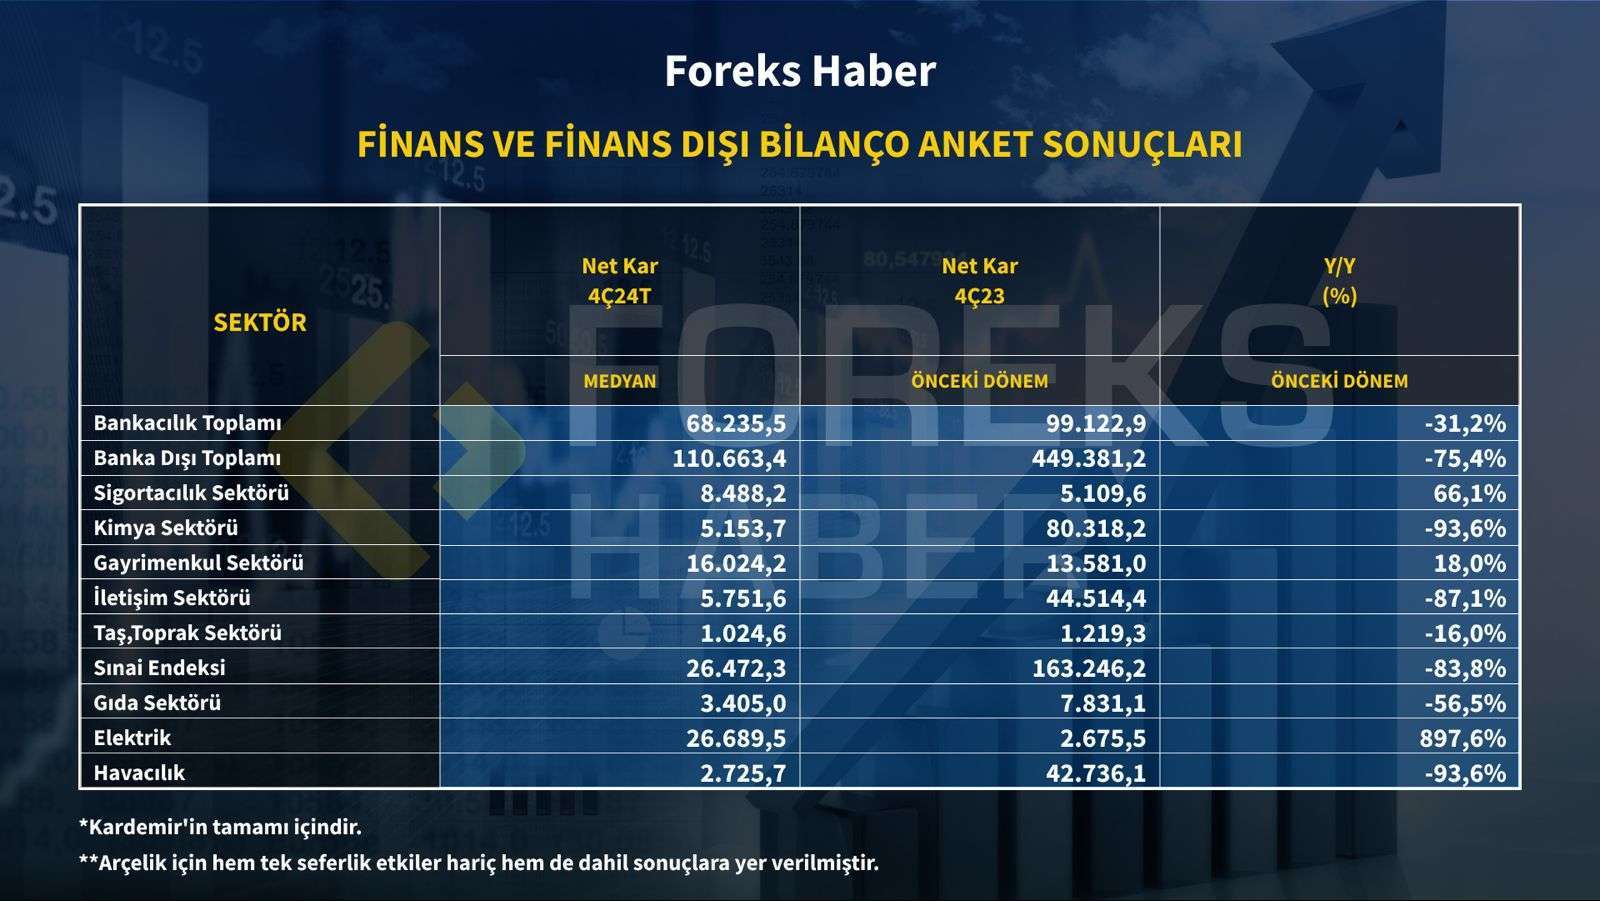
Foreks Haber tarafından 23 aracı kurumun katılımı ile düzenlenen anket, finans dışı şirket karlarında da geçen yılın aynı dönemine göre kayıp beklentilerini ortaya koydu. Bankacılık dışı şirketlerin karlarında yüzde 75,4 gerileme tahmin edilirken, sigorta sektörünün net karında geçen yılın aynı dönemine göre yüzde 64,6 oranında, gayrimenkul sektöründe ise yüzde 18 oranında bir yükseliş beklentisi bulunuyor. Diğer sektörlerin net dönem kar beklentilerine bakıldığında, kimya sektöründe yüzde 93,6, iletişim sektöründe yüzde 87,1, taş, toprak sektöründe yüzde 16, sınai endeksinde ise yüzde 83,8 oranında düşüş beklentisi olduğu görüldü. Gıda sektöründe yüzde 56,5 kayıp öngören sektör yetkilileri, havacılık sektöründe ise yüzde 93,6 oranında kar düşüşü tahmininde bulundu.
Bu dönemde bankacılık sektöründe yüzde 31 civarında bir daralma beklentisi bulunuyor.
Sanayi şirketlerinde daralan talebin ve geçen seneki yüksek bazdan normalleşen marjların etkilerinin devam etmesi bekleniyor.
Yabancı para cinsinden raporlama yapan finans dışı şirketlerde mevsimsellik etkisinin yüksek olduğu havacılık sektörünün ağırlıklı olmasının çeyreklik bazdaki net kar azalışını açıklayan bir faktör olarak değerlendiriliyor.
Bu çeyrekte normalin dışında, yıllık bazda da net kar üzerinde oldukça ciddi baskı görülmesinin nedeni ise 2023yıl sonunda uygulanmaya başlayan enflasyon muhasebesi olduğu vurgulanıyor.
Analistler, finans dışı sektörde enflason muhasebesi ile birlikte yüksek faiz ortamı ve alım gücündeki dalgalanmalar ve değerli TL’yi de finansal sonuçlar üzerinde etkili olan faktörler olarak sıralıyor.
Borsa İstanbul'da 4.çeyrek bilanço sezonu Türkiye Sigorta ile bugün başlıyor. Bankacılık sektöründe ise 29 Ocak tarihinde Garanti BBVA, 30 Ocak tarihinde Akbank ile bankaların finansal sonuçları da açıklanmaya başlayacak.
Aracı kurumların bilançolara ilişkin beklentileri, bankacılık sektörü için yıllık bazda kar daralmasına işaret ederken, bir önceki çeyreğe göre bir miktar artış yönünde oldu.
Analistler, bankacılık sektöründe kredi mevduat makasındaki artış, dönemsel artan faaliyet giderlerinin güçlü komisyon gelirleri ile dengelenmesi ve karşılık giderleri ile risk maliyetlerindeki yükselişi bu çeyrekte öne çıkan faktörler olarak sıralıyor.
4. çeyrek bilançoları önemli ölçüde fiyatlansa da bankaların bilançolarla birlikte 2025 bütçe hedef ve öngörülerini de açıklayacak olmaları, bu çeyreğin en önemli özelliği olduğuna vurgu yaparak, sonuçların piyasa üzerinde etkili olacağına işaret ediyorlar.
Konsolide olmayan banka ve şirketlere ilişkin 4. çeyrek finansal sonuçlar için Kamuyu Aydınlatma Platformu'na (KAP) son gönderme tarihi 3 Mart 2025, konsolide banka ve şirketler için ise 11 Mart 2025 olarak açıklanmıştı.
Ankete; Deniz Yatırım, ÜNLÜ & Co, Tacirler Yatırım, Tera Yatırım, ICBC Yatırım, KuveytTürk Yatırım, Şeker Yatırım, Halk Yatırım, Ziraat Yatırım, OYAK Yatırım, HSBC, Yatırım Finansman, PhillipCapital, Global Menkul, Garanti BBVA Yatırım, Gedik Yatırım, TEB Yatırım, Yapı Kredi Yatırım, Ak Yatırım, Vakıf Yatırım, İş Yatırım, Ahlatcı Yatırım ve ATA Yatırım olmak üzere toplam 23 aracı kurum katıldı.
- FOREKS HABER BİLANÇO EXCEL TABLOSU
Borsa İstanbul'da İşlem Gören Bazı Şirket ve Bankaların 2024 Yılı 4.Çeyrek Kar/Zarar Tahminleri Anket Sonuç Tablosu:
https://news-files.foreks.com/attachment/1738151404384_1Bilano4Q24YaynTamam.xlsx
Borsa İstanbul'da İşlem Gören Diğer Şirketlerin Finansal Sonuçlarını Açıklama Tarihleri için:
Borsa İstanbul’da 2024 yılı dördüncü çeyrek bilanço dönemi başladı - Foreks
- ARACI KURUM BİLANÇO BEKLENTİ RAPORLARI
-OYAK Yatırım 4.Çeyrek Finansal Sektör Kar Beklentileri
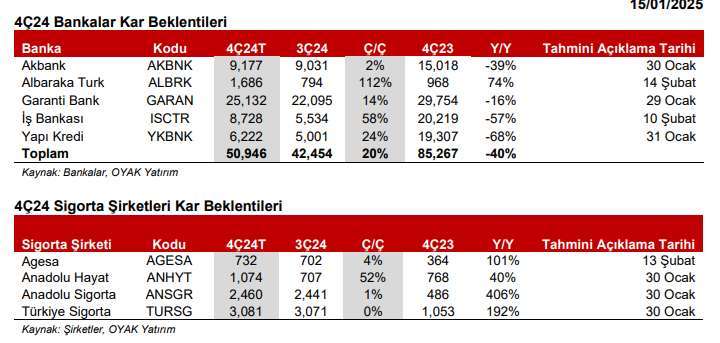
OYAK Yatırım, 15 Ocak 2025 tarihli Finansal Sektör Kar Beklentileri raporunda, kapsamındaki bankaların 4Ç24'te karlarının çeyreksel bazda %20 artmasını; yıllık bazda ise %48 azalmasını beklediklerini kaydetti.
Çekirdek gelirlerin, repo ve mevduat maliyetlerindeki düşüşe bağlı olarak çeyreklik bazda %21 artacağını öngören OYAK Yatırım, "TL spread'inin mevduat maliyetlerindeki düşüşe bağlı olarak 1,4 puan genişlemesi beklenirken, swaplara göre düzeltilmiş net faiz marjının çeyreklik bazda 1 puan artması bekleniyor. Swap zararları 4Ç'de çeyreklik bazda neredeyse yatay kalacaktır. TÜFE düzeltmesi geçen çeyrekte yapılmıştı, bu nedenle TÜFEKS gelirleri 4Ç'de 3Ç'deki kadar destekleyici olmayacaktır. Komisyonların yeni kredi kullandırımları ve ödeme sistemi katkısıyla yıllık bazda %65 artmasını, komisyon/gider oranının ise kademeli olarak normalleşmesini öngörüyoruz. Faaliyet giderleri, maaş artışları ve yüksek enflasyon nedeniyle baskı altında kalacaktır. İştirak gelirleri ve tahsilatlar 4Ç'de diğer bankacılık gelirlerini destekleyecektir. Yeni yıla düşük bir baz ile başlamak için bir miktar ihtiyati ve serbest karşılık ayrılırken, net kredi maliyeti sabit kalacaktır. Albaraka'nın çeyreksel ve yıllık bazda, kapsama alanımızdaki bankalar arasında daha iyi bir kar performansı göstermesi beklenmektedir. Yeniden değerleme kazançları Albaraka'nın sonuçlarını olumlu etkileyecektir. Büyük sermayeli bankalar arasında, İş Bankası ve Yapı Kredi, spread genişlemesi ve üstün komisyon performansı sayesinde çeyrek/çeyrek kar performansı açısından rakiplerine liderlik edecektir." görüşünü savundu.
-Ak Yatırım 4Ç24 Kar Beklentileri
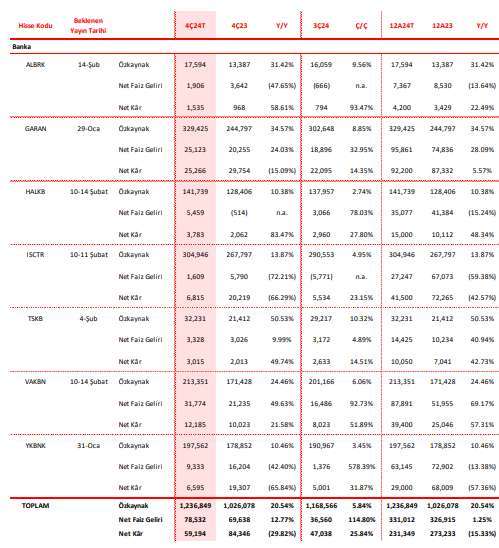
Ak Yatırım'ın 22 Ocak 2025 tarihli 4Ç24 Kar Beklentileri Raporu'nda, önceki çeyreğe kıyasla 4Ç24’te araştırma kapsamındaki bankalarda ortalama %26, elementer sigorta şirketlerinde (Anadolu Sigorta ve Türkiye Sigorta) ortalama %6’ya yakın ve Anadolu Hayat’ta (hayat/bireysel emeklilik branşı) %60 kâr artışı beklediğini kaydetti. Finans dışı şirketler için tahminleri kapsam dahilindeki 30 şirket için yıllık bazda yaklaşık %44 ciro büyümesi, %50 FAVÖK büyümesi ve %67 net kar düşüşü ile nispeten daha zayıf bir finansal performansa işaret etti (enflasyon muhasebesi sonrası). Raporda, bu çeyrek daha düşük gerçekleşen enflasyonun, TMS29 sebebiyle 4. çeyrekte yıllık bazda FAVÖK marjı genişlemesinde ve net kâr marjı daralmasında etkili olduğu vurgulandı.
Kredi-mevduat makasında ılımlı iyileşme ve gayrimenkul iştirak değerlemesi bankaların 4Ç24 kazançlarını iyileştirdiğine dikkat çekilen raporda, "4Ç24'te (i) TL fonlama ve kredi faizleri neredeyse yatay seyretti, (ii) YP kredilerdeki büyüme aylık sınır uygulaması sonrasında yavaşlarken ve TL kredi büyümesi, özellikle kamu ve yabancı mevduat bankaları kaynaklı olarak, 3Ç24'e kıyasla daha yüksek gerçekleşti, (iii) sorunlu kredi hacmi 3Ç24'te bir miktar kurumsal TGA girişi ile ivme kazandıktan sonra durağanlaştı; bununla birlikte, özellikle özel bankalarda karşılık oranının artmasıyla karşılık maliyetlerinin önceki çeyreğe kıyasla daha yüksek olması muhtemel, (iv) çekirdek spread gelişimi, özellikle kredi portföyünün kademeli olarak yeniden fiyatlandırılmasıyla sektör genelinde ılımlı bir şekilde olumlu seyretti. Tahminlerimize göre çeyreklik NIM artışı 100 baz puan ve son olarak (v) özellikle peşin giderler ve geçici faktörler (örn. erken emeklilik ödemeleri vb.) nedeniyle işletme maliyetlerindeki çeyreklik büyümenin net ücret/komisyonlardaki büyümeyi aşması olası gözüküyor. Ancak, bu çeyrekteki en önemli gelişme gayrimenkul ve iştirak değerlemesinin sağladığı güçlü katkılar ve TÜFE'ye bağlı menkul kıymetlerin gelir katkısının bankalar arasında farklılaşması oldu. Buna ek olarak, efektif vergi oranında da 3Ç24'e kıyasla bir artış öngörüyoruz." denildi.
Araştırma kapsamındaki bankalarda olumlu ayrışma öngördüğü Albaraka Türk ve TSKB’de gayrimenkul iştirak değerlemesinin güçlü etkisi, Vakıfbank’ta ise TÜFE’ye endeksli tahvillerin sektörden ayrışan güçlü katkısını, belirleyici faktör olarak öne çıkaran Ak Yatırım raporunda, "Vakıfbank’ın ilk dokuz aydaki TÜFE tahvili faiz geliri hesaplamasında kullandığı TÜFE varsayımını son çeyrekte gerçekleşen enflasyonla birlikte yukarı yönlü güncellemesinden kaynaklanan önemli bir faiz geliri artışı sağlamasını bekliyoruz. Yüklü TÜFE tahvil portföyü taşıyan diğer bankalar ise ilk dokuz ayda TÜFE tahvil gelirlerini zaten daha yüksek TÜFE varsayımı altında hesapladığından 4Ç24’te ek faiz geliri sağlayamayacaklar. Net kârında güçlü sıçrama gördüğümüz bu üç bankanın ayrıca 2025 planlaması için önemli tutarlarda serbest karşılık ayıracağını öngörüyoruz. Garanti Bankası’nda ise, önceki çeyreklerdeki görece yüksek bazı nedeniyle sınırlı net kâr artışı bekliyoruz. Ancak Garanti’nin sene başından beri olumlu ayrıştığı net faiz marjını 4Ç24’te de rakiplerinin belirgin üzerinde korumasını olumlu olarak değerlendiriyoruz. Garanti’nin ayrıca %33 düzeyinde öz kaynak getirisi ile kârlılıkta rakiplerinin önünde yer alacağını tahmin ediyoruz. Araştırma kapsamımızdaki diğer bazı bankalarda da kısmen daha yüksek oranlarda kâr artışları öngörmekle birlikte düşük baz nedeniyle bu kâr artışları öz kaynak getirisinde 4Ç24 itibarıyla anlamlı bir güçlenmeye işaret etmiyor." yorumunda bulunuldu.
Ak Yatırım, reel değerlenmeye dayalı dezenflasyon stratejisinin imalat/ihracat sektörlerini olumsuz etkilemeye devam ettiğini belirterek, "Orta sınıfın alım gücündeki düşüş ve özellikle (son iki yılın aksine) asgari ücrette ara dönem ayarlamasının yapılmaması, 4Ç24'te genel olarak tüketici talebi üzerinde olumsuz bir etki yarattı. Diğer yandan, (i) ortalama ticari kredi faizinin
4Ç23'e kıyasla yaklaşık 500 baz puan daha yüksek olmasıyla reel olarak fonlama maliyetlerinin yükselmesi (nominal olarak 2Ç24'teki zirve seviyelerinden bir miktar gevşemesine rağmen), (ii) 4Ç24'de ortalama %50'ye yakın TÜFE enflasyonuna karşılık TL'nin nominal olarak yaklaşık %20 değer kaybetmesi, (iii) ABD Doları'nın Euro karşısında güçlenmesi, özellikle imalat ve ihracat sektörlerinde karlılık koşullarını baskılamaya devam etti. Buna karşılık, gıda perakendeciliğinde artan mağaza sayıları, telekom sektöründe fiyat ayarlamalarının devam eden gecikmeli etkileri, havacılıkta yolcu sayısındaki artış ve düşen yakıt fiyatları, sağlıkta fiyat düzenlemeleri ve artan hasta trafiği bu sektörleri reel anlamda olumlu yönde ayrıştıran önemli faktörler oldu. 2025 beklentileri yatırımcıların risk iştahı açısından daha kritik olacaktır. 4Ç24 sonuçları mevsimsellik ve az çok beklentiler paralelinde olması nedeniyle geleceğe dönük beklentilerde sınırlı bir belirleyiciliğe sahip olacaktır. Dolayısıyla, yatırımcıların bilanço döneminde bu verilerden ziyade şirketlerin 2025’e dair bütçe öngörülerine odaklanmasını bekleriz." diyerek görüşlerini aktardı.
Kurum, banka yönetimlerinin öngörüleri ve BDDK’nın toplu verilerinin kârlarda sürpriz ihtimalinin sınırlı kalacağını gösterdiğini, ancak özellikle Hazine işlemlerine ve iştirak gelirlerine bağlı sürpriz olasılığının da bulunduğunu kaydetti.
https://news-files.foreks.com/attachment/1737541867783_KarBeklentileri424AK.pdf
-Garanti BBVA Yatırım Bankacılık Sektörü 4.Çeyrek Beklentiler
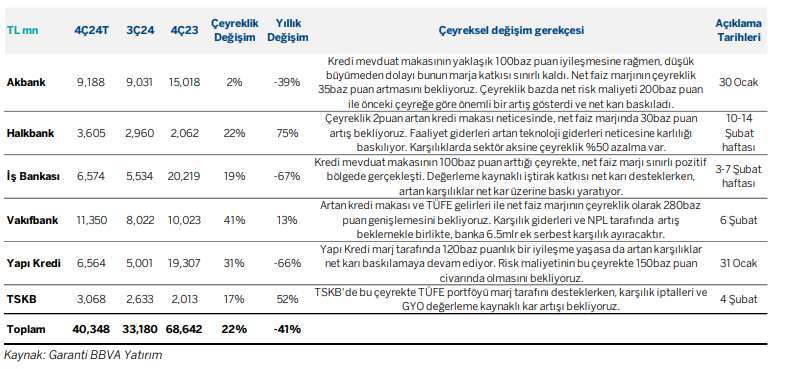
Garanti BBVA Yatırım'ın 23 Ocak 2025 tarihli Bankacılık Sektörü 4Ç24 Beklentiler Raporu'nda kapsamındaki bankalar için çeyreklik bazda %22 kar büyümesi öngördü. Kurum, çeyrek özelinde öne çıkan 3 başlığı; kredi mevduat makasının 1.5 puan seviyesinde artması, dönemsel artan faaliyet giderlerinin güçlü komisyon gelirleri ile dengelenmesi ve karşılık giderlerinde ve risk maliyetlerinde yükselme olarak sıraladı.
Raporda 4. çeyrek bilançolarının önemli ölçüde fiyatlandığına değinen Garanti BBVA Yatırım, "Ancak, bu çeyreğin en önemli özelliği bankaların bilançolarla birlikte 2025 bütçe hedef ve öngörülerini de açıklayacak olması. Dolayısıyla, bu açıklamaların önemli ölçüde piyasa etkisi yaratmasını olası buluyoruz. Artan mevduat faizleri ve regülasyon kaynaklı baskılar neticesinde kapsamımızdaki bankalar 2024’te %1.5 seviyesinde marj üretecek ( 5 yıllık ort: %4.7). 2025 yılında faiz indirim döngüsü marj tarafını destekliyor ancak özellikle TÜFE portföyü değerleme kaynaklı baskılar ve devam eden regülasyonlar marj toparlanmasının kademeli olacağını ve asıl toparlanmanın yılın ikinci yarısında olacağının sinyallerini veriyor. Düşen risk primi ve makro dengelerde yaşanan toparlanmanın bankacılık sektörünü desteklemeye devam edeceğini ve bankaların sanayi benzerlerine göre daha iyi performans göstereceğini düşünüyoruz."
-ICBC Yatırım 4.Çeyrek Bankacılık Sektörü Bilanço Beklentileri
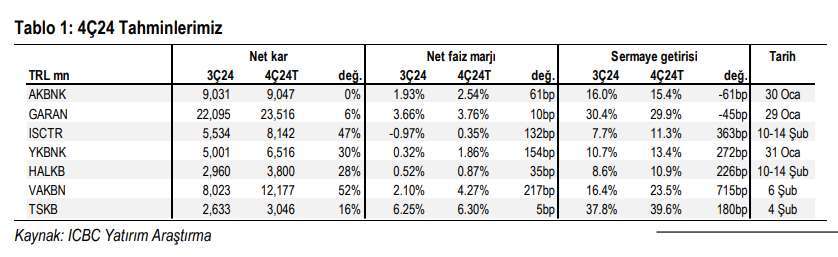
ICBC Yatırım'ın 23 Ocak 2025 tarihli 4. Çeyrek Bankacılık Sektörü Bilanço Beklentileri Raporu, bankacılık sektöründe toplam net karın 4Ç24’te çeyreklik bazda yüzde 20 artış, yıllık bazda ise yüzde 33 düşüş beklentisini ortaya koydu.
Araştırma kapsamındaki tüm bankaların net karlarının çeyreklik bazda artacağını tahmin eden ICBC Yatırım, "Kredi büyümesine ilişkin düzenlemeler nedeniyle kredilerin yeniden fiyatlama hızı yıl içinde görece düşük seyretmiş olsa da 4Ç24 itibarıyla artık büyük oranda tamamlandığını düşünüyoruz. Bankacılık sektöründe bu çeyreğin öne çıkan gelişmeleri, i) TL kredilerde özel sektör bankaları (Yapı Kredi hariç) pazar payı kazanmayı sürdürdü; ii) Yılın ilk 9 ayındaki güçlü YP kredi talebi yavaşlarken, YP kredilerde dolar bazında düşük de olsa artış kaydedildi, iii) TL mevduat artışı yüzde 10.5 düzeyinde gerçekleşirken YP mevduatta düşüş ya da hafif artış oldu; iv) TL mevduat maliyetleri ve TL kredi getirilerinde hafif iyileşme sonucu TL kredi-mevduat makası hafif arttı; v) TÜFEX gelirleri yatay seyretti ya da hafif geriledi (Halkbank hariç); vi) net risk maliyeti takibe intikallerde gerileme sebebiyle düştü; vii) ücret ve komisyon giderlerinde güçlü performans devam etti; viii) swap maliyetlerinde gerilemeye rağmen alım-satım işlemlerinde düşüş sebebiyle ticari alım-satım karının karlılığa katkısı azaldı, ix) operasyonel giderler 3Ç24 sonundaki maaş artışlarıyla yükseldi." yorumunu yaptı.
Raporda, net risk maliyetinin, takibe intikallerde artış ile birlikte çeyreksel olarak 75 baz puan artacağı düşüncesi savunulurken, "NFM’de ortalama 90 baz puan artış ile birlikte araştırma kapsamımızdaki bankaların net karında 4Ç24’te ortalama yüzde 20 artış beklerken, çeyreksel öz sermaye karlılığının yüzde 11-23 aralığında olacağını tahmin ediyoruz." denildi.
https://news-files.foreks.com/attachment/1737651253335_424Beklentiler-20250123-ICBC.pdf
-Şeker Yatırım 4Ç24 Bankalar Kar Beklentileri
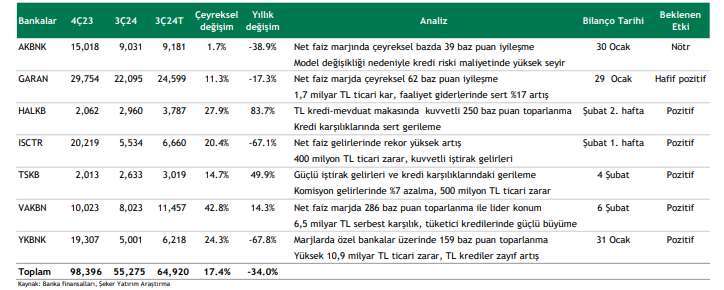
Şeker Yatırım 23 Ocak 2025 tarihli raporunda, bankalar için 3Ç24’deki %20 oranındaki kar daralmasını takiben 4Ç24’de çeyreksel bazda %17 kar artışı, yıllık bazda ise %34 kar daralması beklentisi ifade edildi. Kurum, özel mevduat bankalarında %12, kamu mevduat bankalarında ise %39 oranında çeyreksel kar artışı öngörüyor.
Şeker Yatırım, yatırımcıların öncelikli olarak marjlardaki iyileşme, aktif kalitesindeki bozulmanın etkisi ve bankaların 2025 bütçe beklentilerine odaklanmalarını beklediğini kaydederken, çeyreğin öne çıkan başlıklarını şu şekilde sıraladı:
*Kamu bankalarında KMH kredilerinde oldukça kuvvetli çeyreksel artış, YP kredilerde yavaşlama,
*Net faiz marjında (düzeltilmiş) 138 baz puan iyileşme, TL kredi-mevduat makasında devam eden toparlanma,
*Ücret ve komisyon gelirleri artış hızında yavaşlama,
*Swap fonlama maliyetlerinde sabit seyir, Tüfe endeksli kağıt gelirlerinde sınırlı artış (+%4),
*3Ç24’deki 1,2 milyar TL ticara zarar karşılık 4Ç24’de 8,8 milyar TL ticari zarar,
*Kredi riski maliyetinde (net) sabit seyir,
*Faaliyet giderlerinde sert artış (Çeyreksel: %13),
*İştirak gelirlerinde kuvvetli artış (Çeyreksel: %13), efektif vergi oranında sert artış.
https://news-files.foreks.com/attachment/1738072445593_seker-yatirim-kar-tahminleri-4c24.pdf
-Deniz Yatırım 4.Çeyrek Finansal Sonuç Tahminleri Raporu
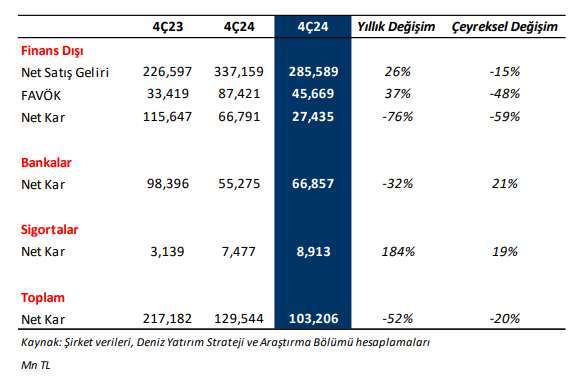
Deniz Yatırım, 24 Ocak 2025 tarihli 4Ç24 Beklenti Raporu'nda bankaların net kar rakamının bir önceki dönemine göre %21 artarken, geçen yılın aynı dönemine göre ise %32 daralma beklentisini ortaya koydu. Kamu bankalarının özel sektör bankalarına göre belirgin şekilde olumlu ayrışma göstermesini bekledikleri bu dönemde, çeyreksel bazda %46, yıllık bazda ise %33 artış öngören Deniz Yatırım, özel sektör bankalarında ise net kar rakamının ise yıllık bazda %41 daralmasını beklerken, çeyreksel bazda %15 artacağını düşünüyor ve sektör genelinde özsermaye karlılığında %18.9 ile 4Ç23’e göre yaklaşık 15 puan daralma, 3Ç24’e göre ise 2.6 puan kadar artış yaşanabileceğini tahmin ediyor.
Deniz Yatırım, bu dönemin bilanço tarafında ön plana çıkan dinamiklerini şu şekilde sıraladı:
*TL kredilerdeki büyümenin ~%7.0 çeyreksel artış ile bir önceki döneme göre sınırlı bir toparlama sergilemiş olması
*YP kredilerde büyümenin çeyreksel bazda ~%2.5 artış ile önceki döneme göre belirgin yavaşlamış olması
*TL mevduat büyümesinin %9.5 olarak gerçekleşmiş olması
*TL tarafta mevduatın krediye dönüşüm oranının önceki çeyreğe göre 2 puan kadar gerileyerek %82 olarak gerçekleşmesi
*Aktif kalitesinde tolere edilebilir bir zayıflama ile karşılık oranının 1 puan kadar artmış olması
Karlılık tarafında yüksek seyreden TL mevduat maliyetlerine rağmen kredi fiyatlamasının da yukarı seyri ve swap giderlerinin gerilemiş olması nedeniyle, swap ile düzeltilmiş net faiz marjında ortalama olarak 80-100 baz puanlık bir toparlanma beklenebileceğini vurgulayan Deniz Yatırım, "Her ne kadar yeni açılan kredilere uygulanan faiz oranı TL mevduat faiz oranına kıyasla biraz daha hızlı artmış olsa da kredi büyümesinin düşük seyrinden ötürü 4Ç24’te marj toparlanması daha sınırlı bir seviyede kalmıştır. TÜFE’ye endeksli bonoların katkısı ise bir önceki dönemin çok hafif üzerinde beklenebilir. Komisyon gelirlerindeki artış oranında yavaşlama bekliyor olmamıza rağmen, komisyon gelirlerinin operasyonel giderleri karşılama oranında ise belirgin bir geri çekilme beklemiyoruz." değerlendirmesinde bulundu.
Sigorta şirketlerinin net kar rakamının bir önceki döneme göre %19, geçen yılın aynı dönemine göre ise %184 artış göstermesini bekleyen Deniz Yatırım, hayat dışı sigortacılık sektöründe prim üretimindeki yükselişin artan poliçe fiyatları ile birlikte yıllık enflasyon seviyesinde büyüme elde ettiğinin görüldüğünü kaydetti.
Araştırma kapsamında yer alan ve YP cinsinden raporlama yapan finans dışı şirketlerin net kar rakamında bir önceki çeyreğe göre %59, geçen yılın aynı dönemine göre ise %76 azalış öngörüsünde bulunan Deniz Yatırım raporunda, "YP cinsinden raporlama yapan finans dışı şirketlerde mevsimsellik etkisinin yüksek olduğu havacılık sektörünün ağırlıklı olması çeyreklik bazdaki net kar azalışını açıklamaktadır. Bu çeyrekte, normalin dışında, yıllık bazda da net kar üzerinde oldukça ciddi baskı görmekteyiz." denildi.
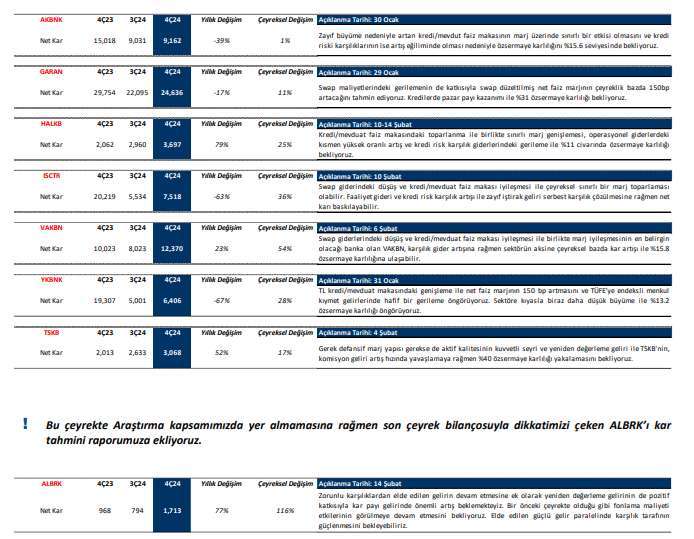
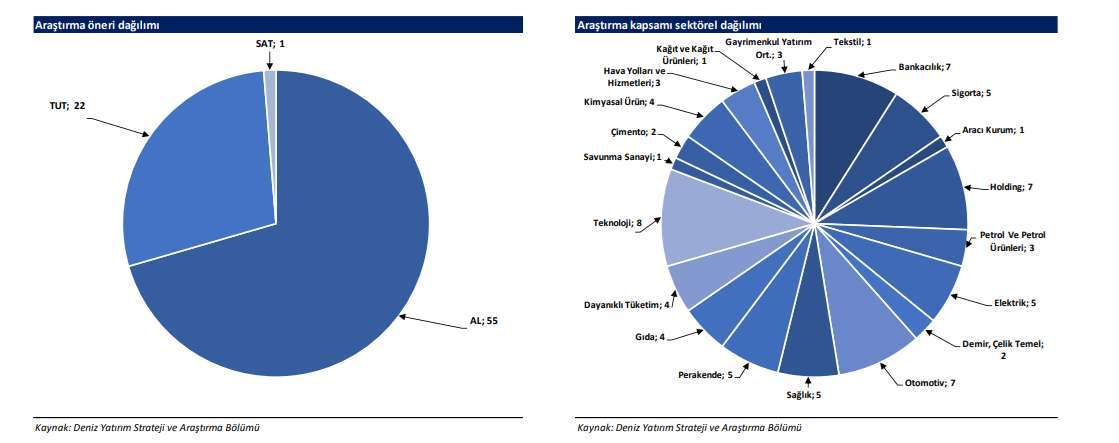
-ÜNLÜ & Co / DAHA 4.Çeyrek Finansal Sonuç Tahminleri
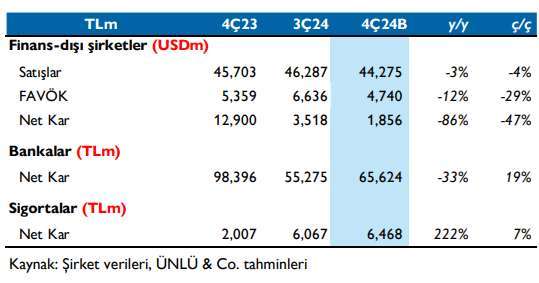
ÜNLÜ & Co, 24 Ocak 2025 tarihli 4Ç24 Beklentileri Raporu'nda 4Ç24’te bankalar için yıllık %33 net kar daralması, önceki çeyreğe göre ise %19 genişleme tahmin etti. Finans dışı şirketler için ise, USD bazında, yıllık %86 net kar daralması, önceki çeyreğe göre ise %47 daralma ve yıllık %12, çeyreksel bazda ise %29 FAVÖK daralması öngördü.
Bankacılık sektöründe net faiz marjındaki 100bp genişleme ile net karda %19 artış beklentisi ile toplam 65,6 milyar TL net kâr beklentisini ortaya koyan ÜNLÜ & Co raporunda, "TL kredi mevduat makasındaki artışın (ortalama 140 baz) yardımıyla araştırma kapsamımızdaki bankalar için swaplara göre düzeltilmiş net faiz marjının ortalama 100 baz puan genişlemesini öngörüyoruz. Öte yandan net risk maliyetinin çeyreksel 12bp düşüşle 103bp olmasını bekliyoruz. Temel ticari kazançlardaki düşüş ve swap maliyetlerindeki artışla ticari zararın bir önceki çeyrekteki 1,2 milyar TL'den 10,3 milyar TL’ye yükseleceğini tahmin ediyoruz. Komisyon gelirlerinde %9ç/ç ve %62 y/y, faaliyet giderlerinde ise %13 ç/ç büyüme öngörüyoruz. Sektör genelinde kredi ve mevduat büyümeleri %7 ve %6 oldu." denildi.
ÜNLÜ & Co, finans dışı şirketlerin USD bazında tahminlerine göre; FAVÖK’ü yıllık olarak %12, bir önceki çeyreğe göre %29 azalış, net karda ise yıllık %86, bir önceki çeyreğe göre %47 daralma bekliyor. Kurum, finans dışı şirketlerin net karlarının zayıf ihracat pazarları ve hükümet tarafından uygulamaya konulan ekonomik sıkılaştırma önlemlerin etkisini göstereceğini tahmin ediyor.
https://news-files.foreks.com/attachment/1737700560737_UnluMenkulKarBeklentileri4C241.pdf
-Gedik Yatırım Finansal Sonuç Tahminleri
Gedik Yatırım, 24 Ocak 2025 tarihli 4Ç24 Finansal Sonuç Tahminleri Raporu'nda bankacılık sektörü için katalistleri; faiz indirimlerinin miktar ve zamanlaması, TL tahvil faizlerindeki düşüşle birlikte özkaynaklar altında sınıflandırılan tahvil portföylerinin özkaynakları desteklemesi ve PD/DD çarpanlarının daha da cazip hale gelmesi, CDS’lerdeki düşüşün devam etmesi, kredi derecelendirme kuruluşlarının not artırımları ve TCMB’nin makroihtiyati tedbirlerinin gevşetilmesi/kaldırılması olarak sıraladı.
Kurum, bankacılık sektörüne ilişkin riskleri ise dezenflasyon sürecinin sekteye uğraması, aktif kalitesinde beklenenin üzerinde bir bozulma ve sektörü ilgilendiren ek parasal sıkılaştırma adımlarının atılması olarak görüyor.
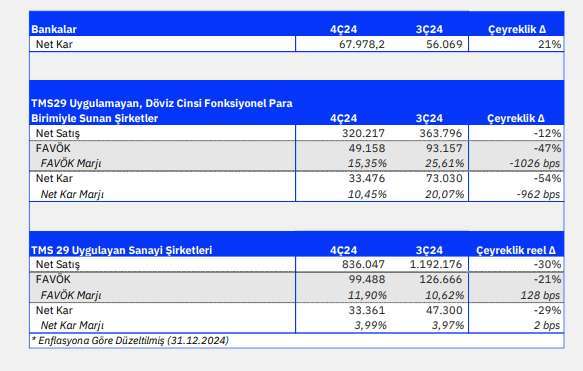
Gedik Yatırım, sanayi şirketlerinde daralan talebin ve geçen seneki yüksek bazdan normalleşen marjların etkilerinin devam etmesini beklediğine işaret etti.
https://news-files.foreks.com/attachment/1737955271844_GedikYatrm424KarTahminleri24012025--.pdf
https://news-files.foreks.com/attachment/1737704282469_TrkBankaclkSektrRaporu24012025.pdf
-KuveytTürk Yatırım 4Ç24 Kar Tahminleri
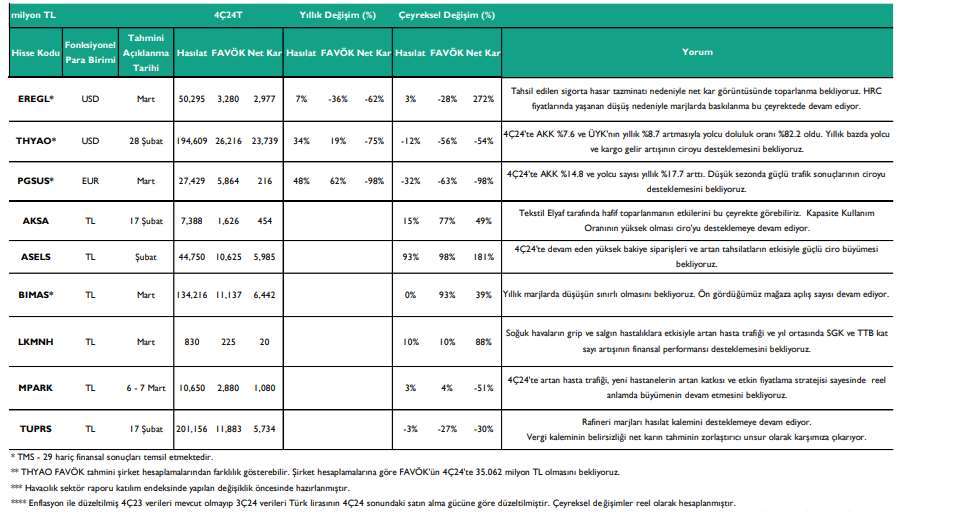
KuveytTürk Yatırım, 28 Ocak 2025 tarihli 4Ç24 Kar Tahminleri raporunda, sağlık, havacılık ve savunma sektörlerinin güçlü yapılarıyla bu çeyrekte ön planda olduğuna işaret etti.
Yüksek faiz ortamı, alım gücünde dalgalanmalar, değerli TL ve enflasyon muhasebesinin finansal sonuçlar üzerinde etkili olduğuna dikkat çeken KuveytTürk Yatırım, "Yılın son çeyreğinde de yüksek seyreden faiz oranları, asgari ücrette son iki yılda yapılan ara zam ayarlamasının bu yıl içinde yapılmaması ve değerli TL, tüketicilerin alım gücünü düşürürken, talep üzerinde baskı oluşturdu. Öte yandan, küresel ölçekte dolar endeksinin (DXY) son yılların en yüksek seviyesine çıkmasıyla Euro/Dolar paritesinde yaşanan sert düşüş, dördüncü çeyrekte ihracat ağırlıklı çalışan sektör ve şirketlerin finansal sonuçları üzerinde baskı oluşturduğunu düşünüyoruz. Yılın son üç ayında tüketici fiyat endeksinde (TÜFE), sınırlı yaşanan ivme kaybı nedeniyle enflasyon muhasebesi etkilerinin 4Ç24’te finansal sonuçlar üzerindeki etkilerinin hafifleyebileceğini ancak sonuçlar üzerinde sınırlı da olsa etkili olabileceğini düşünüyoruz." yorumunda bulundu.
Kuveyt Türk Yatırım raporunda ayrıca, faiz indirim döngüsüyle beraber şirketlerin borçlanma maliyetlerinde ve ağırlıklı ortalama sermaye maliyetinde (WACC) yaşanacak düşüşün şirket değerlemelerinde yukarı yönlü revizyonları beraberinde getirebileceğini görüşünü savunularak, bu sürecin özellikle 2Ç25 ve devamında açıklanacak finansal sonuçlar üzerinde etkilerinin görülebileceği de hatırlatıldı.
https://news-files.foreks.com/attachment/1738043878657_424KarTahminleri.pdf
-TEB Yatırım 4.Çeyrek Bilanço Beklentileri
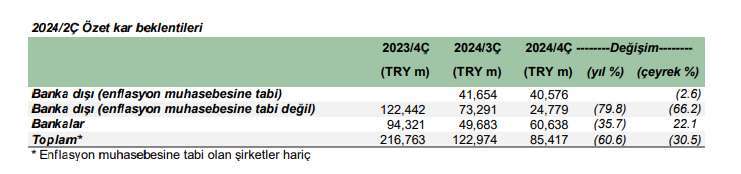
TEB Yatırım 4.Çeyrek Bilanço Beklentileri Raporu’nda, enflasyon muhasesebesine tabi olan şirketlerin karlarında çeyreksel bazda yüzde 2,6 düşüş, enflasyon muhasebesine tabi finans dışı şirketlerde ise yıllık bazda yüzde 79,8, çeyreksel bazda ise yüzde 66,2 kayıp bekliyor. Kurum, bankacılık sektöründe ise yıllık yüzde 35,7 gerileme tahminine karşın, çeyreksel bazda yüzde 22,1 artış öngörüsünü ortaya koydu.
-HSBC 4.Çeyrek 2024 Bilanço Tahminleri
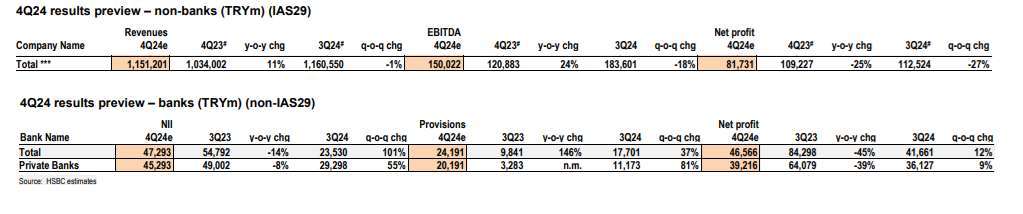
HSBC, 28 Ocak 2025 tarihli 2024 4.Çeyrek Bilanço Tahminleri Raporu’nda, HSBC, banka dışı toplam kârın yıllık bazda %25, çeyreklik bazda ise %27 azalmasını beklediklerini belirtti. Bankaların karlarının bir önceki çeyreğe göre yüzde 12 arttığını tahmin ederken, yıllık bazda yüzde 45 düşüş yaşandığını öngördü.
HSBC, "Banka dışı sektörlerde toplam kârın, yavaşlayan iç talep ve birçok sektör için 3Ç24 sonuçlarının sinyalini verdiği zorlu fiyatlama ortamı nedeniyle yıllık bazda %25, çeyreklik bazda ise %27 azalmasını bekliyoruz. Ayrıca, TL'deki değer kaybına kıyasla daha yüksek enflasyon ve EUR/USD paritesindeki zayıflama, sabit marjlı kontratları olmayan ihracatçılar üzerinde daha fazla baskı oluşturdu" dedi.
"4. çeyrek, hem sektör hem de şirket düzeyinde finansal performans açısından karışık bir çeyrek olmuş gibi görünüyor" diyen HSBC, rekor kıran araç satışlarına rağmen, dayanıklı tüketim mallarında olduğu gibi otomobillerde de zayıf marj eğiliminin 4. çeyrekte de devam etmesini beklediklerini vurguladı.
HSBC, mevsimsellik etkisinin yanı sıra 4Ç23'te enflasyon muhasebesi standardına geçişin tek seferlik vergi etkisi hariç tutulduğunda, havacılık sektörünün güçlü bir kış sezonu ve olumlu bir 4. çeyrek finansal performansı geçirdiğini düşündüklerini de ifade etti.
Tüketici şirketleri arasında, Migros'un 4Ç24'te bölgedeki diğer gıda perakendecilerine kıyasla daha yüksek satış büyümesi ve biraz daha iyi marj profili ile öne çıktığını düşünen HSBC, "Diğer bazı perakendeci ve gıda şirketleri için, fiyatlandırma zorlukları ve ücretlerle ilgili faaliyet giderleri baskısı nedeniyle FAVÖK marjı baskısının 4. çeyrekte (enflasyondan arındırılmamış bazda) yüksek kaldığını düşünüyoruz" değerlendirmesini yaptı.
"Sektör bazında 4. çeyrekte öne çıkan diğer sektörler ise telekomünikasyon, savunma ve sigorta (hem elementer hem de hayat ve emeklilik) oldu" diyen HSBC, bankalar için, mevsimsel olarak artan karşılık ve faaliyet giderlerinin NIM'deki sınırlı iyileşmeyi azaltmasını beklediklerini vurdguladı.
"Garanti, İş Bankası, YKB ve Akbank'ın toplamından daha yüksek 4Ç24 NI ile benzerleri arasında en yüksek karlılık ve özkaynak karlılığını üretmeye devam ediyor" ifadelerini kullanan HSBC,bankaların açıklayacağı 2025 mali yıl bütçelerine odaklanılacağını belirtti
https://news-files.foreks.com/attachment/1738050687912_HSBC4Qpreview1.pdf
-Ahlatcı Yatırım 4.Çeyrek Kar Tahminleri Raporu
Ahlatcı Yatırım, 28 Ocak 2025 tarihli 4.Çeyrek Kar Tahminleri Raporu'nda sanayi sektörünün genelinde, 23Q4’e göre hasılat kaleminde %20,34 seviyesinde bir artış öngördü. Bu rakamın 24Q3’e göre %7,9 seviyesinde bir artış anlamına geldiğini belirten Ahlatcı Yatırım, "FAVÖK rakamında, tahminlerimize göre 23Q4’e kıyasla %26’lık bir büyüme beklerken, 24Q3’e göre bu rakam %20,2’lik bir daralmaya işaret etmektedir." yorumunda bulundu.
Kurum raporunda, "Sektörel bazda bir kıyaslama yapmak gerekirse; Havacılık sektörü, araştırma kapsamımızda bulunan şirketler arasında %32 hasılat büyümesi ve %44 FAVÖK büyümesi ile en yüksek büyüme gösteren sektör olarak öne çıkmaktadır. Havacılık sektörünü, %18 hasılat büyümesi ve %7 FAVÖK büyümesi ile iletişim sektörü takip etmektedir. Sektörel bazda en zayıf beklentilere sahip sektör ise otomotiv sektörü olup, %6’lık hasılat büyümesi ve %10’luk FAVÖK büyümesi ile finansal anlamda en kötü performansı sergilemesi beklenmektedir" denildi.
https://news-files.foreks.com/attachment/1738069031326_AhlatcYatrm-24Q4KrTahminleri28.01.20251.pdf
-İş Yatırım 4.Çeyrek Kar Tahminleri Raporu
İş Yatırım, 29 Ocak 2025 tarihli 4.Çeyrek 2024 Tahminleri Raporu'nda, araştırma kapsamındaki bankaların 2024 yılının son çeyreğinde toplam TL57.3 milyar net kar üretmesini beklediğini kaydetti. Bu rakam çeyreklik bazda %13 artışa karşılık gelirken, yılık bazda ise %28’lik zayıflamayı işaret ediyor.
TL kredi spredlerinin çoğu banka için çeyrekte artı bölgeye geçerken, net faiz gelirlerinin de çeyreklik olarak güçlü biçimde artış gösterdiğine işaret eden İş Yatırım raporunda, "Bunun yanında tahsilatların görece azalmasıyla diğer faiz dışı gelir kalemi zayıflarken, karşılık giderleri de karlılıkları bir miktar baskıladı. Özel mevduat bankalarından Garanti olumlu ayrışmaya devam ederken, çeyreklik bazda Albaraka, Yapı Kredi ve Halkbank’ın net kar artışları son çeyrekte yüksek seyrediyor. Akbank’ın karı hemen hemen yatay kalırken, Vakıfbank’ın net kar rakamında ise yüksek serbest karşılık ayrılması nedeniyle çeyreklik artış sınırlı kaldı. Bunun yanında genel olarak sigorta şirketlerinin yılın son çeyreğinde oldukça güçlü karlılık performansı göstermeye devam etmesini bekliyoruz. Düşük kombine oranları (özellikle geçen seneye göre), güçlü prim büyümesi ve artan yatırım gelirleri karlılığı destekleyen faktörler olarak ön plana çıkıyor." denildi.
https://arastirma.isyatirim.com.tr/2025/01/29/4-ceyrek-2024-bilanco-tahminleri-finansallar/
- FOREKS HABER BİLANÇO EXCEL TABLOSU
Borsa İstanbul'da İşlem Gören Bazı Şirket ve Bankaların 2024 Yılı 4.Çeyrek Kar/Zarar Tahminleri Anket Sonuç Tablosunu indirmek için:
https://news-files.foreks.com/attachment/1738151404384_1Bilano4Q24YaynTamam.xlsx
Borsa İstanbul'da İşlem Gören Diğer Şirketlerin Finansal Sonuçlarını Açıklama Tarihleri için:
Borsa İstanbul’da 2024 yılı dördüncü çeyrek bilanço dönemi başladı - Foreks


Burada yer alan yatırım bilgi, yorum ve tavsiyeler yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.